ประกันอุบัติเหตุรายวัน 2026 เหมาะกับงานแบบไหน ซื้ออย่างไร
คู่มืออ่านเงื่อนไขประกันอุบัติเหตุระยะสั้นสำหรับงานอีเวนต์ เดินทาง งานชั่วคราว และกิจกรรมเฉพาะช่วงเวลา
สรุปประกันอุบัติเหตุ รายวัน 2026 คืออะไรและใช้ในกรณีไหน
- ประกันอุบัติเหตุ รายวัน คือความคุ้มครองอุบัติเหตุระยะสั้น มักใช้กับงานอีเวนต์ งานเดินทาง งานชั่วคราว งานถ่ายทำ งานอาสา หรือกิจกรรมที่ต้องการความคุ้มครองเฉพาะวัน
- ก่อนทำประกันแบบรายวัน ประเด็นที่ต้องตรวจคือวันและเวลาที่กรมธรรม์มีผล ลักษณะงาน อาชีพ ความเสี่ยง พื้นที่คุ้มครอง วิธีเคลม และเอกสารที่บริษัทกำหนด
- บทความนี้ไม่มีข้อมูลแผนและเบี้ยในระบบ จึงไม่ระบุตัวเลขราคา ทุนประกัน หรือชื่อแผนใดๆ ราคาและวงเงินคุ้มครองขึ้นกับเงื่อนไขของแต่ละบริษัทและช่วงอายุ
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ความคุ้มครองรายวันทำงานอย่างไร
หัวใจของประกันอุบัติเหตุ รายวันคือช่วงเวลาคุ้มครองที่ระบุในกรมธรรม์ หากอุบัติเหตุเกิดขึ้นภายในช่วงเวลาดังกล่าวและเหตุการณ์เข้าเงื่อนไข บริษัทประกันภัยจึงนำข้อมูลไปพิจารณาสินไหมตามสัญญา
ความคุ้มครองที่มักพบในตลาด ได้แก่ ค่ารักษาพยาบาลจากอุบัติเหตุ เงินชดเชยกรณีเสียชีวิตหรือทุพพลภาพจากอุบัติเหตุ และบริการช่วยเหลือฉุกเฉินในกรณีที่บริษัทมีเงื่อนไขรองรับ รายละเอียดจริงอาจต่างกันมากระหว่างบริษัท
เวลาเริ่มคุ้มครอง เวลาสิ้นสุด และเงื่อนไขกรณีทำประกันใกล้เวลาเริ่มกิจกรรมเป็นจุดที่มีผลโดยตรง บางบริษัทอาจกำหนดให้กรมธรรม์มีผลก่อนเริ่มงาน หรือให้ผ่านขั้นตอนอนุมัติก่อนความคุ้มครองเริ่ม
เมื่อเกิดเหตุ การเคลมมักต้องใช้หลักฐานเวลาเกิดเหตุ ใบรับรองแพทย์ ใบเสร็จรับเงิน เอกสารยืนยันตัวตน และรายละเอียดกิจกรรมที่เกี่ยวข้อง เอกสารเหล่านี้มีผลต่อการพิจารณาว่าเหตุการณ์อยู่ในเงื่อนไขกรมธรรม์หรือไม่
งานหรือกิจกรรมแบบไหนที่มักมองหาความคุ้มครองรายวัน
งานอีเวนต์ งานแสดงสินค้า งานคอนเสิร์ต งานถ่ายทำ งานท่องเที่ยวระยะสั้น งานอาสา งานภาคสนาม หรือกิจกรรมที่จัดเฉพาะช่วงเวลา เป็นกลุ่มที่มักตรวจสอบความคุ้มครองแบบรายวัน
ความเสี่ยงของงานในอาคารอาจต่างจากงานกลางแจ้ง งานที่ต้องเดินทางหลายจุด งานที่ใช้อุปกรณ์เฉพาะ หรือกิจกรรมที่มีการเคลื่อนไหวร่างกายสูง บริษัทประกันภัยจึงอาจประเมินต่างกัน
กิจกรรมบางประเภทอาจต้องแจ้งรายละเอียดล่วงหน้า เช่น หน้าที่ของผู้เอาประกัน สถานที่จริง ตารางเวลา อุปกรณ์ที่ใช้ หรือมาตรการความปลอดภัย เพื่อให้บริษัทพิจารณาเงื่อนไข
กีฬาแข่งขัน งานบนที่สูง งานใกล้น้ำ งานเกี่ยวกับเครื่องจักร หรือกิจกรรมที่มีความเสี่ยงพิเศษ อาจถูกยกเว้น รับแบบมีเงื่อนไขเพิ่ม หรือไม่รับพิจารณา ขึ้นกับหลักเกณฑ์ของแต่ละบริษัท
หากลักษณะงานจริงไม่ตรงกับข้อมูลที่แจ้งไว้ เช่น แจ้งว่าเป็นผู้ประสานงานในอาคาร แต่เกิดเหตุระหว่างปฏิบัติงานภาคสนาม ความไม่ตรงกันนี้อาจกระทบการพิจารณาค่าสินไหมตามกรมธรรม์
เทียบเงื่อนไขข้ามบริษัทก่อนเลือกความคุ้มครองระยะสั้น
| รูปแบบบริษัท | วิธีสมัคร | ช่วงเวลาคุ้มครองที่รองรับ | ประเภทกิจกรรมที่พิจารณา | เอกสารที่ต้องใช้ | ข้อยกเว้นที่ต้องอ่านเป็นพิเศษ | แนวทางเคลม |
|---|---|---|---|---|---|---|
| บริษัทที่เน้นสมัครออนไลน์ | กรอกข้อมูลผ่านระบบและยืนยันตัวตนตามขั้นตอน | มักเน้นกิจกรรมที่กำหนดเวลาเริ่มและสิ้นสุดชัดเจน | กิจกรรมทั่วไปหรืองานความเสี่ยงไม่ซับซ้อน | ข้อมูลผู้เอาประกัน รายละเอียดกิจกรรม และหลักฐานชำระเงินตามเงื่อนไข | ข้อจำกัดกิจกรรมเสี่ยง อาชีพต้องห้าม และเวลาเริ่มคุ้มครอง | แจ้งเหตุผ่านช่องทางที่บริษัทกำหนด พร้อมเอกสารรักษาพยาบาลและหลักฐานเหตุการณ์ |
| บริษัทที่เน้นกลุ่มกิจกรรม | สมัครเป็นรายกลุ่มหรือผ่านผู้จัดกิจกรรมตามขั้นตอน | รองรับกิจกรรมที่มีรายชื่อผู้เข้าร่วมและช่วงเวลากิจกรรมชัดเจน | งานอีเวนต์ งานอาสา งานเดินทาง หรือกิจกรรมกลุ่มที่แจ้งรายละเอียดได้ | รายชื่อผู้เอาประกัน บทบาทในงาน ตารางกิจกรรม และข้อมูลผู้รับประโยชน์ | ผู้ที่ไม่ได้อยู่ในรายชื่อ กิจกรรมนอกตาราง และบทบาทที่ไม่ตรงกับที่แจ้ง | ผู้จัดหรือผู้เอาประกันรวบรวมเอกสาร แล้วส่งให้บริษัทตามวิธีที่ระบุ |
| บริษัทที่เน้นเอกสารรับประกันก่อนเริ่มงาน | ต้องส่งข้อมูลให้บริษัทพิจารณาก่อนเริ่มความคุ้มครอง | อาจรองรับงานที่มีรายละเอียดเฉพาะ แต่ต้องใช้เวลาตรวจสอบ | กิจกรรมที่ต้องประเมินความเสี่ยง เช่น งานภาคสนามหรือใช้อุปกรณ์บางประเภท | เอกสารลักษณะงาน แผนความปลอดภัย สถานที่ และรายชื่อผู้เอาประกัน | กิจกรรมเสี่ยงพิเศษ งานบนที่สูง งานใต้น้ำ วัตถุอันตราย และข้อจำกัดด้านสุขภาพ | เคลมตามเอกสารกรมธรรม์และเงื่อนไขที่อนุมัติไว้ก่อนเริ่มงาน |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
อะไรที่มักไม่คุ้มครอง หรือทำให้เคลมยาก
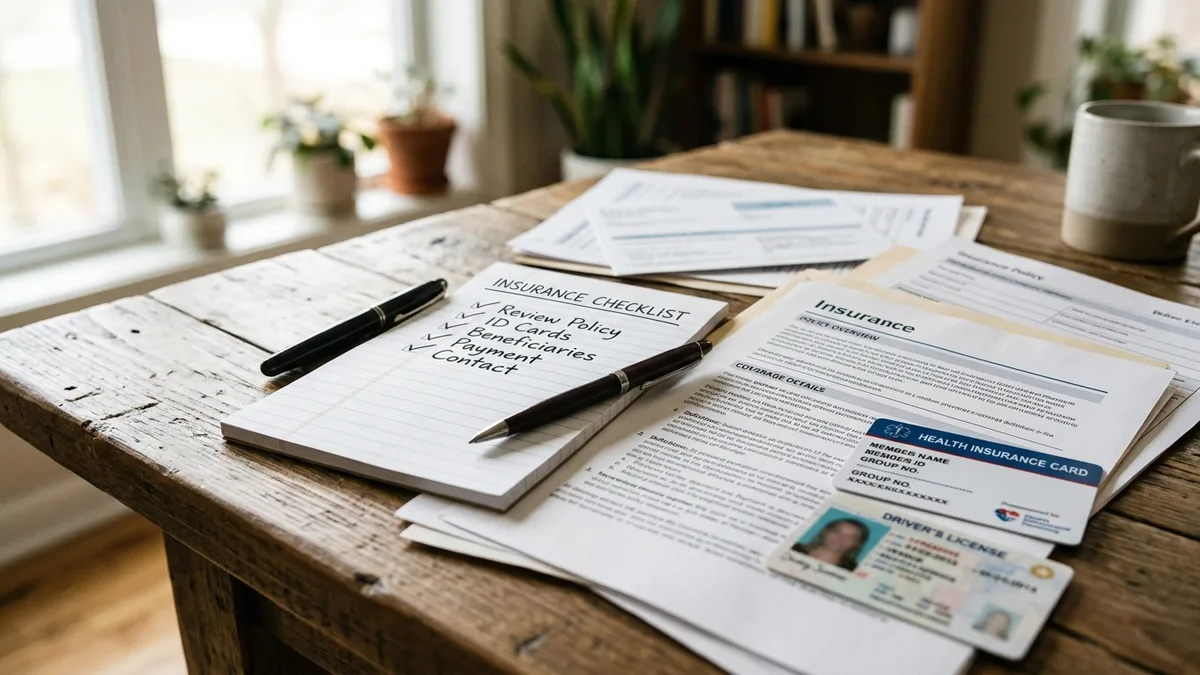
ทุกความคุ้มครองมีเงื่อนไขและข้อยกเว้นเสมอ โดยเฉพาะเวลาเกิดเหตุ ลักษณะกิจกรรม สาเหตุของการบาดเจ็บ และเอกสารประกอบการเคลม ต้องตรวจสอบจากกรมธรรม์ของบริษัทนั้นโดยตรง
อุบัติเหตุที่เกิดนอกช่วงเวลาคุ้มครอง หรือเกิดก่อนกรมธรรม์มีผล อาจไม่เข้าเงื่อนไข แม้เกิดในวันเดียวกับกิจกรรมก็ตาม
เหตุจากการเจตนาทำร้ายตนเอง การทะเลาะวิวาท การกระทำผิดกฎหมาย หรือการอยู่ภายใต้อิทธิพลของแอลกอฮอล์และสารเสพติดตามนิยามกรมธรรม์ มักเป็นข้อยกเว้นที่ต้องอ่านละเอียด
กิจกรรมเสี่ยงบางชนิด เช่น กีฬาแข่งขัน งานบนที่สูง งานใต้น้ำ งานเกี่ยวกับเครื่องจักร วัตถุอันตราย หรือกิจกรรมที่ไม่ได้แจ้งไว้ อาจถูกยกเว้นหรือรับภายใต้เงื่อนไขเพิ่มเติม
โรคประจำตัว อาการเจ็บป่วยทั่วไป การรักษาที่ไม่เกี่ยวกับอุบัติเหตุ หรือค่าใช้จ่ายที่ไม่มีใบเสร็จและหลักฐานทางการแพทย์ อาจไม่ถูกนับเป็นค่าสินไหมตามกรมธรรม์
ข้อมูลที่แจ้งไม่ตรงกับงานจริง เช่น สถานที่จริงต่างจากที่ระบุ หรือหน้าที่จริงมีความเสี่ยงสูงกว่า อาจทำให้บริษัทต้องตรวจสอบเพิ่มเติมก่อนพิจารณาค่าสินไหม
จุดที่ต้องอ่านก่อนตัดสินใจทำประกันแบบรายวัน
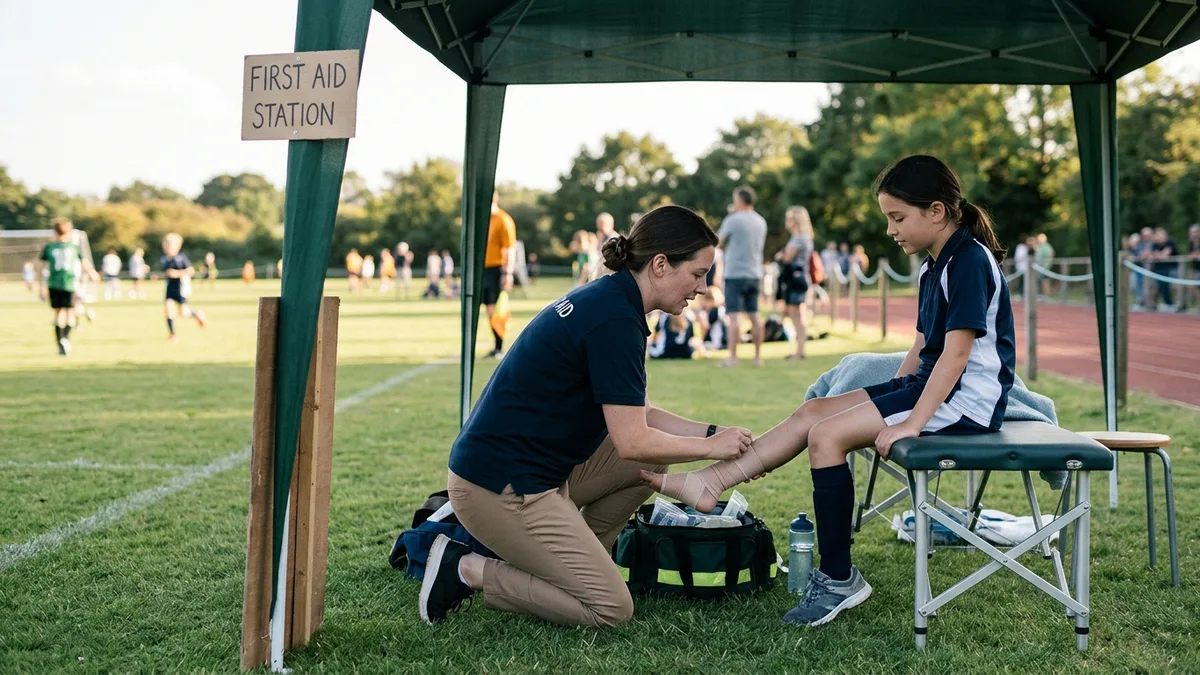
ตรวจชื่อผู้เอาประกัน วันและเวลาคุ้มครอง พื้นที่คุ้มครอง กิจกรรมที่ระบุไว้ และผู้รับประโยชน์ให้ตรงกับการใช้งานจริง
อ่านนิยามคำว่า อุบัติเหตุ ค่ารักษาพยาบาล ทุพพลภาพ และข้อยกเว้น เพราะถ้อยคำของแต่ละบริษัทอาจให้ผลต่างกันเมื่อเกิดเหตุ
ดูวิธีเคลมให้ครบ เช่น ต้องสำรองจ่ายหรือไม่ ต้องใช้เอกสารใด ระยะเวลายื่นเอกสารเป็นอย่างไร และต้องแจ้งเหตุผ่านช่องทางใด
กรณีกิจกรรมกลุ่ม ผู้จัดงานต้องตรวจรายชื่อผู้เข้าร่วมให้ครบ และดูว่ากรมธรรม์ครอบคลุมผู้ร่วมงาน เจ้าหน้าที่ หรืออาสาสมัครตามเงื่อนไขหรือไม่
ไม่สรุปจากราคาเพียงอย่างเดียว เพราะเบี้ยประกัน วงเงินคุ้มครอง และเงื่อนไขรับประกันขึ้นกับแต่ละบริษัท ช่วงอายุ ลักษณะกิจกรรม และระยะเวลาคุ้มครอง
คำถามที่พบบ่อยเกี่ยวกับความคุ้มครองอุบัติเหตุแบบวันต่อวัน
แบบรายวันเน้นคุ้มครองช่วงเวลาสั้นตามที่ระบุ เช่น งานหรือกิจกรรมเฉพาะวัน ส่วนแบบรายปีเน้นความต่อเนื่องตลอดช่วงสัญญา รายละเอียดความคุ้มครองและข้อยกเว้นต้องดูจากกรมธรรม์แต่ละบริษัท
ขึ้นกับเวลามีผลคุ้มครอง ขั้นตอนอนุมัติ และเงื่อนไขของบริษัท บางกรณีอาจต้องดำเนินการก่อนกิจกรรมเริ่ม เพื่อให้ช่วงเวลาคุ้มครองไม่ตกหล่น
บางกิจกรรมอาจรับประกันได้ บางกิจกรรมอาจถูกยกเว้น หรืออาจต้องพิจารณาเป็นกรณีพิเศษ เช่น กีฬาแข่งขัน งานบนที่สูง งานใต้น้ำ หรือกิจกรรมที่ใช้อุปกรณ์เฉพาะ
ลำดับแรกคือเข้ารับการรักษาพยาบาลตามความจำเป็น จากนั้นเก็บใบรับรองแพทย์ ใบเสร็จ หลักฐานเวลาและสถานที่เกิดเหตุ แล้วแจ้งบริษัทตามช่องทางที่กำหนดเพื่อเข้าสู่การพิจารณาตามเงื่อนไขกรมธรรม์
เบี้ยประกันขึ้นกับเงื่อนไขของแต่ละบริษัท ช่วงอายุ ลักษณะกิจกรรม ระยะเวลาคุ้มครอง พื้นที่คุ้มครอง และรายละเอียดความเสี่ยงที่แจ้งในการทำประกัน
บทบาทของข้อมูลเปรียบเทียบและขั้นตอนตรวจสอบก่อนทำสัญญา
บทความนี้เป็นกรอบสำหรับอ่านเงื่อนไขประกันอุบัติเหตุ รายวัน ไม่ใช่ข้อเสนอขายกรมธรรม์ และไม่ใช่การรับประกันผลการเคลม การพิจารณาสินไหมขึ้นกับข้อเท็จจริง เอกสาร และเงื่อนไขกรมธรรม์ของบริษัทประกันภัย
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ก่อนทำสัญญา เอกสารที่ควรตรวจประกอบกันคือกรมธรรม์ ใบคำขอ เงื่อนไขความคุ้มครอง ข้อยกเว้น วิธีเคลม ข้อมูลบริษัทประกันภัย และเอกสารที่ต้องใช้เมื่อเกิดเหตุ ตารางเปรียบเทียบ เงื่อนไขกิจกรรม และรายการข้อยกเว้นในบทความนี้สามารถใช้เป็นเช็กลิสต์สำหรับพูดคุยกับผู้ได้รับใบอนุญาต
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง