ประกันโรคร้ายแรงแบบเจอจ่ายจบ 2026 จ่ายเมื่อไหร่ และเมื่อไหร่ที่ไม่จ่าย
เปรียบเทียบแบบจ่ายก้อน เหมาจ่ายตามระยะ และเงื่อนไขที่ทำให้เคลมอาจไม่เข้าเกณฑ์จากข้อมูลอ้างอิงในตลาด
สรุป: ประกันโรคร้ายแรง เจอ จ่าย จบ คืออะไร
- ประกันโรคร้ายแรง เจอ จ่าย จบ คือความคุ้มครองที่จ่ายเงินก้อนเมื่อพบโรคร้ายแรงหรือมะเร็งตามนิยามในกรมธรรม์ ไม่ใช่จ่ายจากอาการสงสัยหรือผลตรวจเบื้องต้นทุกกรณี
- คำว่า เจอ ต้องมีหลักฐานตามเกณฑ์ที่บริษัทกำหนด เช่น ผลชิ้นเนื้อ รายงานวินิจฉัย ใบรับรองแพทย์ หรือเอกสารทางการแพทย์อื่น
- คำว่า จ่าย จบ หมายถึงจ่ายตามทุนหรือรูปแบบผลประโยชน์ของแผน หลังบริษัทประกันภัยพิจารณาสินไหมตามเงื่อนไขแล้ว
- ข้อมูลแบรนด์ใน PLAN FACTS ระบุระยะเวลารอคอย 90 วัน และอาจไม่จ่ายหากเป็นมาก่อนเอาประกันภัย ปกปิดประวัติสุขภาพ หรือโรคไม่ตรงนิยาม
- ข้อมูลอ้างอิงมีทุน 200,000 บาท เบี้ย 1,157 บาทต่อปี, ทุน 500,000 บาท เบี้ย 2,884 บาทต่อปี และทุน 1,000,000 บาท เบี้ย 5,387 บาทต่อปี
ประกันโรคร้ายแรง เจอ จ่าย จบ หมายถึงแบบประกันที่จ่ายเงินก้อนเมื่อผู้เอาประกันภัยได้รับการวินิจฉัยว่าเป็นโรคร้ายแรงหรือมะเร็งตามนิยามในกรมธรรม์ เงินที่จ่ายจึงไม่ได้ผูกกับใบเสร็จค่ารักษาเหมือนประกันสุขภาพบางแบบ แต่ผูกกับการเข้าเงื่อนไขโรค เอกสารประกอบ และตารางผลประโยชน์
จุดที่มักเข้าใจคลาดเคลื่อนอยู่ที่คำว่า เจอ ซึ่งไม่ได้หมายถึงการตรวจคัดกรองแล้วมีค่าผิดปกติทุกกรณี เช่น พบก้อนจากอัลตราซาวด์ หรือผลเลือดมีค่าบ่งชี้ผิดปกติ อาจยังเป็นเพียงข้อมูลเพื่อส่งต่อไปตรวจเพิ่มเติม ไม่ใช่ผลวินิจฉัยสุดท้ายตามที่กรมธรรม์กำหนด
ส่วนคำว่า จ่าย จบ ไม่ได้แปลว่าบริษัทประกันภัยจ่ายทันทีโดยไม่ตรวจสอบ โดยทั่วไปบริษัทจะพิจารณาวันเริ่มคุ้มครอง ระยะเวลารอคอย ประวัติสุขภาพเดิม เอกสารแพทย์ และนิยามของโรคที่ระบุไว้ในกรมธรรม์ก่อนสรุปผลสินไหม
ตัวเลือกทุนจากข้อมูลอ้างอิงมี 200,000 บาท เบี้ย 1,157 บาทต่อปี, 500,000 บาท เบี้ย 2,884 บาทต่อปี และ 1,000,000 บาท เบี้ย 5,387 บาทต่อปี การเทียบทุนจึงควรพิจารณาพร้อมงบต่อปี อายุ ความเสี่ยงสุขภาพ ภาระครอบครัว และสวัสดิการรักษาพยาบาลเดิม
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
หลักการของแบบเจอจ่ายจบ และต่างจากค่ารักษาพยาบาลอย่างไร
หัวใจของแบบเจอจ่ายจบคือเงินก้อนเมื่อเข้าเงื่อนไขโรค ต่างจากประกันสุขภาพที่มักชดเชยค่ารักษาตามรายการ ค่าห้อง ค่าแพทย์ ค่ายา หรือวงเงินผู้ป่วยในตามเงื่อนไขแผน เงินก้อนจากแบบโรคร้ายแรงอาจนำไปจัดการค่าใช้จ่ายที่ใบเสร็จโรงพยาบาลไม่ครอบคลุม เช่น รายได้ที่หายไป ค่าเดินทางเพื่อรักษา หรือค่าใช้จ่ายในครอบครัว
ในสถานการณ์ที่ผู้ป่วยต้องหยุดงานระหว่างรักษามะเร็ง ค่าใช้จ่ายจริงไม่ได้มีเฉพาะค่ายาและค่าห้อง แต่ยังมีค่าเดินทาง ค่าผู้ดูแล และภาระผ่อนชำระอื่น เงินก้อนจึงมีบทบาททางการเงินคนละส่วนกับประกันค่ารักษาพยาบาล
อย่างไรก็ตาม การพบคำว่า มะเร็ง ในบทสนทนากับแพทย์ยังไม่เพียงพอให้สรุปว่าจะได้รับเงินก้อน บริษัทประกันภัยต้องพิจารณาว่าโรคตรงกับนิยามหรือไม่ มีเอกสารยืนยันแบบใด เกิดขึ้นหลังพ้นระยะเวลารอคอยหรือไม่ และมีข้อยกเว้นใดเกี่ยวข้องหรือไม่
รูปแบบการจ่ายในข้อมูลอ้างอิงมีมากกว่าหนึ่งแบบ ได้แก่ จ่ายก้อนตามทุน เหมาจ่ายตามระยะ และเหมาจ่ายบวกค่ารักษา ดังนั้นคำว่า เจอจ่ายจบ ในตลาดอาจถูกใช้กว้าง แต่รายละเอียดจริงในแต่ละกรมธรรม์อาจไม่เหมือนกัน
หากผลวินิจฉัยอยู่ในระยะที่กรมธรรม์ระบุและพ้นระยะเวลารอคอย การเรียกร้องสินไหมจะเข้าสู่กระบวนการพิจารณาตามเอกสารและนิยามในกรมธรรม์ ผลสุดท้ายยังขึ้นกับข้อเท็จจริงทางการแพทย์และข้อกำหนดของบริษัทนั้น
คำที่ควรอ่านแยกกันอย่างละเอียด ได้แก่ มะเร็งระยะเริ่มต้น มะเร็งระยะลุกลาม โรคร้ายแรงระยะต้น และโรคร้ายแรงระยะรุนแรง เพราะบางแผนจ่ายต่างกันตามระดับความรุนแรง ขณะที่บางแผนอาจใช้ทุนเดียวเมื่อเข้าเงื่อนไขที่กำหนด
จ่ายก้อนตามทุน: เมื่อเข้าเงื่อนไขที่ระบุ อาจจ่ายตามทุนประกันที่เลือก เช่น แนวคิดของทุน 200,000 บาท 500,000 บาท หรือ 1,000,000 บาทในข้อมูลอ้างอิง
เหมาจ่ายตามระยะ: ผลประโยชน์อาจแยกระหว่างระยะเริ่มต้นและระยะลุกลาม จึงต้องดูตารางผลประโยชน์ว่าระยะใดจ่ายเท่าใด
เหมาจ่ายบวกค่ารักษา: มีทั้งส่วนเงินก้อนและส่วนที่เกี่ยวกับค่ารักษา รายละเอียดวงเงินและเอกสารขึ้นกับเงื่อนไขของแต่ละบริษัท
ประกันค่ารักษาพยาบาล: มักพิจารณาตามค่าใช้จ่ายจริงและวงเงินรักษา ไม่ใช่การจ่ายเงินก้อนจากการวินิจฉัยโรคร้ายแรงเพียงอย่างเดียว
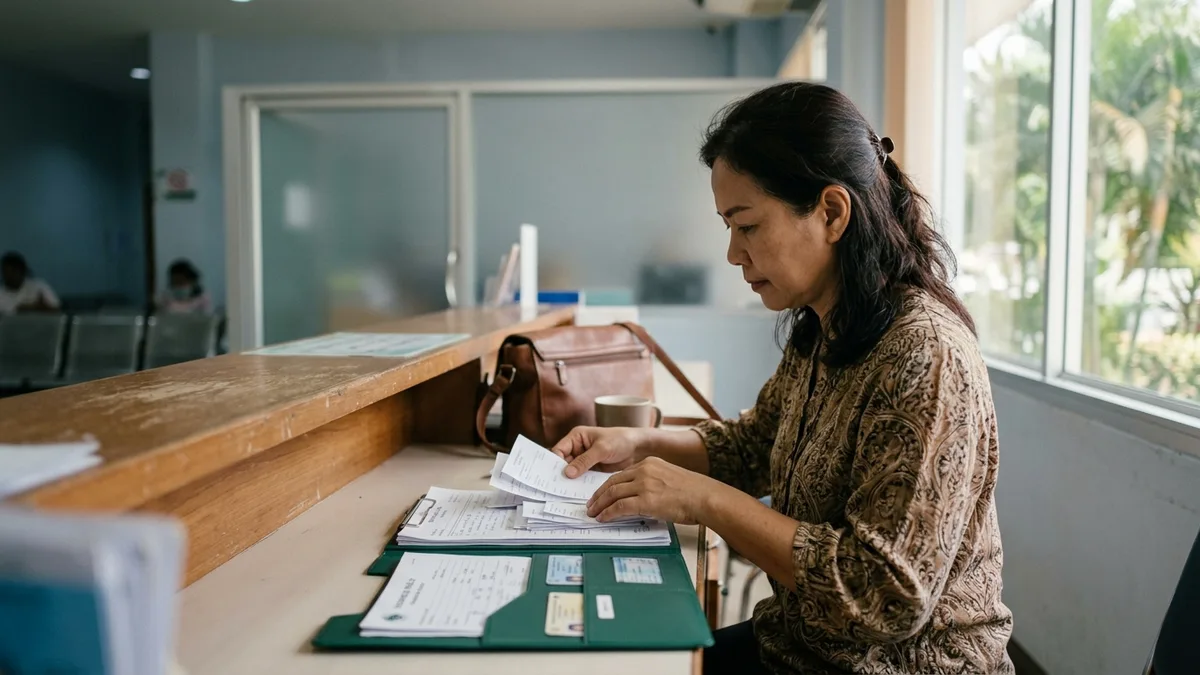
จ่ายเมื่อไหร่ ต้องใช้เอกสารและเงื่อนไขอะไรบ้าง
กระบวนการโดยทั่วไปเริ่มจากมีอาการหรือพบความผิดปกติ ไปพบแพทย์ ตรวจเพิ่มเติม ได้ผลวินิจฉัย และรวบรวมเอกสารยื่นเรียกร้องสินไหมต่อบริษัทประกันภัย ช่วงเวลาที่จ่ายจริงไม่ควรสรุปเป็นจำนวนวันเดียวกันทุกกรณี เพราะขึ้นกับความครบถ้วนของเอกสาร ความซับซ้อนของโรค และขั้นตอนของแต่ละบริษัท
เงื่อนไขแรกคือวันเริ่มคุ้มครองและสถานะกรมธรรม์ต้องยังมีผลบังคับ หากกรมธรรม์สิ้นผลเพราะขาดชำระเบี้ย หรือยังไม่ถึงวันที่ความคุ้มครองเริ่มมีผล การยื่นเคลมอาจไม่เข้าเงื่อนไขแม้มีผลตรวจทางการแพทย์จริง
ประเด็นถัดมาคือระยะเวลารอคอย ข้อมูลแบรนด์ที่ใช้ในบทความนี้ระบุระยะเวลารอคอย 90 วัน หากตรวจพบโรคในช่วงดังกล่าว บริษัทอาจพิจารณาว่าไม่เข้าเงื่อนไขความคุ้มครอง ทั้งนี้ต้องดูถ้อยคำจริงในกรมธรรม์และเอกสารแนบท้าย
วันที่ตรวจพบ วันที่แพทย์วินิจฉัย และวันที่ยื่นเคลม อาจเป็นคนละวันกัน ตัวอย่างเช่น วันตรวจสุขภาพพบก้อนอาจมาก่อนวันตัดชิ้นเนื้อ และวันรายงานผลพยาธิวิทยาอาจเป็นวันที่ใช้ยืนยันโรคตามเกณฑ์ของกรมธรรม์
เอกสารที่โดยทั่วไปอาจถูกขอ ได้แก่ แบบฟอร์มเรียกร้องสินไหม ใบรับรองแพทย์ ผลตรวจทางพยาธิวิทยา ผลชิ้นเนื้อ ประวัติการรักษา รายงานการวินิจฉัยจากแพทย์เฉพาะทาง และสำเนาเอกสารระบุตัวตน รายการจริงอาจเพิ่มหรือลดตามบริษัทและประเภทโรค
บางแผนจ่ายตามระยะของโรค ทำให้มะเร็งระยะเริ่มต้นอาจไม่ได้รับจำนวนเดียวกับระยะลุกลาม ขณะที่บางแผนอาจจ่ายก้อนตามทุนเมื่อเข้าเงื่อนไขที่กำหนด การดูเพียงชื่อแผนจึงไม่พอ ต้องดูตารางผลประโยชน์ประกอบเสมอ
วันที่เริ่มคุ้มครอง วันที่ครบระยะรอคอย 90 วัน วันที่มีผลตรวจยืนยัน และวันที่ยื่นเอกสาร อาจมีผลต่อการพิจารณาสินไหมต่างกัน การเก็บสำเนาเอกสารทุกช่วงการรักษาช่วยให้ตรวจสอบลำดับเหตุการณ์ได้ชัดเจนขึ้น
เทียบทุนประกันและเบี้ยรายปีจากข้อมูลอ้างอิง
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ราคาโปร่งใส
- มีความคุ้มครองไฟไหม้ น้ำท่วม
- เคลมผ่านแอป 24 ชั่วโมง
- รถอายุ 5–8 ปีที่ยังมีมูลค่าพอสมควร
- คนกังวลเรื่องไฟไหม้และน้ำท่วม
- ต้องการความคุ้มครองกลางๆ ราคาไม่สูงมาก
ประกันรถยนต์ครบทุกประเภท บริการกว่า 80 ปี
- ราคาแข่งขันได้ดี
- บริการครบวงจรกว่า 80 ปี
- อู่ซ่อมในเครือทั่วประเทศ
- ต้องการแบรนด์เก่าแก่น่าเชื่อถือราคาไม่แพง
- รถอายุ 5–10 ปีงบกลาง
- คนต้องการ package คุ้มค่า
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูงจากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- เหมาะสำหรับลูกค้า BBL
- ลูกค้าธนาคารกรุงเทพที่ต้องการบริการครบวงจร
- รถอายุ 5–10 ปีที่ต้องการอู่มาตรฐาน
- คนที่ชอบติดต่อผ่านสาขา
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ
- อู่ในเครือกว้าง
- บริการหลังการขายดี
- รถจอดที่มีความเสี่ยงโจรกรรมสูง
- ต้องการแบรนด์น่าเชื่อถือในราคาประหยัด
- รถเก่าอายุ 10+ ปีที่ยังมีมูลค่า
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ข้อมูลอ้างอิงแบ่งทุนประกันมะเร็งเป็น 3 ระดับ ได้แก่ ทุน 200,000 บาท เบี้ย 1,157 บาทต่อปี, ทุน 500,000 บาท เบี้ย 2,884 บาทต่อปี และทุน 1,000,000 บาท เบี้ย 5,387 บาทต่อปี ตัวเลขเหล่านี้ใช้เพื่อเทียบโครงสร้างเบี้ยและทุนเท่านั้น ไม่ใช่เบี้ยสุดท้ายของทุกกรณี
ทุน 200,000 บาทในข้อมูลอ้างอิงระบุว่าเหมาะกับวัยเริ่มทำงาน 20 ถึง 30 ปี งบประมาณน้อย และต้องการความคุ้มครองเบื้องต้น ลักษณะนี้มักใช้เป็นจุดเริ่มต้นเพื่อมีเงินก้อนบางส่วนเมื่อเกิดโรคตามเงื่อนไข
สำหรับทุน 500,000 บาท ข้อมูลอ้างอิงระบุว่าเหมาะกับวัยทำงาน 30 ถึง 45 ปี และต้องการความคุ้มครองระดับกลาง โปรไฟล์นี้มักสัมพันธ์กับช่วงที่มีรายได้ประจำ ภาระครอบครัว หรือค่าใช้จ่ายต่อเดือนมากกว่าช่วงเริ่มทำงาน
ทุน 1,000,000 บาทระบุว่าเหมาะกับวัยกลางคน 40 ปีขึ้นไป มีความเสี่ยงสูง หรือมีประวัติครอบครัว ทุนที่สูงขึ้นอาจเพิ่มเงินก้อนเมื่อเข้าเงื่อนไข แต่เบี้ยรายปีก็สูงขึ้นตามข้อมูลอ้างอิง
การเลือกทุนควรเปรียบเทียบพร้อมกันหลายด้าน ได้แก่ งบต่อปี ภาระครอบครัว สวัสดิการรักษาพยาบาลที่มีอยู่ ความเสี่ยงสุขภาพ และความสามารถในการชำระเบี้ยต่อเนื่อง เพราะหากกรมธรรม์ขาดผลบังคับ ความคุ้มครองอาจสะดุด
หากต้องการทราบเบี้ยจริง ต้องดูอายุ เพศ สุขภาพ ทุนประกัน อาชีพ และเงื่อนไขของแต่ละบริษัท ตัวเลขที่ไม่มีอยู่ใน PLAN FACTS ไม่ควรถูกนำไปสรุปเป็นราคาเฉพาะราย
ตารางเปรียบเทียบเงื่อนไขแบรนด์มะเร็งที่พบในตลาด
| แบรนด์ | ช่วงเบี้ยต่อปี | ทุนสูงสุด | ระยะเวลารอคอย | การตรวจสุขภาพ | รูปแบบการจ่าย | อายุรับประกันภัย | อายุต่ออายุได้ |
|---|---|---|---|---|---|---|---|
| AIA CI Plus | 3,200 ถึง 18,500 บาทต่อปี | 3,000,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 50 ปี | เหมาจ่ายตามระยะ | 20 ถึง 65 ปี | ต่อได้ถึง 85 ปี |
| FWD Easy E-CANCER | 2,100 ถึง 13,800 บาทต่อปี | 2,000,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพ | จ่ายก้อนตามทุน | 20 ถึง 60 ปี | ต่อได้ถึง 75 ปี |
| เมืองไทย Cancer Cover | 2,800 ถึง 16,200 บาทต่อปี | 2,500,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 55 ปี | เหมาจ่ายตามระยะ | 20 ถึง 60 ปี | ต่อได้ถึง 80 ปี |
| Allianz My Cancer Care | 3,100 ถึง 17,800 บาทต่อปี | 3,000,000 บาท | 90 วัน | ตอบแบบสอบถาม | เหมาจ่ายบวกค่ารักษา | 20 ถึง 65 ปี | ต่อได้ถึง 85 ปี |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
แม้ทุกแบรนด์ในตารางจะมีระยะเวลารอคอย 90 วันเหมือนกัน แต่ไม่ได้หมายความว่ารายละเอียดอื่นเหมือนกันทั้งหมด ความต่างสำคัญอยู่ที่ทุนสูงสุด อายุรับประกันภัย วิธีรับประกันสุขภาพ รูปแบบการจ่าย และอายุที่ต่ออายุได้
ตัวอย่างเช่น AIA CI Plus และ Allianz My Cancer Care มีทุนสูงสุด 3,000,000 บาทเท่ากันตามข้อมูลอ้างอิง แต่รูปแบบการจ่ายต่างกัน โดย AIA CI Plus ระบุเหมาจ่ายตามระยะ ขณะที่ Allianz My Cancer Care ระบุเหมาจ่ายบวกค่ารักษา
FWD Easy E-CANCER ระบุจ่ายก้อนตามทุนและไม่ต้องตรวจสุขภาพ ขณะที่บางแบรนด์มีเงื่อนไขไม่ต้องตรวจสุขภาพเฉพาะช่วงอายุ เช่น อายุไม่เกิน 50 ปี หรือไม่เกิน 55 ปี การไม่ตรวจสุขภาพจึงเป็นเงื่อนไขรับประกันภัย ไม่ใช่ข้อสรุปเรื่องผลเคลม
เมืองไทย Cancer Cover มีทุนสูงสุด 2,500,000 บาท และต่ออายุได้ถึง 80 ปีตามข้อมูลอ้างอิง ซึ่งอยู่ระหว่าง FWD Easy E-CANCER ที่ต่อได้ถึง 75 ปี และกลุ่มที่ต่อได้ถึง 85 ปี จุดนี้มีผลต่อการวางแผนความคุ้มครองระยะยาว
เบี้ยต่ำกว่าไม่ได้แปลว่าความคุ้มครองเหมือนกันทุกด้าน และทุนสูงสุดเท่ากันอาจมีนิยามโรค วิธีจ่าย เงื่อนไขการรับประกันภัย และข้อยกเว้นต่างกัน การเปรียบเทียบจึงควรอ่านเอกสารกรมธรรม์ ตารางผลประโยชน์ และเอกสารแนบท้ายร่วมกัน
กรณีที่อาจไม่จ่าย และข้อยกเว้นที่มักถูกมองข้าม
การไม่จ่ายไม่ได้แปลว่าคำว่าเจอจ่ายจบใช้ไม่ได้เสมอไป หลายกรณีเกิดจากโรคไม่เข้าเงื่อนไขกรมธรรม์ เช่น เกิดในระยะเวลารอคอย มีโรคมาก่อนวันเริ่มคุ้มครอง หรือเอกสารวินิจฉัยยังไม่ตรงนิยาม
โรคหรืออาการเกิดขึ้นก่อนวันเริ่มคุ้มครอง หรือมีประวัติรักษามาก่อนแต่ไม่ได้เปิดเผยในการสมัคร อาจมีผลต่อการพิจารณาสินไหมหรือความสมบูรณ์ของสัญญา
ตรวจพบความผิดปกติแต่ยังไม่ยืนยันว่าเป็นโรคตามนิยาม เช่น พบก้อนเนื้อจากภาพถ่ายทางการแพทย์ แต่ยังไม่มีผลชิ้นเนื้อหรือรายงานแพทย์ที่ยืนยันตามเงื่อนไข
ภาวะก่อนมะเร็งหรือความผิดปกติบางชนิดอาจไม่อยู่ในความคุ้มครอง หากกรมธรรม์ไม่ได้ระบุไว้ในตารางผลประโยชน์
พบโรคในช่วงระยะเวลารอคอย 90 วันตามข้อมูลแบรนด์อ้างอิง อาจไม่เข้าเงื่อนไขการจ่าย แม้มีผลวินิจฉัยจริง
ขาดชำระเบี้ยจนกรมธรรม์สิ้นผลบังคับ การยื่นเคลมหลังกรมธรรม์ไม่มีผลอาจไม่เข้าเงื่อนไข
โรคอยู่ในระยะที่แผนจ่ายเพียงบางส่วน หรือไม่ได้ระบุในตารางผลประโยชน์ อาจไม่ได้รับทุนเต็มหรืออาจไม่ได้รับเงินก้อน
ข้อยกเว้นที่พบได้บ่อยคือโรคที่เป็นมาก่อนทำประกันภัย หรือมีอาการผิดปกติก่อนสมัครแต่ไม่ได้เปิดเผยประวัติสุขภาพ เช่น เคยพบก้อน เคยติดตามผลกับแพทย์ หรือเคยมีผลตรวจที่ต้องตรวจซ้ำ ประเด็นเหล่านี้อาจถูกตรวจสอบเมื่อยื่นสินไหม
ผลตรวจคัดกรองไม่เท่ากับผลวินิจฉัยยืนยัน ผลเลือด ค่ามะเร็ง ภาพเอกซเรย์ CT MRI หรืออัลตราซาวด์ อาจเป็นหลักฐานประกอบ แต่หลายกรมธรรม์อาจต้องใช้ผลชิ้นเนื้อ รายงานพยาธิวิทยา หรือความเห็นแพทย์เฉพาะทาง
ตัวอย่างเชิงเงื่อนไขคือ พบก้อนที่เต้านมจากแมมโมแกรม แต่แพทย์ยังนัดตัดชิ้นเนื้อเพื่อยืนยัน หากกรมธรรม์กำหนดให้ต้องมีผลพยาธิวิทยา ช่วงที่ยังไม่มีผลยืนยันอาจยังไม่ถือว่าเข้าเงื่อนไขการเรียกร้องสินไหม
สำหรับแผนที่จ่ายตามระยะ ต้องดูว่าระยะเริ่มต้น ระยะก่อนลุกลาม และระยะลุกลามถูกนิยามอย่างไร เพราะคำเรียกทางการแพทย์และคำในกรมธรรม์อาจไม่ตรงกันทุกคำ การจ่ายจึงอาจแตกต่างตามระดับความรุนแรงที่ระบุไว้
ข้อยกเว้นจริงแตกต่างกันตามบริษัท แบบประกัน และเอกสารแนบท้าย ข้อมูลส่วนนี้ใช้เป็นแนวทางอ่านกรมธรรม์ ไม่ใช่ข้อสรุปแทนการพิจารณาของบริษัทประกันภัย
คำถามที่พบบ่อยเกี่ยวกับแบบเจอจ่ายจบ
ต้องดูวันเริ่มคุ้มครองและระยะเวลารอคอย แบรนด์ในข้อมูลอ้างอิงระบุรอคอย 90 วัน หากพบโรคในช่วงดังกล่าวอาจไม่เข้าเงื่อนไข ทั้งนี้ขึ้นกับถ้อยคำในกรมธรรม์และเอกสารวินิจฉัย
ไม่เสมอไป การไม่ตรวจสุขภาพเป็นเงื่อนไขการรับประกันภัยตอนสมัคร แต่การเคลมยังพิจารณาจากประวัติสุขภาพ นิยามโรค เอกสารแพทย์ ระยะเวลารอคอย และข้อยกเว้น
จ่ายก้อนตามทุนเน้นจำนวนเงินตามทุนประกันเมื่อเข้าเงื่อนไข ส่วนเหมาจ่ายตามระยะอาจแบ่งการจ่ายตามความรุนแรงหรือระยะของโรค จึงต้องดูตารางผลประโยชน์ของแผนนั้น
ขึ้นกับเงื่อนไขรับประกันภัยของแต่ละบริษัท ประวัติครอบครัวอาจมีผลต่อการพิจารณา แต่ไม่สามารถสรุปแทนบริษัทประกันภัยได้
ไม่ใช่ข้อสรุปเบี้ยสุดท้าย ตัวเลขเป็นข้อมูลตาม PLAN FACTS เท่านั้น เบี้ยจริงขึ้นกับอายุ เพศ สุขภาพ ทุนประกัน อาชีพ และเงื่อนไขของแต่ละบริษัท
ขึ้นกับแบบประกัน บางแบบจ่ายตามระยะ บางแบบจ่ายตามทุน การพิจารณาต้องดูตารางผลประโยชน์ นิยามโรค และข้อยกเว้นในกรมธรรม์
สรุปแนวทางอ่านกรมธรรม์ก่อนตัดสินใจ
ประกันโรคร้ายแรง เจอ จ่าย จบ ไม่ควรถูกเปรียบเทียบจากคำโฆษณาหรือเบี้ยต่ำเพียงอย่างเดียว จุดที่ควรดูพร้อมกันคือทุนประกัน เบี้ยประกัน ระยะเวลารอคอย นิยามโรค รูปแบบการจ่าย และข้อยกเว้น
ข้อมูลบน InsureGuru เป็นข้อมูลเปรียบเทียบเพื่อการศึกษา ไม่ใช่การเสนอขายกรมธรรม์ และ InsureGuru ไม่ใช่นายหน้าประกันภัย การตัดสินใจทำประกันภัยควรสอบถามรายละเอียดกับตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
แบบประกันที่มีเงื่อนไขสอดคล้องกับอายุ งบประมาณ ความเสี่ยงสุขภาพ และสวัสดิการเดิม จะช่วยให้เปรียบเทียบได้เป็นระบบมากขึ้น โดยผลการรับประกันภัยและผลสินไหมขึ้นกับเงื่อนไขของแต่ละบริษัท