ประกันสุขภาพเดือนละ 500 บาท 2026 ได้ความคุ้มครองแค่ไหน
งบประมาณ 6,000 บาทต่อปีอาจแตะบางแผนเริ่มต้นได้ แต่รายละเอียดสำคัญอยู่ที่วงเงินผู้ป่วยใน ผู้ป่วยนอก เครือข่ายโรงพยาบาล และเงื่อนไขรับประกันภัย
สรุป: ประกันสุขภาพ เดือนละ 500 บาทได้อะไรบ้างใน 2026
- ประกันสุขภาพ เดือนละ 500 บาท คิดเป็นงบประมาณ 6,000 บาทต่อปี จึงอยู่ใกล้เบี้ยเริ่มต้นของบางแผนสุขภาพจากข้อมูลอ้างอิง
- งบระดับนี้มักพบในแผนที่เน้นผู้ป่วยใน IPD เช่น ค่าห้อง ค่าอาหาร ค่ารักษาเมื่อนอนโรงพยาบาล และค่าผ่าตัด มากกว่าการรักษาผู้ป่วยนอก OPD
- จาก PLAN FACTS แผนเปรียบเทียบหลายบริษัทเริ่มประมาณ 3,000 บาทต่อปี และ FWD ประกันสุขภาพเริ่มประมาณ 5,000 บาทต่อปี ส่วนกรุงไทย AXA เริ่มประมาณ 8,000 บาทต่อปี
- OPD โรคเดิมก่อนทำประกัน การใช้สิทธิไม่สำรองจ่าย และวงเงินย่อย ต้องตรวจจากตารางผลประโยชน์และเงื่อนไขกรมธรรม์ของแต่ละบริษัท
สำหรับคีย์เวิร์ดประกันสุขภาพ เดือนละ 500 บาท ภาพรวมคือมีโอกาสพบแผนที่เบี้ยใกล้เคียงใน 2026 เพราะเมื่อนำมาคิดเป็นรายปีจะอยู่ที่ประมาณ 6,000 บาท แต่ไม่ได้แปลว่าแผนในงบนี้จะมี OPD หรือวงเงินสูงเท่ากับแผนที่มีเบี้ยมากกว่า
ข้อมูลอ้างอิงระบุว่าแผนสุขภาพแบบเปรียบเทียบหลายบริษัทมีช่วงเบี้ยประมาณ 3,000 ถึง 50,000 บาทต่อปี และ FWD ประกันสุขภาพมีช่วงเบี้ยประมาณ 5,000 ถึง 40,000 บาทต่อปี จึงมีบางแผนเริ่มต้นที่อยู่ใกล้งบเดือนละ 500 บาท
โครงสร้างความคุ้มครองในงบระดับนี้มักให้ความสำคัญกับค่าใช้จ่ายก้อนใหญ่เมื่อต้องนอนโรงพยาบาล เช่น IPD ค่าห้อง ค่าอาหาร และค่าผ่าตัด ส่วนการพบแพทย์แบบไม่นอนโรงพยาบาลหรือ OPD อาจไม่รวมในแผนพื้นฐาน หรือขึ้นกับเงื่อนไขของแต่ละบริษัท
จุดที่ต้องอ่านประกอบเสมอคือโรคที่เป็นอยู่ก่อนทำประกัน ซึ่งอาจไม่คุ้มครองและอาจต้องตอบคำถามสุขภาพ รวมถึงการใช้สิทธิไม่สำรองจ่ายที่มักผูกกับโรงพยาบาลในเครือและรายการรักษาที่เข้าเงื่อนไขกรมธรรม์
งบ 500 บาทต่อเดือนควรมองเป็นเบี้ยรายปีประมาณเท่าไร
การอ่านเบี้ยประกันสุขภาพควรเริ่มจากการแปลงงบรายเดือนเป็นรายปี เพราะแผนสุขภาพจำนวนมากแสดงราคาเป็นรายปี งบ 500 บาทต่อเดือนจึงเท่ากับประมาณ 6,000 บาทต่อปี ก่อนนำไปเทียบกับช่วงเบี้ยของแต่ละบริษัท
เมื่อเทียบกับ PLAN FACTS งบ 6,000 บาทต่อปีอยู่เหนือจุดเริ่มต้นของแผนเปรียบเทียบหลายบริษัทที่ประมาณ 3,000 บาทต่อปี และใกล้จุดเริ่มต้นของ FWD ประกันสุขภาพที่ประมาณ 5,000 บาทต่อปี ทำให้งบนี้อยู่ในกลุ่มแผนเริ่มต้นหรือแผนพื้นฐานบางแบบ
กรุงไทย AXA ประกันสุขภาพมีช่วงเบี้ยประมาณ 8,000 ถึง 60,000 บาทต่อปี ซึ่งสูงกว่างบ 6,000 บาทต่อปีในช่วงเริ่มต้นตามข้อมูลอ้างอิง ขณะเดียวกันข้อมูลระบุความคุ้มครองผู้ป่วยในสูงสุด 3 ล้านบาทต่อปี พร้อมข้อมูลว่าแผนสุขภาพครอบคลุม IPD และ OPD
การดูเฉพาะตัวเลขเบี้ยเริ่มต้นจึงอาจทำให้เข้าใจขอบเขตแผนคลาดเคลื่อน แผนที่เบี้ยต่ำกว่าอาจตัด OPD ออก จำกัดวงเงินย่อย หรือกำหนดเงื่อนไขโรคเดิมต่างจากแผนที่เบี้ยสูงกว่า
งบเดือนละ 500 บาท เท่ากับประมาณ 6,000 บาทต่อปี ใช้เป็นกรอบคัดกรองเบื้องต้นได้
แผนเปรียบเทียบหลายบริษัทจากข้อมูลอ้างอิงมีเบี้ยประมาณ 3,000 ถึง 50,000 บาทต่อปี
FWD ประกันสุขภาพมีเบี้ยประมาณ 5,000 ถึง 40,000 บาทต่อปี และแผนพื้นฐานตามข้อมูลอ้างอิงไม่ครอบคลุม OPD
กรุงไทย AXA ประกันสุขภาพมีเบี้ยประมาณ 8,000 ถึง 60,000 บาทต่อปี จึงเริ่มสูงกว่างบเดือนละ 500 บาท
เบี้ยจริงขึ้นกับอายุ เพศ สุขภาพ อาชีพ แผนที่เลือก วิธีชำระเบี้ย และผลพิจารณารับประกันภัยของบริษัท
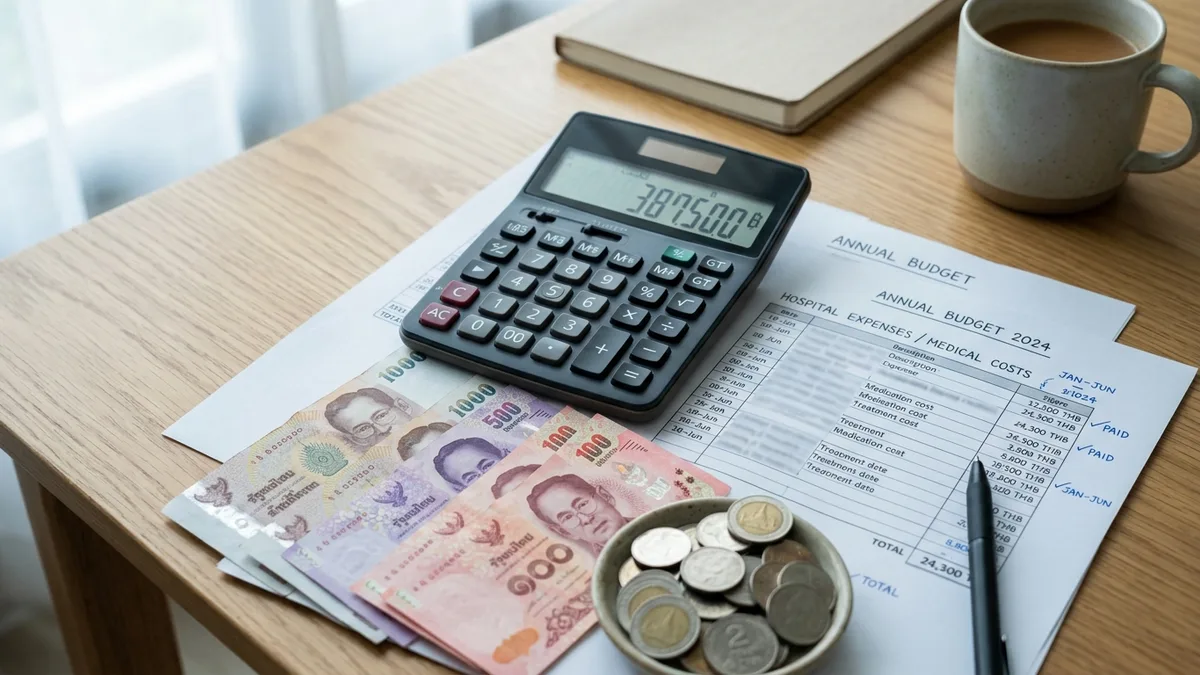
เปรียบเทียบแผนสุขภาพที่เบี้ยใกล้งบหลักร้อยต่อเดือน
| แผนอ้างอิง | ช่วงเบี้ยต่อปีจาก PLAN FACTS | ความคุ้มครองที่ระบุ | จุดที่ควรตรวจในกรมธรรม์ | ข้อจำกัดสำคัญ |
|---|---|---|---|---|
| ประกันสุขภาพแบบเปรียบเทียบหลายบริษัท (FWD) | ประมาณ 3,000 ถึง 50,000 บาทต่อปี | ค่ารักษาพยาบาลผู้ป่วยใน IPD ค่าห้อง ค่าอาหาร ค่าผ่าตัด | วงเงินต่อครั้งหรือต่อปี เครือข่ายโรงพยาบาล เงื่อนไขการรับประกันภัย | ต้องตอบคำถามสุขภาพ โรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง |
| FWD ประกันสุขภาพ | ประมาณ 5,000 ถึง 40,000 บาทต่อปี | ผู้ป่วยใน IPD ค่าห้องสูงสุด 4,000 บาทต่อคืน ค่าผ่าตัด | แผนพื้นฐานรวม OPD หรือไม่ การใช้สิทธิไม่สำรองจ่ายกับโรงพยาบาลในเครือตามเงื่อนไข | ไม่ครอบคลุม OPD ในแผนพื้นฐาน ต้องตอบคำถามสุขภาพ |
| กรุงไทย AXA ประกันสุขภาพ | ประมาณ 8,000 ถึง 60,000 บาทต่อปี | ผู้ป่วยใน IPD สูงสุด 3 ล้านบาทต่อปี ค่าห้อง ค่าผ่าตัด และข้อมูลอ้างอิงระบุ IPD พร้อม OPD | วงเงิน OPD รายครั้งหรือรายปี เครือข่ายโรงพยาบาลกว่า 300 แห่ง เงื่อนไขแผนที่เลือก | เบี้ยสูงกว่าแผนพื้นฐาน ต้องตรวจสุขภาพบางแผน |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
จากตารางจะเห็นว่า งบประมาณใกล้ 500 บาทต่อเดือนอาจเข้าใกล้บางแผนเริ่มต้น แต่ขอบเขตความคุ้มครองไม่ได้เท่ากัน แผนที่เริ่มประมาณ 3,000 ถึง 5,000 บาทต่อปีตามข้อมูลอ้างอิงมักต้องอ่านรายละเอียดเรื่อง OPD และโรคเดิมอย่างละเอียด
ในกรณีที่โจทย์หลักคือค่าใช้จ่ายเมื่อนอนโรงพยาบาล แผนที่ระบุ IPD ค่าห้อง ค่าอาหาร และค่าผ่าตัดอาจมีโครงสร้างความคุ้มครองพื้นฐานสำหรับความเสี่ยงก้อนใหญ่ แต่ต้องดูเพดานวงเงินต่อคืน ต่อครั้ง ต่อโรค หรือต่อปีประกอบเสมอ
ส่วนการพบแพทย์ผู้ป่วยนอก เช่น เป็นไข้ ตรวจอาการทั่วไป หรือรับยาโดยไม่ต้องนอนโรงพยาบาล ต้องตรวจว่าแผนรวม OPD หรือไม่ เพราะข้อมูลอ้างอิงของ FWD ระบุชัดว่าแผนพื้นฐานไม่ครอบคลุม OPD
แผนที่มีข้อมูลเรื่อง IPD พร้อม OPD เช่น กรุงไทย AXA มีเบี้ยเริ่มต้นตามข้อมูลอ้างอิงประมาณ 8,000 บาทต่อปี ซึ่งสูงกว่างบ 6,000 บาทต่อปี สะท้อนว่าการเพิ่มขอบเขตความคุ้มครองมักสัมพันธ์กับเบี้ยที่สูงขึ้น
ความคุ้มครองที่มักได้เมื่อเลือกแผนสุขภาพราคาเริ่มต้น
แผนสุขภาพราคาเริ่มต้นมักออกแบบมาเพื่อช่วยรับภาระค่าใช้จ่ายก้อนใหญ่จากการนอนโรงพยาบาลมากกว่าค่าใช้จ่ายเล็กน้อยรายครั้ง จึงต้องดูคำว่า IPD เป็นหลัก ซึ่งหมายถึงการรักษาที่มีการรับไว้เป็นผู้ป่วยในตามเกณฑ์ของโรงพยาบาลและกรมธรรม์
รายการที่พบจาก PLAN FACTS ได้แก่ ค่ารักษาพยาบาลผู้ป่วยใน ค่าห้อง ค่าอาหาร และค่าผ่าตัด แต่รายละเอียดจริงอาจกำหนดวงเงินแยกเป็นต่อคืน ต่อครั้ง ต่อโรค หรือต่อปีแตกต่างกันไปในแต่ละบริษัท
กรณี FWD มีข้อมูลค่าห้องสูงสุด 4,000 บาทต่อคืนในแผนที่อ้างอิง ตัวเลขนี้ต้องอ่านคู่กับชื่อแผน ตารางผลประโยชน์ และเงื่อนไขย่อย ไม่ควรตีความว่าแผนทุกแบบจะได้วงเงินเดียวกัน
OPD ต้องอ่านแยกจาก IPD เพราะแผนพื้นฐานของ FWD ตามข้อมูลอ้างอิงไม่ครอบคลุม OPD ขณะที่กรุงไทย AXA มีข้อมูลว่าแผนสุขภาพครอบคลุม IPD และ OPD แต่ช่วงเบี้ยเริ่มต้นสูงกว่า
ความคุ้มครองจึงไม่ได้วัดจากเบี้ยเพียงอย่างเดียว ต้องวัดจากวงเงินจริง ข้อจำกัดย่อย เครือข่ายโรงพยาบาล ขั้นตอนเคลม และเงื่อนไขการพิจารณารับประกันภัย
IPD: ใช้กับกรณีเข้าพักรักษาเป็นผู้ป่วยในตามเกณฑ์ของกรมธรรม์
ค่าห้องและค่าอาหาร: อาจกำหนดวงเงินต่อคืน และอาจมีส่วนต่างหากเลือกห้องเกินวงเงิน
ค่าผ่าตัด: ต้องดูว่าใช้วงเงินรวมกับค่ารักษาอื่นหรือมีเพดานแยก
OPD: ไม่ได้รวมเสมอ โดยเฉพาะแผนพื้นฐานบางแบบที่เน้นเบี้ยเริ่มต้น
เครือข่ายโรงพยาบาล: มีผลต่อความสะดวกในการใช้สิทธิและเงื่อนไขไม่สำรองจ่าย
อะไรที่อาจไม่คุ้มครอง หรือมักถูกเข้าใจผิดในแผนสุขภาพเบี้ยประหยัด
ประกันสุขภาพทุกแผนมีเงื่อนไขและข้อยกเว้นเสมอ โดยเฉพาะโรคเดิมก่อนทำประกัน ระยะเวลารอคอย OPD ในแผนพื้นฐาน และเครือข่ายโรงพยาบาลสำหรับการใช้สิทธิไม่สำรองจ่าย
โรคหรืออาการที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง บริษัทอาจพิจารณาจากคำถามสุขภาพ ประวัติรักษา หรือเอกสารทางการแพทย์
OPD ไม่ได้รวมในแผนพื้นฐานเสมอ หากรักษาแบบไม่นอนโรงพยาบาล อาจไม่เข้าเงื่อนไขเบิกตามแผนที่เลือก
การรักษาเพื่อความสวยงาม การตรวจสุขภาพทั่วไป หรือรายการที่ระบุเป็นข้อยกเว้นในกรมธรรม์ อาจไม่อยู่ในความคุ้มครอง
ระยะเวลารอคอยและข้อยกเว้นเฉพาะโรคอาจทำให้บางโรคยังไม่คุ้มครองทันทีหลังเริ่มกรมธรรม์
การใช้สิทธิไม่สำรองจ่ายไม่ได้ใช้ได้ทุกสถานการณ์ ต้องเป็นโรงพยาบาลในเครือและรายการรักษาต้องเข้าเงื่อนไขกรมธรรม์
โรคเดิมเป็นประเด็นที่มักทำให้เกิดความเข้าใจผิดมากที่สุด จากข้อมูลอ้างอิงระบุว่าโรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง และต้องตอบคำถามสุขภาพในบางแผน บริษัทประกันภัยจึงอาจรับประกันแบบมีข้อยกเว้น เพิ่มเงื่อนไข หรือพิจารณาตามหลักเกณฑ์ของตน
อาการป่วยที่รักษาแบบผู้ป่วยนอกก็เป็นอีกจุดที่ต้องแยกจาก IPD หากแผนที่เลือกครอบคลุมเฉพาะ IPD การไปพบแพทย์ รับยา แล้วกลับบ้านโดยไม่ได้นอนโรงพยาบาลอาจไม่เข้าเงื่อนไข แม้เป็นค่ารักษาพยาบาลจริง
คำว่าไม่สำรองจ่ายต้องอ่านควบคู่กับเงื่อนไขโรงพยาบาลในเครือและขั้นตอนอนุมัติ หากโรงพยาบาลอยู่นอกเครือ รายการรักษาไม่เข้าเกณฑ์ หรือมีค่าใช้จ่ายเกินวงเงิน อาจต้องสำรองจ่ายหรือรับผิดชอบส่วนต่างเอง
รายการข้อยกเว้นจริงใช้ถ้อยคำตามกรมธรรม์ของแต่ละบริษัท จึงไม่ควรสรุปจากโบรชัวร์หน้าแรกเพียงอย่างเดียว ตารางผลประโยชน์ ข้อยกเว้น และเงื่อนไขเคลมเป็นเอกสารที่ต้องอ่านประกอบกัน
ปัจจัยที่ทำให้เบี้ยจริงต่างจากตัวเลขหน้าเว็บ
ตัวเลขเบี้ยเริ่มต้นในหน้าเว็บเป็นเพียงกรอบอ้างอิง เบี้ยจริงอาจเปลี่ยนตามอายุ เพศ สุขภาพ อาชีพ แผนที่เลือก วิธีชำระเบี้ย และผลการพิจารณารับประกันภัยของบริษัท
อายุและสุขภาพมีผลมากในประกันสุขภาพ คนอายุน้อยและไม่มีประวัติรักษาซับซ้อนอาจได้รับเงื่อนไขต่างจากผู้ที่มีโรคประจำตัว เคยผ่าตัด หรือมีประวัติรักษาต่อเนื่อง
จาก PLAN FACTS ทั้งแผนเปรียบเทียบหลายบริษัทและ FWD ระบุว่าต้องตอบคำถามสุขภาพ ส่วนกรุงไทย AXA ระบุว่าบางแผนอาจต้องตรวจสุขภาพ ปัจจัยเหล่านี้มีผลต่อการรับประกันภัยและเงื่อนไขสุดท้าย
ระดับความคุ้มครองที่เลือกมีผลโดยตรง เช่น เพิ่มวงเงินค่าห้อง เพิ่ม OPD หรือเลือกแผนที่มีเครือข่ายโรงพยาบาลกว้างขึ้น เบี้ยอาจสูงกว่าช่วงเริ่มต้นที่เห็นในข้อมูลสรุป
อ่านชื่อแผนให้ตรงกับใบเสนอราคา เพราะบริษัทเดียวกันอาจมีหลายระดับความคุ้มครอง
เทียบ IPD และ OPD แยกกัน ไม่ใช้คำว่าแผนสุขภาพเป็นข้อสรุปรวม
ตรวจวงเงินค่าห้อง ค่าผ่าตัด และวงเงินรวมต่อปีว่ามีเพดานอย่างไร
อ่านเงื่อนไขโรคเดิม ระยะเวลารอคอย และข้อยกเว้นก่อนเทียบราคา
หากหน้าสรุปไม่มีตัวเลขวงเงินหรือเบี้ยบางรายการ ให้ยึดว่าเงื่อนไขขึ้นกับแต่ละบริษัท ไม่เติมตัวเลขเอง
คำถามที่พบบ่อยเกี่ยวกับประกันสุขภาพงบประมาณ 500 บาทต่อเดือน
จากข้อมูลอ้างอิง มีบางแผนที่เบี้ยเริ่มต้นประมาณ 3,000 ถึง 5,000 บาทต่อปี ซึ่งใกล้เคียงงบเดือนละ 500 บาทหรือประมาณ 6,000 บาทต่อปี แต่เบี้ยจริงขึ้นกับอายุ สุขภาพ อาชีพ แผนที่เลือก และการพิจารณารับประกันภัยของบริษัท
ไม่เสมอไป แผนพื้นฐานของ FWD ตามข้อมูลอ้างอิงไม่ครอบคลุม OPD ส่วนแผนที่มีข้อมูลว่าครอบคลุม IPD พร้อม OPD เช่น กรุงไทย AXA มีช่วงเบี้ยเริ่มต้นประมาณ 8,000 บาทต่อปี ซึ่งสูงกว่างบ 6,000 บาทต่อปี
โรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง และบริษัทอาจพิจารณาจากคำถามสุขภาพ ประวัติรักษา เอกสารแพทย์ หรือการตรวจสุขภาพในบางแผน เงื่อนไขสุดท้ายขึ้นกับการพิจารณารับประกันภัยของบริษัท
จากข้อมูล FWD มีค่าห้องสูงสุด 4,000 บาทต่อคืนในแผนที่อ้างอิง แต่ต้องตรวจว่าเป็นแผนใด ระดับใด และมีเงื่อนไขย่อยอย่างไร ส่วนแผนอื่นขึ้นกับตารางผลประโยชน์ของแต่ละบริษัท
โดยทั่วไปต้องเป็นโรงพยาบาลในเครือและรายการรักษาต้องเข้าเงื่อนไขกรมธรรม์ หากอยู่นอกเครือ เกินวงเงิน หรือไม่เข้าเงื่อนไข อาจต้องสำรองจ่ายหรือรับผิดชอบส่วนต่างเอง รายละเอียดขึ้นกับแต่ละบริษัท
วิธีใช้ข้อมูลเปรียบเทียบโดยไม่รีบตัดสินใจจากเบี้ยอย่างเดียว
เบี้ยประกันสุขภาพ เดือนละ 500 บาทใช้เป็นจุดเริ่มต้นในการคัดกรองได้ แต่ไม่ควรเป็นข้อสรุปสุดท้าย หลังจากพบแผนที่อยู่ใกล้งบประมาณ ต้องตรวจ IPD OPD ค่าห้อง วงเงินรวม ข้อยกเว้น โรคเดิม และเงื่อนไขเคลมควบคู่กัน
การเปรียบเทียบข้ามบริษัทช่วยให้เห็นว่าแผนที่เบี้ยใกล้กันอาจมีเงื่อนไขต่างกันมาก โดยเฉพาะ OPD เครือข่ายโรงพยาบาล และขั้นตอนการใช้สิทธิไม่สำรองจ่าย
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง