เทียบราคาประกันชั้น 1 ทุกบริษัท 2026 ช่วงเบี้ยของแต่ละเจ้า
ดูช่วงเบี้ยชั้น 1 รายบริษัทแบบอ่านง่าย พร้อมข้อจำกัด เงื่อนไขซ่อม และเหตุที่ราคาจริงอาจต่างจากตาราง
สรุป ราคาประกันภัยรถยนต์ชั้น 1 ทุกบริษัท 2026 อยู่ประมาณเท่าไร
- จากข้อมูลแผนอ้างอิงที่มี ราคาประกันภัยรถยนต์ชั้น 1 ทุกบริษัทในบทความนี้อยู่ประมาณ 8,000 ถึง 35,000 บาทต่อปี
- Roojai อยู่ราว 8,000 ถึง 25,000 บาทต่อปี วิริยะ 9,000 ถึง 30,000 บาทต่อปี AXA 9,000 ถึง 28,000 บาทต่อปี และกรุงเทพประกันภัย 10,000 ถึง 35,000 บาทต่อปี
- คำว่า ทุกบริษัท ในบทความนี้หมายถึงบริษัทที่มี PLAN FACTS ให้เปรียบเทียบ ได้แก่ Roojai วิริยะ AXA และกรุงเทพประกันภัย ไม่ใช่ทุกบริษัทในตลาดประกันภัยไทย
- ราคาจริงขึ้นกับรุ่นรถ อายุรถ ทุนประกัน ประวัติเคลม พื้นที่ใช้งาน ประเภทซ่อมอู่หรือซ่อมห้าง และเงื่อนไขรับประกันของแต่ละบริษัท
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น
ภาพรวมราคาประกันภัยรถยนต์ชั้น 1 ทุกบริษัท 2026 จากข้อมูลแผนอ้างอิงที่มีอยู่ในช่วงประมาณ 8,000 ถึง 35,000 บาทต่อปี โดยช่วงเริ่มต้นต่ำสุดในชุดข้อมูลนี้เป็นของ Roojai และช่วงสูงสุดในชุดข้อมูลนี้เป็นของกรุงเทพประกันภัย
ตัวเลขดังกล่าวไม่ใช่ใบเสนอราคาสำหรับรถทุกคัน แต่เป็นกรอบราคาเพื่อใช้เทียบภาพรวมระหว่างบริษัท ตัวอย่างเช่น รถรุ่นยอดนิยมที่อะไหล่หาง่ายและประวัติเคลมน้อย อาจได้เบี้ยต่ำกว่ารถรุ่นนำเข้า รถแต่ง หรือรถที่มีประวัติเคลมถี่ แม้อยู่ในบริษัทเดียวกัน
คำว่า ทุกบริษัท ในบทความนี้จึงต้องอ่านให้ชัดว่าเป็นทุกบริษัทที่มีข้อมูล PLAN FACTS ให้เปรียบเทียบเท่านั้น หากบริษัทใดไม่มีข้อมูลในชุดอ้างอิงนี้ ตัวเลขเบี้ยและเงื่อนไขต้องถือว่าขึ้นกับการคำนวณและนโยบายรับประกันของแต่ละบริษัท
ปัจจัยที่ทำให้ราคาเปลี่ยนได้มาก ได้แก่ ยี่ห้อ รุ่น ปีจดทะเบียน อายุรถ มูลค่ารถ ทุนประกัน ประเภทการซ่อม ประวัติการเคลม พื้นที่ใช้งานหลัก และการมีหรือไม่มีค่าเสียหายส่วนแรก ในบางกรณีรถรุ่นเดียวกันแต่จอดคนละพื้นที่หรือมีผู้ขับขี่ต่างประวัติกัน เบี้ยที่คำนวณจริงอาจไม่เท่ากัน
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ตารางเทียบช่วงเบี้ยประกันชั้น 1 ของแต่ละเจ้า
| บริษัทและแผน | ช่วงเบี้ยประมาณต่อปี | ความคุ้มครองเด่นตามข้อมูลอ้างอิง | จุดเด่น | ข้อจำกัดที่ต้องดูเพิ่ม |
|---|---|---|---|---|
| Roojai ประกันชั้น 1 | 8,000 ถึง 25,000 บาทต่อปี | คุ้มครองความเสียหายต่อรถเอาประกันตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม 10 ล้าน ไฟไหม้ ลักทรัพย์ | มีช่องทางออนไลน์ แสดงข้อมูลราคาและรายละเอียดเพื่อใช้เปรียบเทียบได้ | ไม่มีสาขา walk-in อู่ในเครือน้อยกว่าบริษัทดั้งเดิม |
| วิริยะ ประกันชั้น 1 | 9,000 ถึง 30,000 บาทต่อปี | คุ้มครองความเสียหายต่อรถเอาประกันตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | มีเครือข่ายอู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ | ราคาสูงกว่า online insurer ในข้อมูลอ้างอิง ต้องซื้อผ่านตัวแทนหรือนายหน้า |
| กรุงเทพประกันภัย ชั้น 1 | 10,000 ถึง 35,000 บาทต่อปี | คุ้มครองความเสียหายต่อรถเอาประกันตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | มีเครือข่ายบริการและช่องทางติดต่อหลายรูปแบบจากกลุ่มธนาคารกรุงเทพ | ราคาค่อนข้างสูง ต้องซื้อผ่านสาขาหรือตัวแทน |
| AXA ประกันชั้น 1 | 9,000 ถึง 28,000 บาทต่อปี | คุ้มครองความเสียหายต่อรถเอาประกันตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | แบรนด์ระดับโลก มีช่องทาง MyAXA app สำหรับติดตามและแจ้งเคลมออนไลน์ | ราคาสูงกว่า online insurtech ในข้อมูลอ้างอิง ต้องซื้อผ่านตัวแทนหรือนายหน้าบางส่วน |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ตารางนี้ใช้เพื่อดูกรอบราคาและเงื่อนไขหลักของประกันชั้น 1 เท่านั้น ไม่ใช่ใบเสนอราคาจริง เบี้ยสุดท้ายต้องคำนวณจากข้อมูลรถ ผู้ขับขี่ ทุนประกัน และเกณฑ์รับประกันของบริษัทในช่วงเวลาที่ขอราคา
เมื่อเทียบจากข้อมูลที่มี Roojai มีช่วงเบี้ยประมาณ 8,000 ถึง 25,000 บาทต่อปี ซึ่งต่ำกว่าช่วงเริ่มต้นของอีก 3 บริษัทในตาราง วิริยะและ AXA เริ่มที่ประมาณ 9,000 บาทต่อปี ส่วนกรุงเทพประกันภัยเริ่มที่ประมาณ 10,000 บาทต่อปี
ช่วงเริ่มต้นที่ต่ำกว่าไม่ได้แปลว่ารถทุกคันจะได้ราคานั้น และช่วงสูงกว่าก็ไม่ได้แปลว่าครอบคลุมเหตุการณ์ได้กว้างกว่าเสมอ ต้องดูทุนประกัน วงเงินบุคคลภายนอก เงื่อนไขซ่อม รายชื่ออู่ และข้อยกเว้นควบคู่กัน
ภาพรวมจากข้อมูลอ้างอิงคือ online insurer อาจเด่นเรื่องช่องทางออนไลน์ การแสดงข้อมูลราคา และขั้นตอนเปรียบเทียบในบางกรณี ส่วนบริษัทดั้งเดิมมักมีจุดแข็งด้านเครือข่ายอู่ ช่องทางบริการ และประสบการณ์งานเคลมภาคสนาม
ความคุ้มครองที่พบร่วมกันในแผนชั้น 1 ตามข้อมูลอ้างอิง ได้แก่ ความเสียหายต่อรถเอาประกันตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม และความเสียหายจากไฟไหม้หรือลักทรัพย์ แต่รายละเอียดการจ่ายสินไหมยังต้องยึดตามกรมธรรม์ เอกสารแนบท้าย และหลักฐานเหตุการณ์จริง
การอ่านตารางให้รอบด้านต้องเชื่อมราคาเข้ากับเงื่อนไขใช้งาน เช่น หากพื้นที่ใช้งานมีอู่ในเครือของบริษัทหนึ่งมากกว่า การบริการหลังเกิดเหตุอาจสะดวกกว่าการดูเบี้ยอย่างเดียว ในทางกลับกัน หากเน้นการจัดการออนไลน์และยอมรับข้อจำกัดเรื่องสาขา walk-in ได้ เงื่อนไขของผู้รับประกันแบบออนไลน์อาจถูกนำมาเทียบราคาได้ชัดเจนขึ้น
ข้อความในข้อมูลอ้างอิงที่ระบุว่าคุ้มครองความเสียหายต่อรถเอาประกันเป็นคำอธิบายระดับแผน ไม่ได้หมายความว่าจ่ายสินไหมโดยไม่มีข้อจำกัด กรณีเมาแล้วขับ ใช้รถผิดประเภท หรือแจ้งข้อมูลไม่ตรงกับข้อเท็จจริง ยังอาจติดเงื่อนไขหรือข้อยกเว้นตามกรมธรรม์
ทำไมเบี้ยชั้น 1 ของรถแต่ละคันไม่เท่ากัน
เบี้ยประกันชั้น 1 ใช้ตัวเลขเดียวแทนรถทุกคันไม่ได้ เพราะบริษัทประกันประเมินความเสี่ยงจากข้อมูลหลายด้าน รถรุ่นเดียวกันแต่ปีจดทะเบียนต่างกัน ทุนประกันต่างกัน หรือพื้นที่ใช้งานต่างกัน อาจได้เบี้ยไม่เท่ากัน
ข้อมูลของรถมีผลต่อเบี้ยอย่างมาก เช่น ยี่ห้อ รุ่น ปีจดทะเบียน อายุรถ มูลค่าตลาด ค่าอะไหล่ ความนิยมของรุ่นรถ และสถิติการโจรกรรม รถที่อะไหล่มีราคาสูงหรือซ่อมซับซ้อนมักถูกประเมินความเสี่ยงด้านต้นทุนซ่อมสูงกว่ารถตลาดทั่วไป
เงื่อนไขความคุ้มครองก็ทำให้ราคาเปลี่ยนได้ เช่น ทุนประกัน ประเภทซ่อมอู่หรือซ่อมห้าง วงเงินคุ้มครองบุคคลภายนอก และความคุ้มครองเพิ่มเติมอย่างน้ำท่วมหรือภัยธรรมชาติ หากมีระบุในเงื่อนไขเฉพาะแผน
ด้านผู้ขับขี่และการใช้งาน บริษัทมักพิจารณาประวัติเคลม จำนวนผู้ขับขี่ ลักษณะใช้งานส่วนบุคคลหรือเชิงพาณิชย์ พื้นที่จอดรถ และพื้นที่ใช้งานหลัก รถที่ใช้เดินทางไกลทุกวันย่อมมีรูปแบบความเสี่ยงต่างจากรถที่ใช้เฉพาะวันหยุด
เบี้ยต่ำไม่ได้แปลว่าด้อยกว่าเสมอ และเบี้ยสูงไม่ได้แปลว่าคุ้มครองเหตุการณ์ได้กว้างในทุกมุมเสมอ การเปรียบเทียบที่รอบคอบต้องอ่านวงเงิน เงื่อนไขซ่อม ข้อยกเว้น ขั้นตอนแจ้งเหตุ และบริการหลังการขายพร้อมกัน
รุ่นรถและค่าอะไหล่: รถบางรุ่นมีอะไหล่ราคาแพงหรือรอนาน ทำให้ต้นทุนซ่อมที่บริษัทประเมินสูงขึ้น
อายุรถและมูลค่ารถ: รถใหม่มักมีทุนประกันสูงกว่า ส่วนรถอายุมากอาจมีข้อจำกัดเรื่องการรับประกันชั้น 1 หรือประเภทซ่อม
ทุนประกัน: ทุนประกันสูงขึ้นมักทำให้เบี้ยสูงขึ้น แต่ต้องเทียบกับมูลค่ารถจริงและเงื่อนไขของแต่ละบริษัท
ประเภทซ่อม: ซ่อมห้างมักมีต้นทุนต่างจากซ่อมอู่ เงื่อนไขรับรถเข้าศูนย์และอายุรถที่รับซ่อมห้างขึ้นกับบริษัท
ประวัติเคลม: รถที่มีประวัติเคลมบ่อยอาจถูกคิดเบี้ยต่างจากรถที่ประวัติเคลมน้อยหรือไม่มีเคลม
พื้นที่ใช้งาน: พื้นที่ที่มีความหนาแน่นของการจราจร น้ำท่วม หรืออัตราอุบัติเหตุสูง อาจมีผลต่อการประเมินราคา
ค่าเสียหายส่วนแรก: บางแผนอาจให้เลือกความรับผิดส่วนแรกเพื่อปรับเบี้ย แต่ต้องเข้าใจว่าจะมีค่าใช้จ่ายเมื่อเกิดเหตุเข้าเงื่อนไข
ชั้น 1 คุ้มครองอะไรบ้างเมื่อเทียบกับเบี้ยที่จ่าย
ประกันชั้น 1 โดยทั่วไปเน้นคุ้มครองความเสียหายต่อรถเอาประกัน ความรับผิดต่อบุคคลภายนอก และความเสียหายจากไฟไหม้หรือลักทรัพย์ แต่รายละเอียดจริงต้องยึดตามกรมธรรม์และเอกสารแนบท้ายของแต่ละบริษัท
ในส่วนรถเอาประกัน แผนชั้น 1 ในข้อมูลอ้างอิงระบุว่ามีความคุ้มครองความเสียหายต่อรถตัวเองตามเงื่อนไขกรมธรรม์ โดยหลักมักครอบคลุมอุบัติเหตุทั้งมีคู่กรณีและไม่มีคู่กรณี เช่น ชนท้ายรถคันหน้า เฉี่ยวเสา หรือครูดกำแพง ทั้งหมดนี้ยังต้องดูหลักฐาน เหตุการณ์จริง และค่าเสียหายส่วนแรกประกอบ
ความคุ้มครองบุคคลที่สามมักเกี่ยวกับความเสียหายต่อทรัพย์สิน ชีวิต และร่างกายของบุคคลภายนอกตามวงเงินที่ระบุไว้ในกรมธรรม์ ในข้อมูลอ้างอิงมีตัวเลขเฉพาะ Roojai ที่ระบุคุ้มครองบุคคลที่สาม 10 ล้าน ส่วนวิริยะ AXA และกรุงเทพประกันภัยให้ถือว่าเป็นไปตามเงื่อนไขของแต่ละบริษัท
ไฟไหม้และลักทรัพย์เป็นความคุ้มครองหลักที่ปรากฏในแผนชั้น 1 ทุกบริษัทที่มีข้อมูลในตารางนี้ อย่างไรก็ตาม การพิจารณาสินไหมยังขึ้นกับลักษณะเหตุการณ์ หลักฐานการแจ้งความหรือรายงานเหตุ และข้อยกเว้นที่เขียนไว้ในกรมธรรม์
ประสบการณ์ใช้งานหลังเกิดเหตุไม่ได้ขึ้นกับเบี้ยเพียงอย่างเดียว แต่รวมถึงขั้นตอนแจ้งเหตุ ความเร็วในการสำรวจภัย ช่องทางติดตามเคลม และความสะดวกของอู่ในเครือ บริษัทที่เบี้ยใกล้กันจึงอาจให้ประสบการณ์หลังเกิดเหตุแตกต่างกันได้
ควรตรวจสอบประเภทซ่อมอู่หรือซ่อมห้าง รายชื่ออู่ในเครือ ระยะเวลารับประกันงานซ่อม เงื่อนไขอะไหล่ และขั้นตอนแจ้งเหตุ เพราะรายละเอียดเหล่านี้มีผลต่อการใช้งานจริงมากกว่าการดูช่วงเบี้ยเพียงตัวเลขเดียว
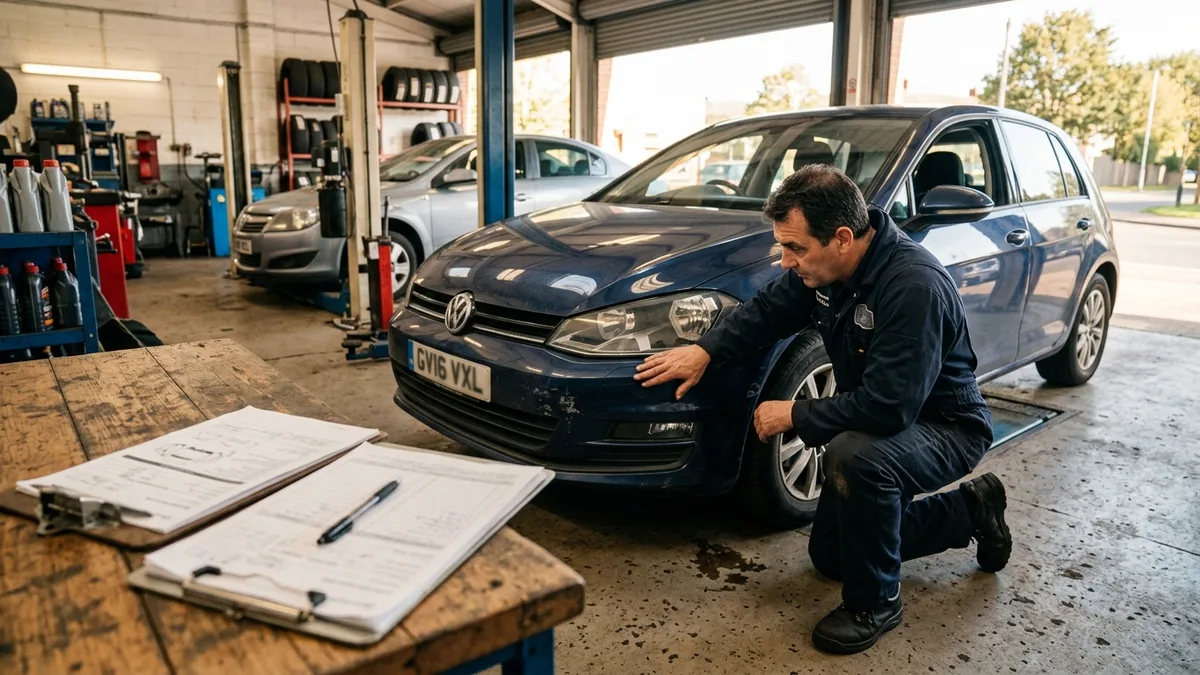
กรณีที่ประกันชั้น 1 อาจไม่คุ้มครอง หรือเคลมแล้วติดเงื่อนไข
เมาแล้วขับ หรือมีปริมาณแอลกอฮอล์เกินเกณฑ์ที่กฎหมายและกรมธรรม์กำหนด อาจถูกปฏิเสธสินไหมบางส่วนหรือทั้งหมดตามเงื่อนไข
ขับโดยไม่มีใบอนุญาตขับขี่ที่ถูกต้อง หรือผู้ขับขี่ไม่เข้าเงื่อนไขที่กรมธรรม์ระบุ อาจมีผลต่อการพิจารณาเคลม
ใช้รถผิดประเภทจากที่แจ้งไว้ เช่น แจ้งใช้งานส่วนบุคคลแต่ใช้รับจ้างหรือเชิงพาณิชย์ อาจเป็นเหตุให้ติดเงื่อนไข
ใช้รถในการแข่งขัน ทดลองความเร็ว หรือกิจกรรมที่มีความเสี่ยงพิเศษซึ่งไม่ได้รับความคุ้มครองตามกรมธรรม์
ตั้งใจให้เกิดอุบัติเหตุ แจ้งข้อมูลเท็จ หรือสร้างหลักฐานไม่ตรงข้อเท็จจริง อาจทำให้บริษัทปฏิเสธสินไหม
ดัดแปลงรถ ติดตั้งอุปกรณ์เพิ่ม เปลี่ยนสภาพรถ หรือใช้อะไหล่แต่งโดยไม่ได้แจ้งบริษัท อาจมีผลต่อวงเงินและการพิจารณาสินไหม
ซ่อมรถก่อนบริษัทตรวจสอบ หรือแจ้งเหตุล่าช้าโดยไม่มีเหตุสมควร อาจทำให้ขั้นตอนเคลมซับซ้อนขึ้น
แม้เป็นประกันชั้น 1 ก็ไม่ได้หมายถึงคุ้มครองทุกเหตุการณ์โดยไม่มีเงื่อนไข ทุกความคุ้มครองมีข้อกำหนด ข้อยกเว้น และหน้าที่ของผู้เอาประกันภัยตามกรมธรรม์
กรณีดัดแปลงรถเป็นจุดที่มักถูกมองข้าม เช่น เปลี่ยนล้อแม็ก ติดตั้งชุดแต่ง เพิ่มเครื่องเสียง หรือดัดแปลงช่วงล่าง หากไม่ได้แจ้งและไม่ได้ระบุในกรมธรรม์ อุปกรณ์เหล่านี้อาจไม่ได้รับความคุ้มครองเต็มตามมูลค่าที่ติดตั้งจริง
ภัยธรรมชาติและน้ำท่วมต้องอ่านแยกเป็นรายแผน ไม่ควรเหมารวมว่าประกันชั้น 1 ทุกฉบับมีเงื่อนไขเหมือนกัน บางบริษัทอาจระบุความคุ้มครองไว้ในกรมธรรม์หรือเอกสารแนบท้าย ส่วนบางกรณีอาจมีข้อจำกัดเรื่องพื้นที่ เหตุการณ์ หรือวงเงิน
ค่าเสียหายส่วนแรก ค่าเสื่อม อุปกรณ์ส่วนควบ และเงื่อนไขซ่อมเป็นอีกกลุ่มเงื่อนไขที่ทำให้จำนวนเงินที่ต้องรับผิดชอบจริงแตกต่างกันได้ ตัวอย่างเช่น เคลมไม่มีคู่กรณีบางกรณีอาจมีค่าเสียหายส่วนแรก หรือการเปลี่ยนอะไหล่บางประเภทอาจต้องดูเงื่อนไขค่าเสื่อม
หากแจ้งเหตุล่าช้า หลักฐานไม่ครบ หรือดำเนินการซ่อมก่อนบริษัทตรวจสอบ บริษัทอาจต้องใช้เวลาพิจารณาเพิ่มขึ้น เอกสารที่มักเกี่ยวข้องได้แก่ ภาพถ่ายจุดเกิดเหตุ ใบแจ้งความ รายละเอียดคู่กรณี และหลักฐานการครอบครองรถ
การเทียบราคาประกันภัยรถยนต์ชั้น 1 ทุกบริษัทควรดูทั้งส่วนที่คุ้มครองและส่วนที่ไม่คุ้มครอง เพราะข้อยกเว้นบางข้อมีผลมากกว่าส่วนต่างเบี้ยเพียงไม่กี่พันบาทต่อปี
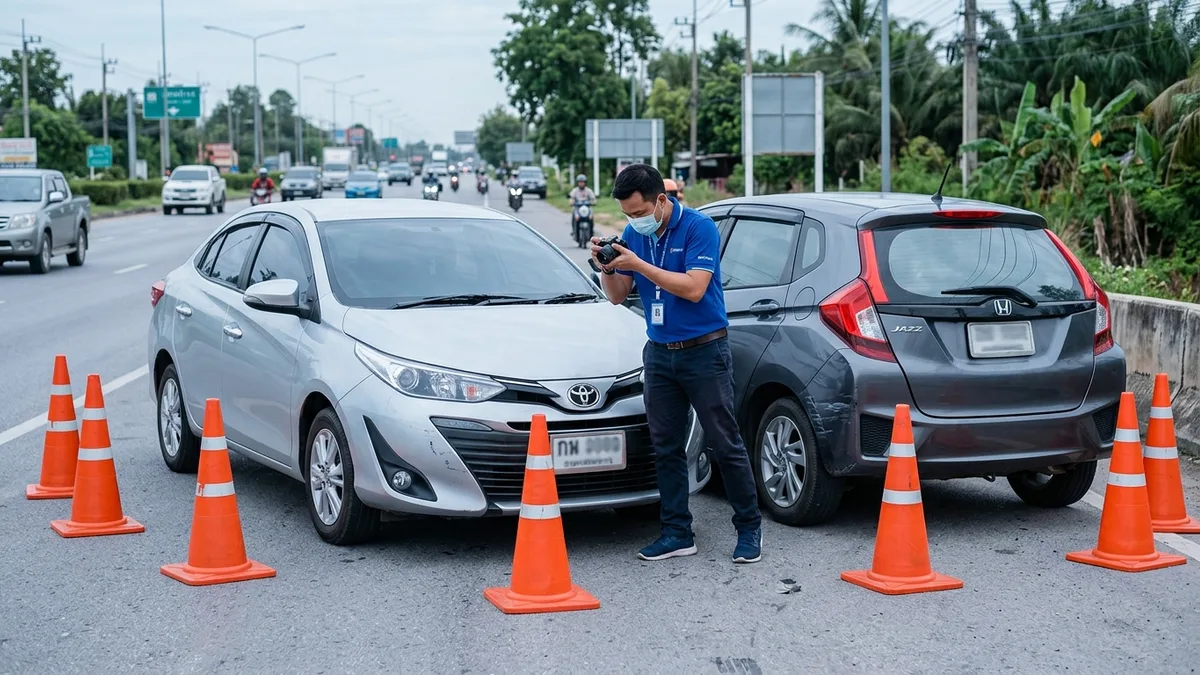
ถ้าเบี้ยชั้น 1 สูงเกินงบ มีทางเลือกแบบ 2+ 3+ หรือชั้น 2 อย่างไร
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูง จากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- อู่คุณภาพในเครือ
- ลูกค้าธนาคารกรุงเทพที่ต้องการความสะดวก
- ต้องการแบรนด์ที่มั่นคงและน่าเชื่อถือสูงสุด
- รถราคาสูงที่ต้องการบริการครบวงจร
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ส่วนนี้ไม่ใช่การชี้ให้เลือกแผนใด แต่ช่วยให้เห็นความต่างเมื่อเทียบกับประกันชั้น 1 โดยเฉพาะในกรณีรถอายุหลายปี รถใช้งานน้อย หรือรถที่ต้องการลดค่าเบี้ยประกันประจำปี
จากข้อมูลอ้างอิง แผน 2+ ของบริษัทที่มีข้อมูลอยู่ประมาณ 5,000 ถึง 14,000 บาทต่อปี หลักการคือคุ้มครองซ่อมรถตัวเองกรณีชนกับยานพาหนะ และมีไฟไหม้ ลักทรัพย์ รวมถึงน้ำท่วมและภัยธรรมชาติในบางแผนตามข้อมูลที่ระบุ
ข้อจำกัดที่เห็นชัดจาก Roojai 2+ คือไม่คุ้มครองรถตัวเองกรณีชนสิ่งของหรือชนกำแพง ดังนั้นเบี้ยที่ต่ำกว่าชั้น 1 อาจแลกกับขอบเขตคุ้มครองรถตัวเองที่แคบลงในบางสถานการณ์
แผน 3+ จากข้อมูลอ้างอิงอยู่ประมาณ 3,000 ถึง 9,000 บาทต่อปี โดยมักเน้นซ่อมรถตัวเองกรณีชนกับยานพาหนะ คุ้มครองบุคคลที่สาม และประกันอุบัติเหตุส่วนบุคคล แต่บางแผนไม่คุ้มครองไฟไหม้ ลักทรัพย์ และภัยธรรมชาติ
ชั้น 2 ของ Roojai ตามข้อมูลอ้างอิงอยู่ประมาณ 3,500 ถึง 9,000 บาทต่อปี โดยมีไฟไหม้ ลักทรัพย์ คุ้มครองบุคคลที่สาม และประกันอุบัติเหตุส่วนบุคคล แต่ไม่คุ้มครองซ่อมรถตัวเองกรณีชน และไม่คุ้มครองน้ำท่วม
เมื่อเปรียบเทียบกับชั้น 1 แผนที่เบี้ยต่ำกว่ามักต้องอ่านให้ชัดว่าเหตุการณ์ใดจ่าย เหตุการณ์ใดไม่เข้าเงื่อนไข และมีวงเงินหรือข้อจำกัดอะไรบ้าง การดูเฉพาะราคาอาจทำให้เข้าใจขอบเขตความคุ้มครองคลาดเคลื่อน
2+: เหมาะกับรถที่ต้องการลดเบี้ยเมื่อเทียบกับชั้น 1 แต่ยังต้องการความคุ้มครองรถตัวเองกรณีชนกับยานพาหนะตามเงื่อนไข
3+: เน้นกรณีชนกับยานพาหนะและบุคคลที่สาม แต่ต้องระวังข้อจำกัดเรื่องไฟไหม้ ลักทรัพย์ และภัยธรรมชาติในบางแผน
ชั้น 2: เน้นไฟไหม้ ลักทรัพย์ และบุคคลที่สาม แต่ตามข้อมูล Roojai ไม่คุ้มครองซ่อมรถตัวเองกรณีชน
ชั้น 1: ขอบเขตคุ้มครองรถตัวเองกว้างกว่าในข้อมูลอ้างอิง แต่เบี้ยสูงกว่าและยังมีข้อยกเว้นตามกรมธรรม์
คำถามที่พบบ่อยเกี่ยวกับการเทียบเบี้ยชั้น 1
จากข้อมูลแผนอ้างอิงที่มี ช่วงเบี้ยเริ่มประมาณ 8,000 บาทต่อปี และอาจสูงถึงประมาณ 35,000 บาทต่อปี ขึ้นกับบริษัท รุ่นรถ ทุนประกัน และเงื่อนไขรับประกัน
เมื่อดูเฉพาะ PLAN FACTS ที่ให้ไว้ Roojai มีช่วงเบี้ยประมาณ 8,000 ถึง 25,000 บาทต่อปี ซึ่งเป็นช่วงเริ่มต้นต่ำกว่าบริษัทอื่นในตาราง แต่การเปรียบเทียบจริงต้องดูความคุ้มครอง อู่ซ่อม และข้อจำกัดประกอบ
เพราะตัวเลขในบทความเป็นช่วงเบี้ยอ้างอิง ไม่ใช่ใบเสนอราคาเฉพาะรถคันใดคันหนึ่ง ราคาจริงขึ้นกับข้อมูลรถ ผู้ขับขี่ ประวัติเคลม พื้นที่ใช้งาน และเงื่อนไขของแต่ละบริษัท
ขึ้นกับเกณฑ์รับประกันของแต่ละบริษัท อายุรถ สภาพรถ รุ่นรถ และประวัติการใช้งาน บางบริษัทอาจรับชั้น 1 เฉพาะรถที่อยู่ในช่วงอายุที่กำหนด หรืออาจเสนอประเภทความคุ้มครองอื่นแทน
ต้องดูกรมธรรม์และเอกสารแนบท้ายของแต่ละบริษัท ไม่ควรเหมารวมว่าชั้น 1 ทุกฉบับมีเงื่อนไขเหมือนกัน หากไม่มีข้อมูลในแผนอ้างอิงให้ถือว่าขึ้นกับเงื่อนไขของบริษัท
ซ่อมห้างหมายถึงเข้าศูนย์บริการหรือเครือข่ายที่เกี่ยวข้องกับผู้ผลิตรถตามเงื่อนไข ส่วนซ่อมอู่หมายถึงอู่ในเครือหรืออู่ที่บริษัทกำหนด เงื่อนไขอายุรถ อะไหล่ ระยะเวลาซ่อม และค่าเบี้ยอาจต่างกันตามบริษัท
โดยหลักของประกันชั้น 1 มักคุ้มครองความเสียหายต่อรถตัวเองตามเงื่อนไขกรมธรรม์ แต่การพิจารณาสินไหมยังขึ้นกับเหตุการณ์จริง หลักฐาน ค่าเสียหายส่วนแรก และข้อยกเว้น
ไม่สามารถสรุปจากราคาอย่างเดียวได้ เบี้ยที่สูงกว่าอาจสะท้อนทุนประกัน ประเภทซ่อม เครือข่ายบริการ หรือความเสี่ยงของรถ แต่ต้องดูวงเงิน เงื่อนไขซ่อม และข้อยกเว้นควบคู่กัน
วิธีอ่านตารางราคาให้ไม่พลาดเงื่อนไขสำคัญ
ก่อนอ่านราคาประกันภัยรถยนต์ชั้น 1 ทุกบริษัท ควรเริ่มจากช่วงเบี้ย แล้วไล่ตรวจทุนประกัน ประเภทซ่อม วงเงินบุคคลที่สาม ไฟไหม้ ลักทรัพย์ รายชื่ออู่ และข้อยกเว้น เพื่อไม่ให้ตัดสินจากเบี้ยรายปีเพียงบรรทัดเดียว
เบี้ยประกันชั้น 1 ที่ดูใกล้กันอาจมีรายละเอียดต่างกันมาก ทั้งช่องทางบริการ ขั้นตอนแจ้งเคลม เงื่อนไขซ่อม และข้อจำกัดของอุปกรณ์ตกแต่ง การเทียบข้ามบริษัทจึงควรดูทั้งราคาและเงื่อนไขที่มีผลตอนเกิดเหตุ
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ช่วงเบี้ยจากข้อมูลอ้างอิงอยู่ประมาณ 8,000 ถึง 35,000 บาทต่อปี แต่ราคาจริงและผลการพิจารณาสินไหมขึ้นกับข้อมูลรถ เงื่อนไขรับประกัน กรมธรรม์ และข้อยกเว้นของแต่ละบริษัท