ประกันสุขภาพกับประกันโรคร้ายแรง 2026 พิจารณาอะไรก่อน ทับซ้อนกันตรงไหน
อ่านกรอบตัดสินใจแบบไม่ชี้นำรายบุคคล พร้อมตารางเทียบแผนมะเร็งหลายบริษัทและข้อควรระวังก่อนดูเบี้ย
- ประกันสุขภาพเน้นช่วยค่ารักษาพยาบาลตามจริงหรือภายในวงเงินที่ระบุในกรมธรรม์ ส่วนประกันโรคร้ายแรงหรือประกันมะเร็งมักจ่ายเป็นเงินก้อนหรือเหมาจ่ายเมื่อเข้าเงื่อนไขโรคและระยะที่กำหนด
- สองแบบไม่ได้แทนกันทั้งหมด เพราะประกันสุขภาพตอบโจทย์ใบเสร็จโรงพยาบาล ขณะที่เงินก้อนโรคร้ายแรงช่วยภาระรอบตัว เช่น รายได้ลดลง ค่าเดินทาง หรือค่าใช้จ่ายของผู้ดูแล
- เมื่อสวัสดิการค่ารักษามีน้อย ภาพรวมมักเริ่มจากการดูความคุ้มครองค่ารักษาเพื่อรับมือค่าโรงพยาบาลก่อน แล้วจึงพิจารณาเงินก้อนโรคร้ายแรงเพิ่มเติมตามช่องว่างที่เหลือ
- หากมีประกันสุขภาพกลุ่มหรือสวัสดิการค่ารักษาพอสมควรอยู่แล้ว ประกันโรคร้ายแรงอาจทำหน้าที่เป็นเงินสำรองเมื่อเจ็บป่วยหนัก แต่การจ่ายขึ้นกับนิยามโรค ระยะรอคอย และข้อยกเว้น
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
การเปรียบเทียบประกันสุขภาพ โรคร้ายแรงควรเริ่มจากช่องว่างทางการเงิน ไม่ใช่ดูจากชื่อแบบประกันเพียงอย่างเดียว ประกันสุขภาพรับมือค่ารักษาที่เกิดขึ้นในโรงพยาบาล ส่วนประกันโรคร้ายแรงรับมือเงินก้อนเมื่อโรคเข้าเงื่อนไขในกรมธรรม์
คนที่มีวงเงินค่ารักษาจากสวัสดิการน้อย อาจเจอภาระค่าห้อง ค่ายา ค่าผ่าตัด หรือค่ายาเฉพาะทางก่อนเงินก้อนโรคร้ายแรงจะเกี่ยวข้อง ในทางกลับกัน คนที่มีสวัสดิการค่ารักษาค่อนข้างสูงอาจกังวลเรื่องรายได้หยุดชะงัก ค่าเดินทางไปรักษา หรือค่าใช้จ่ายของผู้ดูแลมากกว่า
ประเด็นสำคัญคือเงินก้อนโรคร้ายแรงไม่ได้หมายความว่าจะจ่ายทุกครั้งที่ป่วยหนัก ต้องเข้าเงื่อนไขคำจำกัดความโรค ระยะของโรค เอกสารแพทย์ ระยะรอคอย และข้อยกเว้นของแต่ละบริษัทเสมอ
ประกันสุขภาพ โรคร้ายแรง ต่างกันอย่างไร
เมื่อแยกตามหน้าที่ ประกันสุขภาพโดยทั่วไปเกี่ยวข้องกับค่าห้อง ค่าผ่าตัด ค่ายา ค่ารักษาผู้ป่วยในหรือผู้ป่วยนอก ตามรายการและวงเงินที่ระบุในกรมธรรม์ บางแผนใช้ระบบโรงพยาบาลคู่สัญญา บางแผนอาจมีเงื่อนไขสำรองจ่ายหรือเอกสารประกอบเพิ่มเติม
ประกันโรคร้ายแรงมักจ่ายเป็นเงินก้อนหรือจ่ายตามระยะโรคเมื่อแพทย์วินิจฉัยว่าเข้าเงื่อนไขในกรมธรรม์ เช่น มะเร็งในระยะที่กำหนด โรคหัวใจ หรือโรคร้ายแรงอื่นตามรายการ จึงไม่ใช่การเบิกค่ารักษาแบบแนบใบเสร็จเสมอไป
ความต่างหลักอยู่ที่ฐานการพิจารณา ประกันสุขภาพผูกกับค่าใช้จ่ายรักษาพยาบาล ส่วนประกันโรคร้ายแรงผูกกับสถานะการเจ็บป่วยที่ตรงนิยาม เงินก้อนที่ได้รับจึงอาจนำไปใช้กับภาระรอบตัว เช่น รายได้ลดลง ค่าเดินทาง ค่าปรับบ้าน หรือค่าใช้จ่ายของครอบครัวระหว่างพักรักษา
ทั้งสองแบบมีระยะรอคอย การแถลงสุขภาพ ข้อยกเว้น และเงื่อนไขการต่ออายุ การอ่านเพียงหัวข้อผลประโยชน์โดยไม่ดูนิยามโรคและข้อยกเว้น อาจทำให้ประเมินความคุ้มครองเกินกว่าขอบเขตจริง
ประกันสุขภาพ: ดูรายการค่ารักษา วงเงินย่อย ค่าห้อง ค่าผ่าตัด ผู้ป่วยใน ผู้ป่วยนอก และเงื่อนไขโรงพยาบาล
ประกันโรคร้ายแรง: ดูรายชื่อโรค ระดับความรุนแรง ระยะที่จ่าย รูปแบบเงินก้อนหรือเหมาจ่าย และหลักฐานทางการแพทย์
ประกันสุขภาพอาจช่วยโรคทั่วไปและอุบัติเหตุที่ไม่ใช่โรคร้ายแรง แต่ยังต้องอยู่ในรายการคุ้มครองและวงเงินที่กำหนด
ประกันโรคร้ายแรงอาจช่วยค่าใช้จ่ายที่ไม่อยู่ในใบเสร็จรักษา แต่ต้องเข้าเงื่อนไขโรคตามกรมธรรม์ก่อนจึงจะพิจารณาจ่ายได้
ไม่มีแบบใดคุ้มครองทุกสถานการณ์ การเปรียบเทียบต้องดูเงื่อนไขรับประกันภัยและข้อยกเว้นควบคู่กับเบี้ย
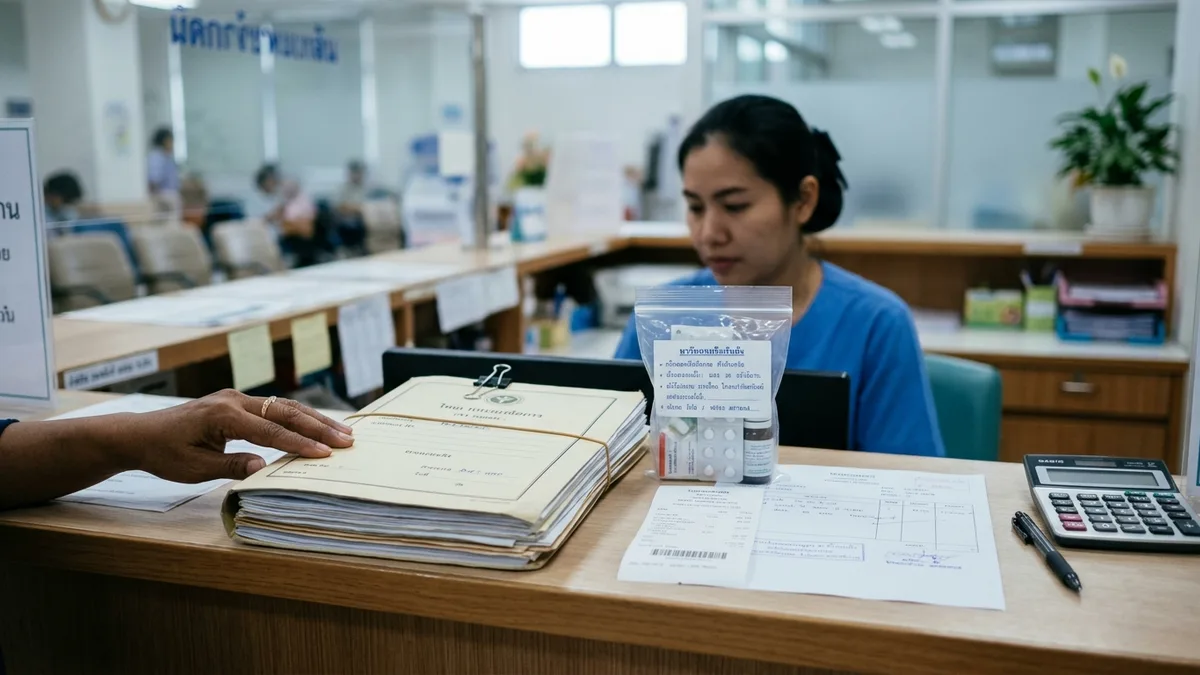
พิจารณาอะไรก่อนระหว่างค่ารักษากับเงินก้อนโรคร้ายแรง
ก่อนเทียบค่ารักษากับเงินก้อนโรคร้ายแรง ควรตั้งต้นจากข้อมูลเดิม 5 เรื่อง ได้แก่ สวัสดิการที่มีอยู่ วงเงินค่ารักษา เงินสำรอง ภาระหนี้หรือรายได้ครอบครัว และประวัติสุขภาพในครอบครัว ข้อมูลเหล่านี้ช่วยบอกว่าช่องว่างหลักอยู่ที่ใบเสร็จโรงพยาบาล หรือรายได้ที่อาจหายไประหว่างป่วยหนัก
กรณีไม่มีสวัสดิการหรือมีวงเงินค่ารักษาต่ำ ประกันสุขภาพมักตอบค่าใช้จ่ายโรงพยาบาลโดยตรงกว่า เพราะโรคทั่วไป อุบัติเหตุ การผ่าตัด หรือการรักษาที่ไม่เข้าเงื่อนไขโรคร้ายแรงยังเกิดขึ้นได้ ตัวอย่างเช่น การนอนโรงพยาบาลจากปอดอักเสบหรือผ่าตัดไส้ติ่งอาจไม่เกี่ยวกับเงินก้อนโรคร้ายแรง แต่ยังมีค่ารักษาจริงเกิดขึ้น
หากมีสวัสดิการค่ารักษาอยู่แล้ว แต่กังวลรายได้สะดุดเมื่อเจ็บป่วยหนัก ประกันโรคร้ายแรงหรือประกันมะเร็งอาจทำหน้าที่เป็นเงินก้อนเสริมได้ ตัวอย่างเช่น ผู้ป่วยมะเร็งอาจมีค่าเดินทางไปรับยา ค่าอาหารเฉพาะทาง ค่าเสียรายได้ของผู้ดูแล หรือภาระผ่อนบ้านที่ไม่ได้อยู่ในใบเสร็จค่ารักษา
ตัวอย่างข้อมูลอ้างอิงของประกันมะเร็งตามทุนประกันมี 3 ระดับ ได้แก่ ทุนประกัน 200,000 บาท เบี้ย 1,157 บาทต่อปี ระบุเป็นระดับคุ้มครองเบื้องต้นสำหรับวัยเริ่มทำงาน 20 ถึง 30 ปีที่มีงบประมาณน้อย, ทุนประกัน 500,000 บาท เบี้ย 2,884 บาทต่อปี ระบุเป็นระดับกลางสำหรับวัยทำงาน 30 ถึง 45 ปี และทุนประกัน 1,000,000 บาท เบี้ย 5,387 บาทต่อปี ระบุเป็นระดับสูงขึ้นสำหรับวัยกลางคน 40 ปีขึ้นไปหรือผู้ที่มีประวัติครอบครัว
ตัวเลขข้างต้นเป็นข้อมูลอ้างอิงตามแผนที่มีให้เท่านั้น รายละเอียดสุขภาพจริง อายุ อาชีพ ประวัติการรักษา และการพิจารณารับประกันภัยอาจทำให้เงื่อนไขแตกต่างกันตามแต่ละบริษัท
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ราคาโปร่งใส
- มีความคุ้มครองไฟไหม้ น้ำท่วม
- เคลมผ่านแอป 24 ชั่วโมง
- รถอายุ 5–8 ปีที่ยังมีมูลค่าพอสมควร
- คนกังวลเรื่องไฟไหม้และน้ำท่วม
- ต้องการความคุ้มครองกลางๆ ราคาไม่สูงมาก
ประกันรถยนต์ครบทุกประเภท บริการกว่า 80 ปี
- ราคาแข่งขันได้ดี
- บริการครบวงจรกว่า 80 ปี
- อู่ซ่อมในเครือทั่วประเทศ
- ต้องการแบรนด์เก่าแก่น่าเชื่อถือราคาไม่แพง
- รถอายุ 5–10 ปีงบกลาง
- คนต้องการ package คุ้มค่า
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูงจากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- เหมาะสำหรับลูกค้า BBL
- ลูกค้าธนาคารกรุงเทพที่ต้องการบริการครบวงจร
- รถอายุ 5–10 ปีที่ต้องการอู่มาตรฐาน
- คนที่ชอบติดต่อผ่านสาขา
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ
- อู่ในเครือกว้าง
- บริการหลังการขายดี
- รถจอดที่มีความเสี่ยงโจรกรรมสูง
- ต้องการแบรนด์น่าเชื่อถือในราคาประหยัด
- รถเก่าอายุ 10+ ปีที่ยังมีมูลค่า
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
จุดที่ทับซ้อนและจุดที่ไม่ทับซ้อนกัน
โรคเดียวกันอาจเกี่ยวข้องกับทั้งประกันสุขภาพและประกันโรคร้ายแรง เช่น มะเร็ง โรคหัวใจ หรือโรคหลอดเลือดสมอง แต่หลักคิดการจ่ายไม่เหมือนกัน ประกันสุขภาพดูค่ารักษาตามรายการและวงเงิน ส่วนประกันโรคร้ายแรงดูว่าโรคนั้นเข้าเงื่อนไขจ่ายเงินก้อนหรือเหมาจ่ายหรือไม่
ส่วนที่ไม่ทับซ้อนเห็นได้จากบทบาทของแต่ละแบบ ประกันสุขภาพอาจดูแลค่ารักษาโรคทั่วไปที่ไม่ใช่โรคร้ายแรง เช่น การติดเชื้อ การผ่าตัดบางชนิด หรืออุบัติเหตุ ขณะที่ประกันโรคร้ายแรงอาจให้เงินก้อนสำหรับภาระที่ไม่ได้อยู่ในใบเสร็จโรงพยาบาล เช่น รายได้ที่หายไปหรือค่าเดินทางไปรักษาต่อเนื่อง
ตัวอย่างสถานการณ์คือผู้ป่วยได้รับการวินิจฉัยพบก้อนเนื้อหรือเซลล์ผิดปกติ แต่หากยังไม่ถึงระยะหรือไม่ตรงนิยามในกรมธรรม์โรคร้ายแรง อาจไม่เข้าเงื่อนไขจ่ายเงินก้อน ในเวลาเดียวกัน ค่าตรวจ ค่าผ่าตัด หรือค่ายาบางรายการอาจถูกพิจารณาตามกรมธรรม์สุขภาพ หากอยู่ในเงื่อนไขและวงเงินที่กำหนด
การถือหลายกรมธรรม์ไม่ได้หมายความว่าจะได้รับเงินทุกกรณี เพราะแต่ละฉบับมีระยะรอคอย นิยามโรค เอกสารประกอบ และข้อยกเว้นแยกกัน การอ่านเงื่อนไขของแต่ละฉบับจึงสำคัญกว่าการนับจำนวนกรมธรรม์ที่ถืออยู่
คำว่าโรคเดียวกันในชีวิตจริงอาจไม่เท่ากับนิยามโรคเดียวกันในกรมธรรม์ ต้องดูระยะของโรค ผลตรวจทางพยาธิวิทยา เงื่อนไขแพทย์ผู้วินิจฉัย และเอกสารที่บริษัทกำหนด
ตารางเทียบแผนมะเร็งจากหลายบริษัทใน 2026
| บริษัทและแผน | ช่วงเบี้ยต่อปี | ทุนประกันสูงสุด | ระยะรอคอย | การตรวจสุขภาพ | รูปแบบการจ่าย | อายุรับประกันและต่ออายุ |
|---|---|---|---|---|---|---|
| AIA CI Plus | 3,200 ถึง 18,500 บาทต่อปี | 3,000,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 50 ปี | เหมาจ่ายตามระยะ | อายุ 20 ถึง 65 ปี ต่อได้ถึง 85 ปี |
| FWD Easy E-CANCER | 2,100 ถึง 13,800 บาทต่อปี | 2,000,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพ | จ่ายก้อนตามทุน | อายุ 20 ถึง 60 ปี ต่อได้ถึง 75 ปี |
| เมืองไทย Cancer Cover | 2,800 ถึง 16,200 บาทต่อปี | 2,500,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 55 ปี | เหมาจ่ายตามระยะ | อายุ 20 ถึง 60 ปี ต่อได้ถึง 80 ปี |
| Allianz My Cancer Care | 3,100 ถึง 17,800 บาทต่อปี | 3,000,000 บาท | 90 วัน | ตอบแบบสอบถาม | เหมาจ่ายและค่ารักษา | อายุ 20 ถึง 65 ปี ต่อได้ถึง 85 ปี |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ตารางนี้จัดทำเพื่อเปรียบเทียบเงื่อนไขเบื้องต้นของแผนมะเร็งใน 2026 ไม่ใช่การจัดอันดับ และไม่สรุปว่าแผนใดเหนือกว่าอีกแผน ความเหมาะสมขึ้นกับอายุ สุขภาพ งบประมาณ อาชีพ ประวัติการรักษา และเกณฑ์รับประกันภัยของแต่ละบริษัท
จากข้อมูลอ้างอิง ระยะรอคอยอยู่ที่ 90 วันเหมือนกัน แต่ทุนประกันสูงสุด รูปแบบการจ่าย และอายุที่ต่ออายุได้แตกต่างกัน เช่น บางแผนจ่ายก้อนตามทุน บางแผนเหมาจ่ายตามระยะ และบางแผนมีทั้งเหมาจ่ายและค่ารักษาตามเงื่อนไข
เบี้ยที่ต่ำกว่าไม่ได้แปลว่าเงื่อนไขครอบคลุมมากกว่าเสมอไป ต้องดูนิยามมะเร็ง ระยะที่จ่าย ข้อยกเว้นโรคเดิม การแถลงสุขภาพ เงื่อนไขต่ออายุ และเอกสารเคลมประกอบกัน
เงื่อนไขตรวจสุขภาพหรือแบบสอบถามสุขภาพเป็นอีกจุดที่ต้องอ่านละเอียด คำว่าไม่ต้องตรวจสุขภาพไม่ได้แปลว่าไม่ต้องแถลงข้อมูลสุขภาพ และไม่ได้ลบข้อยกเว้นเรื่องโรคหรืออาการที่มีมาก่อนทำประกันภัย
เรื่องที่มักไม่คุ้มครองหรือมีเงื่อนไขจนเคลมไม่ได้
โรคหรืออาการที่เกิดขึ้นก่อนทำประกัน หรือมีประวัติรักษามาก่อน อาจถูกยกเว้น เพิ่มเงื่อนไข หรือไม่รับประกันภัย ขึ้นกับการพิจารณาของบริษัทและข้อมูลที่แถลง
โรคที่พบในระยะรอคอยอาจไม่เข้าเงื่อนไขความคุ้มครอง เช่น แผนมะเร็งในข้อมูลอ้างอิงมีระยะรอคอย 90 วัน
การวินิจฉัยที่ไม่ตรงนิยามในกรมธรรม์ เช่น มะเร็งบางชนิด ระยะก่อนลุกลาม หรือผลตรวจที่ยังไม่ครบตามข้อกำหนด อาจทำให้ไม่ได้รับเงินก้อนตามที่คาดไว้
ค่าใช้จ่ายที่ไม่อยู่ในรายการคุ้มครองของประกันสุขภาพ เช่น ผู้ป่วยนอกบางรายการ เวชภัณฑ์พิเศษ การรักษาทางเลือก หรือค่าใช้จ่ายส่วนเกินวงเงิน ขึ้นกับเงื่อนไขของแต่ละบริษัท
การไม่เปิดเผยข้อมูลสุขภาพ อาชีพ หรือพฤติกรรมเสี่ยง อาจกระทบการพิจารณาสินไหมหรือการบังคับใช้กรมธรรม์
การถือกรมธรรม์หลายฉบับไม่ทำให้ข้อยกเว้นหายไป ทุกฉบับยังต้องพิจารณาตามเงื่อนไขของตนเอง
วงเงินสูงอาจไม่ช่วยหากเหตุการณ์ที่เกิดขึ้นอยู่ในข้อยกเว้น หรือยังอยู่ในระยะรอคอย การอ่านเฉพาะทุนประกันและเบี้ยโดยไม่ดูนิยามโรคเดิม ระยะโรค และเงื่อนไขการแถลงสุขภาพอาจทำให้เข้าใจความคุ้มครองคลาดเคลื่อน
คำถามที่พบบ่อยเกี่ยวกับประกันสุขภาพและโรคร้ายแรง
ไม่ใช่ความจำเป็นเหมือนกันทุกคน เพราะประกันสุขภาพและประกันโรคร้ายแรงทำหน้าที่ต่างกัน ประกันสุขภาพช่วยค่ารักษาตามรายการและวงเงิน ส่วนเงินก้อนโรคร้ายแรงอาจช่วยภาระรายได้ ค่าเดินทาง หรือค่าใช้จ่ายครอบครัวเมื่อป่วยหนัก ทั้งนี้ขึ้นกับสวัสดิการเดิม เงินสำรอง ภาระรายได้ และเงื่อนไขกรมธรรม์
ประกันมะเร็งเจาะเฉพาะโรคมะเร็งตามนิยามในกรมธรรม์ ส่วนประกันโรคร้ายแรงอาจครอบคลุมหลายโรค เช่น มะเร็ง โรคหัวใจ หรือโรคหลอดเลือดสมอง แต่รายการโรค ระดับความรุนแรง และรูปแบบการจ่ายขึ้นกับแต่ละกรมธรรม์
หมายถึงช่วงเวลาหลังเริ่มความคุ้มครองที่โรคบางประเภทอาจยังไม่คุ้มครองตามเงื่อนไข หากตรวจพบหรือวินิจฉัยในช่วงนั้นอาจไม่เข้าเงื่อนไขสินไหม การครบ 90 วันไม่ได้เป็นการยืนยันว่าจะจ่ายเสมอ เพราะยังต้องดูนิยามโรค ข้อยกเว้น และเอกสารประกอบ
ข้อมูลอ้างอิงตามแผนที่มีให้คือ ทุนประกัน 200,000 บาท เบี้ย 1,157 บาทต่อปี, ทุนประกัน 500,000 บาท เบี้ย 2,884 บาทต่อปี และทุนประกัน 1,000,000 บาท เบี้ย 5,387 บาทต่อปี เงื่อนไขจริงขึ้นกับบริษัท อายุ สุขภาพ อาชีพ และเกณฑ์รับประกันภัย
ขึ้นกับคำถามสุขภาพ เกณฑ์รับประกันภัย และการพิจารณาของบริษัทประกันภัย ประวัติครอบครัวอาจเป็นข้อมูลประกอบ แต่ไม่ควรสรุปแทนผู้รับประกันภัยว่ารับหรือไม่รับ เงื่อนไขที่ได้รับอาจแตกต่างกันตามข้อมูลสุขภาพและแบบประกัน
สรุปแนวทางอ่านกรมธรรม์ก่อนตัดสินใจ
ท้ายที่สุด กรอบคิด 3 ขั้นคือดูค่ารักษาที่มีอยู่ก่อน จากนั้นดูเงินก้อนที่อาจต้องใช้เมื่อรายได้สะดุด และจึงดูข้อยกเว้นกับระยะรอคอยก่อนเปรียบเทียบเบี้ย วิธีนี้ช่วยแยกได้ว่าช่องว่างอยู่ที่ค่าโรงพยาบาลหรือภาระรอบตัวเมื่อเจ็บป่วยหนัก
ประกันสุขภาพและประกันโรคร้ายแรงมีหน้าที่คนละส่วน จึงต้องอ่านตารางผลประโยชน์ คำจำกัดความโรค เงื่อนไขรับประกันภัย การต่ออายุ และขั้นตอนเคลมควบคู่กัน ไม่ควรดูเฉพาะชื่อแผนหรือทุนประกันสูงสุด
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ข้อมูลในบทความนี้ช่วยจัดระเบียบคำถามก่อนอ่านกรมธรรม์จริง ไม่ได้ใช้แทนข้อเสนอ รายละเอียดผลิตภัณฑ์ หรือการพิจารณารับประกันภัยของบริษัทประกันภัยแต่ละแห่ง