ประกันรถไฟฟ้าราคาเท่าไหร่ 2026 ทำไมแพงกว่ารถน้ำมัน
ดูช่วงเบี้ยตามประเภทประกัน เงื่อนไขแบตเตอรี่ น้ำท่วม อู่ซ่อม และข้อยกเว้นที่ควรอ่านก่อนเทียบราคา
สรุป ประกันรถไฟฟ้า ราคา 2026 อยู่ที่ประมาณเท่าไหร่
- ประกันรถไฟฟ้า ราคา 2026 จากข้อมูลแผนที่มีในระบบอยู่ประมาณ ชั้น 1 ราว 8,000-35,000 บาทต่อปี, ชั้น 2+ ราว 5,000-14,000 บาทต่อปี, ชั้น 3+ ราว 3,000-9,000 บาทต่อปี และชั้น 2 ราว 3,500-9,000 บาทต่อปี
- ราคาจริงไม่ได้ขึ้นกับการเป็นรถไฟฟ้าเท่านั้น แต่ยังเกี่ยวกับทุนประกัน รุ่นรถ อายุรถ ประวัติการขับขี่ ค่าอะไหล่ แบตเตอรี่ และเงื่อนไขซ่อมห้างหรือซ่อมอู่ของแต่ละบริษัท
- รถ EV หลายรุ่นมีเบี้ยสูงกว่ารถน้ำมันในระดับราคาใกล้กัน เพราะชิ้นส่วนสำคัญมีมูลค่าสูง ระบบไฟฟ้าแรงดันสูงซ่อมซับซ้อน และศูนย์หรืออู่ที่รองรับงาน EV ยังมีข้อจำกัดกว่ารถทั่วไปในบางพื้นที่
- เบี้ยรถไฟฟ้าไม่ได้สูงเท่ากันทุกคัน รุ่นที่อะไหล่หาได้ง่าย ทุนประกันต่ำกว่า หรือรับเงื่อนไขซ่อมอู่ได้ อาจมีช่วงเบี้ยต่างจากรถ EV รุ่นราคาสูงที่ต้องใช้ศูนย์เฉพาะทาง
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ทำไมเบี้ยรถ EV มักสูงกว่ารถน้ำมัน
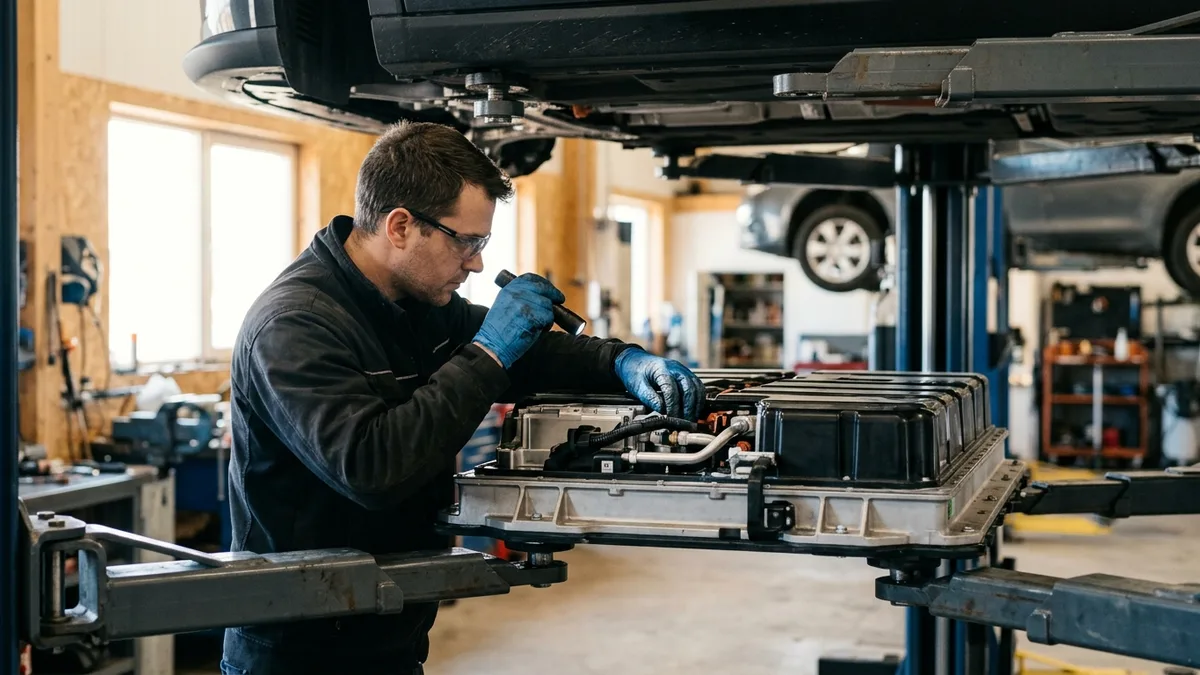
เบี้ยรถ EV มักถูกประเมินต่างจากรถน้ำมัน เพราะต้นทุนความเสียหายไม่ได้อยู่ที่ตัวถังอย่างเดียว แต่รวมถึงแบตเตอรี่ ระบบไฟฟ้าแรงดันสูง เซนเซอร์รอบคัน และค่าแรงช่างที่ต้องมีความรู้เฉพาะทาง
ในรถไฟฟ้าหลายรุ่น แบตเตอรี่วางอยู่ใต้ท้องรถ หากเกิดการกระแทกช่วงล่าง ชนขอบทาง หรือผ่านน้ำท่วมจนเกิดความเสียหาย การตรวจสอบและประเมินซ่อมอาจเกี่ยวข้องกับชิ้นส่วนราคาสูงกว่ารถสันดาปทั่วไป
เครือข่ายศูนย์และอู่ที่รับซ่อม EV ยังไม่ได้หนาแน่นเท่ารถน้ำมันในบางพื้นที่ เมื่อจำนวนอู่ที่มีอุปกรณ์และช่างรองรับน้อยกว่า เงื่อนไขซ่อมและระยะเวลาประเมินงานจึงอาจกระทบต่อต้นทุนโดยรวม
อย่างไรก็ตาม ไม่ควรสรุปว่า EV ทุกคันมีเบี้ยแพงกว่ารถน้ำมันเสมอ เพราะเบี้ยขึ้นกับการประเมินของแต่ละบริษัท รุ่นรถ มูลค่ารถ ทุนประกัน ประวัติการเคลม และรายละเอียดกรมธรรม์ที่เสนอ
แบตเตอรี่และระบบไฟฟ้าแรงดันสูงมีมูลค่าต่อชิ้นสูง และต้องใช้วิธีตรวจสอบเฉพาะทางหลังเกิดอุบัติเหตุ
อะไหล่ตัวถัง เซนเซอร์ กล้อง เรดาร์ และระบบช่วยขับขี่ของรถ EV บางรุ่นมีราคาซ่อมหรือเปลี่ยนสูง
ช่างที่ซ่อมระบบไฟฟ้าแรงดันสูงต้องมีความชำนาญและขั้นตอนความปลอดภัยมากกว่างานซ่อมทั่วไป
ศูนย์หรืออู่ที่รองรับ EV มีจำนวนจำกัดกว่าในบางจังหวัด ทำให้เงื่อนไขซ่อมห้างหรือซ่อมอู่มีผลต่อราคา
บริษัทประกันใช้ข้อมูลสถิติความเสียหายของรุ่นรถนั้น ๆ ในการประเมินความเสี่ยง รถรุ่นใหม่หรือรุ่นที่มีข้อมูลซ่อมน้อยอาจถูกประเมินต่างจากรถตลาด
ช่วงเบี้ยประกันรถไฟฟ้าแต่ละชั้นใน 2026
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูง จากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- อู่คุณภาพในเครือ
- ลูกค้าธนาคารกรุงเทพที่ต้องการความสะดวก
- ต้องการแบรนด์ที่มั่นคงและน่าเชื่อถือสูงสุด
- รถราคาสูงที่ต้องการบริการครบวงจร
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
จาก PLAN FACTS ที่มีในระบบ ประกันรถไฟฟ้าชั้น 1 อยู่ราว 8,000-35,000 บาทต่อปี โดยชั้นนี้มักมีความคุ้มครองรถตนเองตามเงื่อนไขกรมธรรม์ รวมถึงไฟไหม้ ลักทรัพย์ และความรับผิดต่อบุคคลที่สาม จึงมักมีเบี้ยสูงกว่าชั้นอื่น
สำหรับประกันชั้น 2+ ช่วงเบี้ยอยู่ราว 5,000-14,000 บาทต่อปี แผนกลุ่มนี้มักเน้นความเสียหายรถตนเองเมื่อชนกับยานพาหนะ พร้อมไฟไหม้ ลักทรัพย์ น้ำท่วม และภัยธรรมชาติตามแผนที่ระบุ จึงเป็นกลุ่มที่ใช้เทียบเมื่อยังต้องการความคุ้มครองเหตุใหญ่แต่ต้องควบคุมเบี้ย
ประกันชั้น 3+ อยู่ราว 3,000-9,000 บาทต่อปี จุดสำคัญคือคุ้มครองซ่อมรถตนเองเฉพาะกรณีชนกับยานพาหนะตามเงื่อนไข ไม่ได้ครอบคลุมเหตุอื่นในระดับเดียวกับชั้น 1 หรือ 2+
ส่วนประกันชั้น 2 อยู่ราว 3,500-9,000 บาทต่อปี ตามข้อมูลแผนที่มีจะเน้นไฟไหม้ ลักทรัพย์ บุคคลที่สาม และอุบัติเหตุส่วนบุคคล แต่ไม่คุ้มครองซ่อมรถตนเองกรณีชน
การเทียบชั้นประกันจึงไม่ใช่ดูตัวเลขเบี้ยอย่างเดียว เพราะชื่อชั้นเดียวกันอาจมีทุนประกัน เงื่อนไขน้ำท่วม เงื่อนไขซ่อม และข้อยกเว้นแตกต่างกันตามบริษัท
ตารางเทียบประกันรถไฟฟ้า ราคาและเงื่อนไขข้ามบริษัท
| บริษัท/แผน | ประเภท | เบี้ยประมาณต่อปี | จุดคุ้มครองหลัก | จุดเด่น | ข้อจำกัดที่ต้องอ่านเพิ่ม |
|---|---|---|---|---|---|
| Roojai ประกันชั้น 1 | ชั้น 1 | 8,000-25,000 บาท | รถตนเองตามเงื่อนไข, บุคคลที่สาม 10 ล้าน, ไฟไหม้, ลักทรัพย์ | ซื้อออนไลน์ได้ ไม่ต้องผ่านตัวแทน, แสดงราคาเพื่อเปรียบเทียบได้ทันที | ไม่มีสาขา walk-in, อู่ในเครือน้อยกว่าบริษัทดั้งเดิม |
| วิริยะ ประกันชั้น 1 | ชั้น 1 | 9,000-30,000 บาท | รถตนเองตามเงื่อนไข, บุคคลที่สาม, ไฟไหม้, ลักทรัพย์ | แบรนด์มีฐานลูกค้าขนาดใหญ่, อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ | ราคาสูงกว่าบริษัทออนไลน์, ต้องซื้อผ่านตัวแทนหรือนายหน้า |
| กรุงเทพประกันภัย ชั้น 1 | ชั้น 1 | 10,000-35,000 บาท | รถตนเองตามเงื่อนไข, บุคคลที่สาม, ไฟไหม้, ลักทรัพย์ | อยู่ในกลุ่มธนาคารกรุงเทพ, มีบริการหลายช่องทาง | ราคาค่อนข้างสูง, ต้องซื้อผ่านสาขาหรือตัวแทน |
| AXA ประกันชั้น 1 | ชั้น 1 | 9,000-28,000 บาท | รถตนเองตามเงื่อนไข, บุคคลที่สาม, ไฟไหม้, ลักทรัพย์ | แบรนด์ระดับโลก, มี MyAXA app สำหรับเคลมออนไลน์ | ราคาสูงกว่าบริษัทออนไลน์บางแผน, บางส่วนต้องซื้อผ่านตัวแทนหรือนายหน้า |
| Roojai ประกันชั้น 2+ | ชั้น 2+ | 5,000-13,000 บาท | ชนกับยานพาหนะ, ไฟไหม้และลักทรัพย์, น้ำท่วมและภัยธรรมชาติ | ซื้อออนไลน์ได้, แสดงราคาเพื่อเปรียบเทียบได้, มีความคุ้มครองไฟไหม้และน้ำท่วมตามแผน | ไม่คุ้มครองรถตนเองกรณีชนสิ่งของหรือชนกำแพง, อู่ในเครือน้อยกว่าบริษัทดั้งเดิม |
| วิริยะ ประกันชั้น 2+ | ชั้น 2+ | 5,500-14,000 บาท | ชนกับยานพาหนะ, ไฟไหม้และลักทรัพย์ทุน 100,000 บาท, น้ำท่วมและภัยธรรมชาติ | อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ, แบรนด์มีฐานลูกค้าขนาดใหญ่ | ราคาสูงกว่าบริษัทออนไลน์, ต้องซื้อผ่านตัวแทนหรือนายหน้า |
| เมืองไทย ประกันชั้น 2+ | ชั้น 2+ | 5,000-12,000 บาท | ชนกับยานพาหนะ, ไฟไหม้และลักทรัพย์, น้ำท่วมและภัยธรรมชาติ | ช่วงเบี้ยอยู่ในกลุ่มที่ใช้เทียบราคาได้, มีบริการครบวงจรกว่า 80 ปี | ต้องซื้อผ่านนายหน้าหรือตัวแทน, แอปยังไม่ครบฟีเจอร์เทียบบริษัทออนไลน์ |
| Roojai ประกันชั้น 3+ | ชั้น 3+ | 3,000-8,000 บาท | ชนกับยานพาหนะ, บุคคลที่สาม, อุบัติเหตุส่วนบุคคล | เบี้ยอยู่ในช่วงประหยัด, ซื้อออนไลน์ได้ | ไม่คุ้มครองไฟไหม้ ลักทรัพย์ และภัยธรรมชาติ |
| วิริยะ ประกันชั้น 3+ | ชั้น 3+ | 3,500-8,000 บาท | ชนกับยานพาหนะ, บุคคลที่สาม, อุบัติเหตุส่วนบุคคล | แบรนด์มีฐานลูกค้าขนาดใหญ่, อู่ในเครือกว่า 1,200 แห่ง | ต้องซื้อผ่านตัวแทน, ราคาสูงกว่าบริษัทออนไลน์บางแผนเล็กน้อย |
| AXA ประกันชั้น 3+ | ชั้น 3+ | 3,500-9,000 บาท | ชนกับยานพาหนะ, บุคคลที่สาม, อุบัติเหตุส่วนบุคคล | แบรนด์ระดับโลก, ช่วงราคาอยู่ในระดับกลางของแผนที่มีในระบบ | ราคาสูงกว่า Roojai ในบางช่วง, ต้องซื้อผ่านตัวแทน |
| กรุงเทพประกันภัย ชั้น 3+ | ชั้น 3+ | 4,000-9,000 บาท | ชนกับยานพาหนะ, บุคคลที่สาม, อุบัติเหตุส่วนบุคคล | อยู่ในกลุ่มธนาคารกรุงเทพ, มีบริการหลายช่องทาง | ราคาสูงกว่าบริษัทออนไลน์, ต้องซื้อผ่านสาขาหรือตัวแทน |
| Roojai ประกันชั้น 2 | ชั้น 2 | 3,500-9,000 บาท | ไฟไหม้และลักทรัพย์, บุคคลที่สาม, อุบัติเหตุส่วนบุคคล | เบี้ยอยู่ในช่วงประหยัด, เหมาะกับรถจอดนานหรือกรณีต้องการเน้นไฟไหม้และลักทรัพย์ | ไม่คุ้มครองซ่อมรถตนเองกรณีชน, ไม่คุ้มครองน้ำท่วม |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
เงื่อนไขที่มีผลต่อเบี้ย ไม่ใช่ดูแค่ราคาถูกหรือแพง
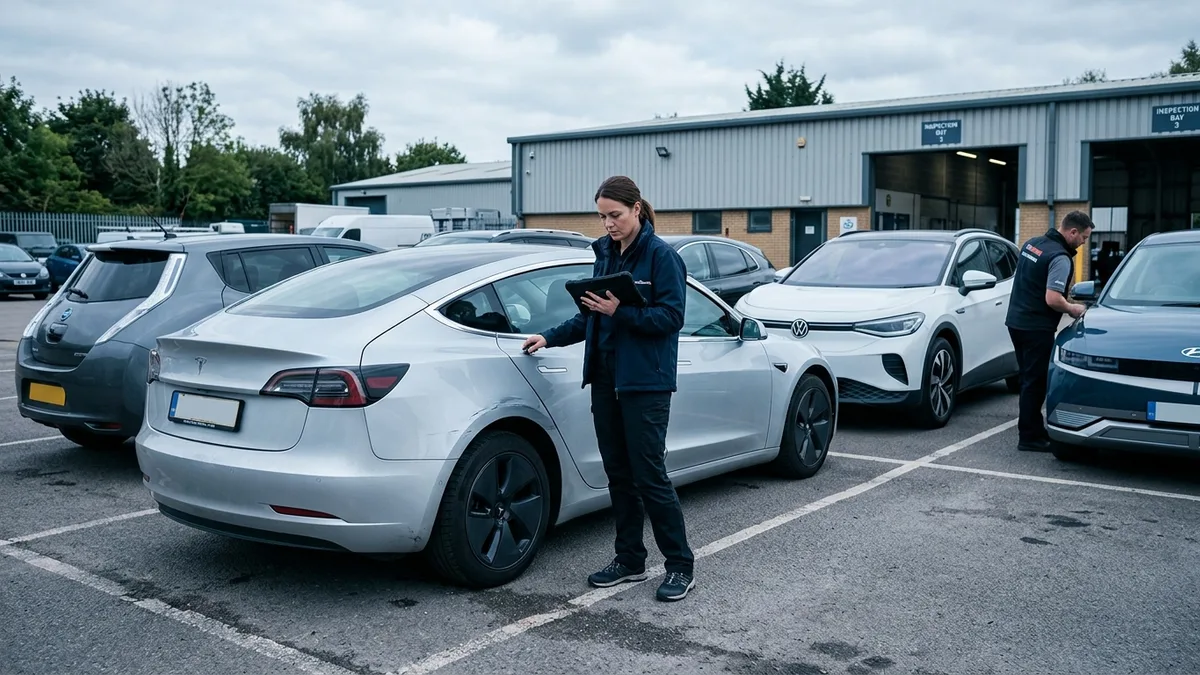
ทุนประกันรถมีผลโดยตรงต่อเบี้ยและวงเงินชดใช้เมื่อเกิดเหตุ เบี้ยที่ต่ำกว่าอาจมาพร้อมทุนประกันต่ำกว่าหรือเงื่อนไขจำกัดกว่า
ความคุ้มครองแบตเตอรี่ควรตรวจสอบจากกรมธรรม์จริง เพราะแบตเตอรี่เป็นชิ้นส่วนมูลค่าสูง และต้องแยกให้ชัดระหว่างความเสียหายจากอุบัติเหตุกับการเสื่อมตามอายุ
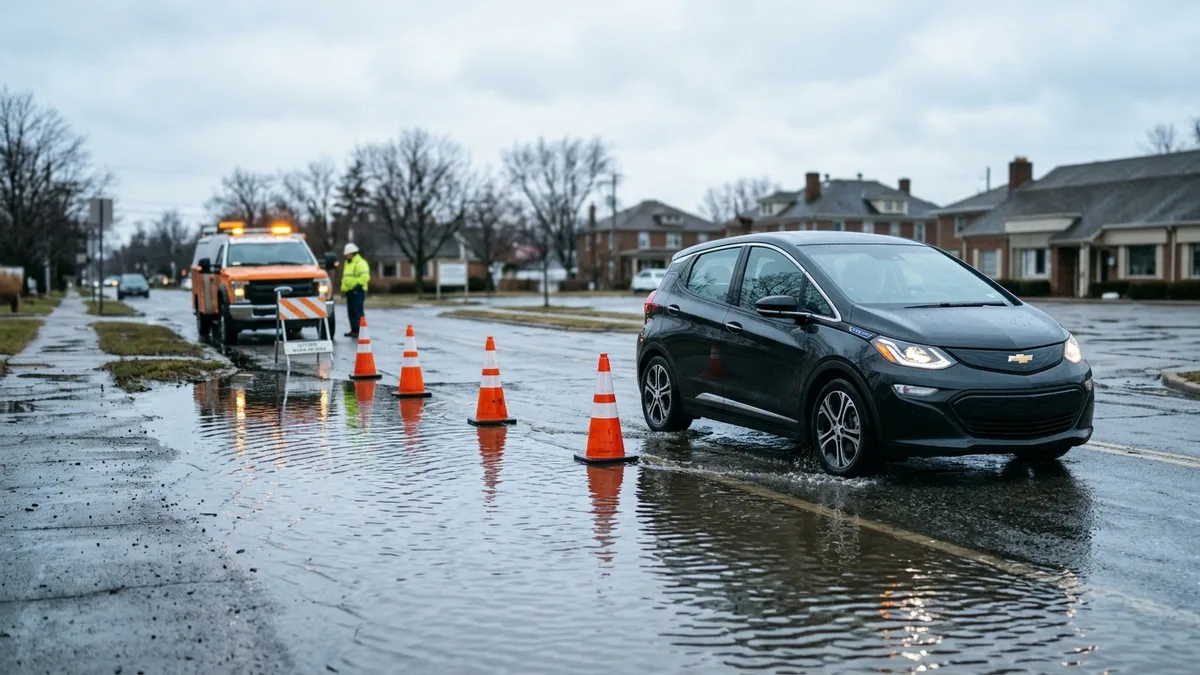
เงื่อนไขน้ำท่วมสำคัญกับรถ EV เนื่องจากระบบไฟฟ้าแรงดันสูงและแบตเตอรี่มีผลต่อค่าประเมินซ่อม แต่แต่ละบริษัทอาจกำหนดขอบเขต วงเงิน และข้อยกเว้นไม่เหมือนกัน
ซ่อมห้างหรือซ่อมอู่ส่งผลต่อเบี้ยและความสะดวกในการซ่อม รถรุ่นใหม่หรือรุ่นที่ใช้อะไหล่เฉพาะอาจถูกประเมินต่างจากรถที่มีอู่รองรับจำนวนมาก
ค่าเสียหายส่วนแรก เครือข่ายศูนย์ EV บริการเคลมออนไลน์ และจำนวนสาขา เป็นปัจจัยที่ทำให้แผนราคาใกล้กันมีประสบการณ์ใช้งานต่างกัน
ตัวอย่างจาก PLAN FACTS ชี้ให้เห็นความต่างของโมเดลบริการ Roojai เด่นด้านการซื้อออนไลน์และการแสดงราคาเพื่อเปรียบเทียบ แต่ไม่มีสาขา walk-in และมีอู่ในเครือน้อยกว่าบริษัทดั้งเดิม
วิริยะมีอู่ในเครือกว่า 1,200 แห่งทั่วประเทศ แต่ต้องซื้อผ่านตัวแทนหรือนายหน้า ส่วนกรุงเทพประกันภัยมีบริการหลายช่องทางและอยู่ในกลุ่มธนาคารกรุงเทพ แต่ราคาค่อนข้างสูงในแผนที่มีข้อมูล
AXA มี MyAXA app สำหรับเคลมออนไลน์และเป็นแบรนด์ระดับโลก แต่บางส่วนต้องซื้อผ่านตัวแทนหรือนายหน้า แผนออนไลน์จึงสัมพันธ์กับกรณีที่รับช่องทางดิจิทัลได้ ส่วนบริษัทดั้งเดิมมักถูกนำมาเทียบเมื่อให้ความสำคัญกับเครือข่ายอู่หรือสาขา
การอ่านราคาเบี้ยควรอ่านคู่กับทุนประกันและข้อยกเว้นเสมอ เพราะเมื่อเกิดเหตุจริง วงเงิน ความรับผิด และเอกสารประกอบการพิจารณาเคลมจะอ้างอิงตามกรมธรรม์ ไม่ใช่ดูจากเบี้ยรายปีเพียงอย่างเดียว
อะไรไม่คุ้มครอง ข้อยกเว้นของประกันรถ EV ที่มักถูกมองข้าม
ทุกกรมธรรม์มีเงื่อนไขและข้อยกเว้น การพิจารณาความคุ้มครองขึ้นกับกรมธรรม์ เอกสารประกอบ และการประเมินของบริษัทประกันภัย จึงต้องตรวจสอบเอกสารจริงก่อนตัดสินใจ
ชั้น 3+ ตามแผน Roojai 3+ ใน PLAN FACTS ไม่คุ้มครองไฟไหม้ ลักทรัพย์ และไม่คุ้มครองภัยธรรมชาติ จึงต่างจากชั้น 2+ หรือชั้น 1 ที่มีขอบเขตกว้างกว่าในบางแผน
ชั้น 2+ ตามแผน Roojai 2+ ไม่คุ้มครองรถตนเองกรณีชนสิ่งของหรือชนกำแพง เพราะจุดคุ้มครองหลักคือกรณีชนกับยานพาหนะตามเงื่อนไข
ชั้น 2 ตามแผน Roojai ชั้น 2 ไม่คุ้มครองซ่อมรถตนเองกรณีชน และไม่คุ้มครองน้ำท่วม แม้มีไฟไหม้ ลักทรัพย์ บุคคลที่สาม และอุบัติเหตุส่วนบุคคล
ความเสียหายของแบตเตอรี่จากการเสื่อมสภาพตามอายุการใช้งานมักถูกพิจารณาต่างจากความเสียหายจากอุบัติเหตุ และโดยทั่วไปการสึกหรอไม่ใช่เหตุเคลมประกันรถยนต์
การดัดแปลงระบบไฟฟ้า การติดตั้งอุปกรณ์ชาร์จหรืออุปกรณ์เสริม และการใช้งานผิดประเภท เช่น รถรับจ้างหรือเชิงพาณิชย์ หากไม่แจ้งตามเงื่อนไข อาจมีผลต่อการพิจารณา
การขับผ่านน้ำท่วมโดยประมาท หรือใช้งานต่อหลังมีสัญญาณผิดปกติของระบบไฟฟ้า อาจถูกตรวจสอบรายละเอียดเหตุการณ์และเอกสารประกอบก่อนสรุปผลเคลม
คำถามที่พบบ่อยเกี่ยวกับเบี้ยประกันรถไฟฟ้า
จาก PLAN FACTS ที่มีในระบบ ประกันรถไฟฟ้าชั้น 1 อยู่ราว 8,000-35,000 บาทต่อปี ราคาจริงขึ้นกับทุนประกัน รุ่นรถ อายุรถ ประวัติการขับขี่ เงื่อนไขซ่อม และการพิจารณารับประกันภัยของแต่ละบริษัท
ไม่มีคำตอบเดียวสำหรับรถทุกคัน ชั้นประกันที่ใช้พิจารณาขึ้นกับมูลค่ารถ อายุรถ ความเสี่ยงที่รับได้ งบประมาณ และความต้องการเรื่องความคุ้มครองรถตนเอง ไฟไหม้ ลักทรัพย์ น้ำท่วม และบุคคลที่สาม
ตามข้อมูลแผนที่ให้ไว้ Roojai 2+, วิริยะ 2+ และเมืองไทย 2+ ระบุว่ามีน้ำท่วมและภัยธรรมชาติ แต่ต้องตรวจสอบเงื่อนไขกรมธรรม์จริง เพราะขอบเขต วงเงิน และข้อยกเว้นอาจต่างกัน
เบี้ยต่างกันจากทุนประกัน ราคาแบตเตอรี่ ค่าอะไหล่ รุ่นรถ ประวัติการซ่อม สถิติความเสียหาย และเครือข่ายอู่หรือศูนย์ที่รองรับ EV รถรุ่นราคาสูงหรืออะไหล่เฉพาะทางมักถูกประเมินต่างจากรุ่นตลาด
ช่องทางออนไลน์มักช่วยให้เห็นราคาและเงื่อนไขเบื้องต้นได้รวดเร็ว เช่น Roojai ที่ซื้อออนไลน์ได้ ส่วนตัวแทนหรือนายหน้าอาจช่วยประสานข้อมูลและเอกสาร แต่เงื่อนไขสุดท้ายยังขึ้นกับบริษัทและกรมธรรม์
วิธีใช้ข้อมูลนี้ก่อนตัดสินใจ
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ข้อมูลในบทความนี้ใช้เป็นกรอบเปรียบเทียบราคา ทุนประกัน ความคุ้มครองแบตเตอรี่ น้ำท่วม อู่ซ่อม ค่าเสียหายส่วนแรก และข้อยกเว้นควบคู่กัน เพราะเบี้ยรายปีเพียงตัวเดียวไม่สะท้อนเงื่อนไขทั้งหมดของกรมธรรม์
ตัวเลขเบี้ยทั้งหมดเป็นช่วงอ้างอิงจาก PLAN FACTS และอาจเปลี่ยนตามรุ่นรถ อายุรถ ประวัติการใช้รถ เงื่อนไขซ่อม และการรับประกันภัยของแต่ละบริษัท