ประกันสุขภาพคุ้มครองทันทีมีจริงไหม 2026 ระยะรอคอยคืออะไร
คำว่าเริ่มคุ้มครองเร็วต้องอ่านร่วมกับวันกรมธรรม์มีผล การอนุมัติรับประกัน ระยะรอคอย และข้อยกเว้นของแต่ละบริษัท
สรุป: ประกันสุขภาพ คุ้มครองทันที มีจริงไหมใน 2026
- คำตอบสั้นคือมีได้เฉพาะบางกรณีตามเงื่อนไขกรมธรรม์ เช่น ความคุ้มครองอุบัติเหตุบางแบบอาจเริ่มตามวันที่กรมธรรม์มีผล แต่ค่ารักษาจากการเจ็บป่วยมักมีระยะรอคอย และโรคที่เป็นมาก่อนทำประกันอาจไม่คุ้มครอง
- คำว่า คุ้มครองทันที ไม่ได้หมายถึงคุ้มครองทุกโรค ทุกอาการ หรือทุกค่ารักษาตั้งแต่วันแรก ต้องดูวันเริ่มสัญญา ระยะรอคอย ข้อยกเว้น การแถลงสุขภาพ และการอนุมัติรับประกันประกอบกัน
- แผนสุขภาพใน PLAN FACTS ที่อ้างอิงมีทั้งแผนเปรียบเทียบหลายบริษัท แผน FWD และแผนกรุงไทย AXA โดยทุกแผนมีเงื่อนไขเรื่องการตอบคำถามสุขภาพ หรือการตรวจสุขภาพในบางแผน
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ประกันสุขภาพ คุ้มครองทันที มีจริงในความหมายที่จำกัด ไม่ใช่การเริ่มจ่ายค่ารักษาทุกกรณีตั้งแต่วันแรกของกรมธรรม์ จุดที่ต้องแยกให้ชัดคือ ความคุ้มครองบางหมวดอาจเริ่มตามวันมีผลบังคับ ขณะที่การเจ็บป่วยมักถูกพิจารณาด้วยระยะรอคอยและประวัติสุขภาพ
กรณีที่พบได้บ่อยคือผู้เอาประกันมีอาการป่วยไม่นานหลังกรมธรรม์เริ่ม บริษัทประกันภัยอาจตรวจว่าอาการนั้นเกิดใหม่จริงหรือไม่ อยู่ในระยะรอคอยหรือไม่ และมีหลักฐานเชื่อมโยงกับโรคเดิมก่อนสมัครหรือไม่ ผลเคลมจึงไม่ได้ขึ้นกับคำว่าเริ่มคุ้มครองเร็วเพียงอย่างเดียว
บทความนี้อ่านเงื่อนไขข้ามบริษัทจากข้อมูลอ้างอิงที่มีอยู่ โดยไม่สรุปว่าแผนใดเหนือกว่าแผนใด และไม่แทนคำอธิบายในกรมธรรม์จริง รายละเอียดสุดท้ายต้องอิงเอกสารของบริษัทประกันภัยและผลการพิจารณารับประกัน
ระยะรอคอยคืออะไร และทำไมประกันสุขภาพจึงไม่ได้เริ่มจ่ายทุกอาการทันที
ระยะรอคอยคือช่วงเวลาหลังกรมธรรม์เริ่มมีผล ซึ่งบริษัทประกันภัยอาจยังไม่คุ้มครองการเจ็บป่วยบางประเภท แม้กรมธรรม์ออกแล้วและมีการชำระเบี้ยตามเงื่อนไข จุดนี้ทำให้คำว่า ประกันสุขภาพ คุ้มครองทันที ต้องอ่านแบบแยกหมวดความคุ้มครอง
วันชำระเบี้ย วันอนุมัติรับประกัน วันเริ่มคุ้มครอง และวันที่เข้ารับการรักษาอาจไม่ใช่วันเดียวกัน หากป่วยหลังเริ่มสัญญาไม่นาน บริษัทอาจพิจารณาลำดับเวลาเหล่านี้ร่วมกับใบรับรองแพทย์ ประวัติการรักษา และคำแถลงสุขภาพตอนสมัคร
จำนวนวันรอคอยสำหรับโรคทั่วไป โรคเฉพาะ หรือหัตถการบางประเภท ขึ้นกับเงื่อนไขของแต่ละบริษัทและแบบประกัน ข้อมูล PLAN FACTS ที่ได้รับไม่ได้ระบุตัวเลขวันรอคอย จึงไม่ควรตีความจากข้อความสั้น ๆ ว่าเจ็บป่วยแล้วเคลมได้ทันทีทุกกรณี
เช่น กรมธรรม์เริ่มมีผลแล้ว ต่อมาผู้เอาประกันเข้ารักษาด้วยอาการที่เพิ่งแสดงออกไม่นาน โรงพยาบาลอาจส่งเอกสารให้บริษัทพิจารณาว่าเป็นโรคใหม่หรือมีร่องรอยอาการก่อนวันเริ่มสัญญา หากพบว่าเกี่ยวข้องกับโรคเดิม ผลเคลมอาจเปลี่ยนไปตามเงื่อนไขกรมธรรม์
วันชำระเบี้ย หมายถึงวันที่มีการจ่ายเบี้ยตามวิธีที่บริษัทกำหนด แต่ยังต้องดูว่าบริษัทอนุมัติรับประกันแล้วหรือไม่
วันอนุมัติรับประกัน คือวันที่บริษัทตกลงรับความเสี่ยงตามข้อมูลสุขภาพ อาชีพ อายุ และเงื่อนไขที่พิจารณา
วันเริ่มคุ้มครอง คือวันที่กรมธรรม์มีผลตามเอกสาร แต่บางโรคหรือบางหัตถการอาจยังติดระยะรอคอย
วันที่เข้ารับการรักษา คือวันที่เกิดค่าใช้จ่ายจริง และเป็นจุดที่บริษัทใช้เทียบกับวันเริ่มสัญญา ระยะรอคอย และข้อยกเว้น
ระยะรอคอยเป็นกลไกประเมินความเสี่ยง ไม่ใช่การปฏิเสธทุกกรณี ผลเคลมต้องอิงเอกสารแพทย์และเงื่อนไขกรมธรรม์
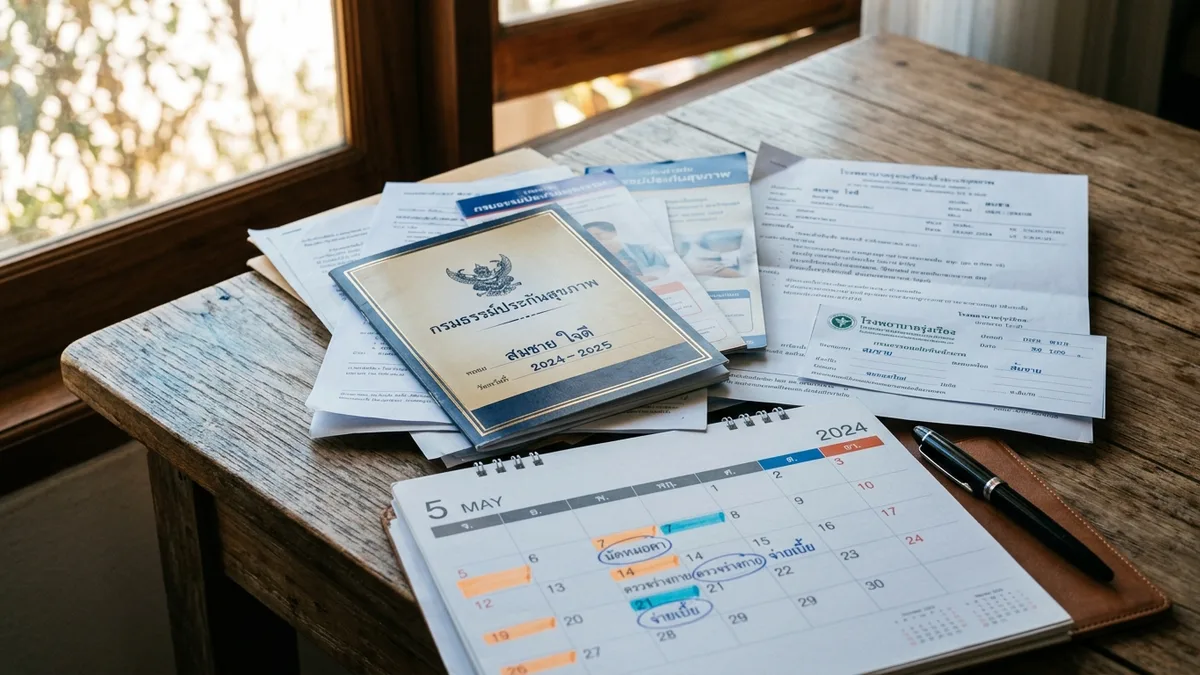
กรณีใดบ้างที่อาจเริ่มคุ้มครองตั้งแต่กรมธรรม์มีผล
ความคุ้มครองบางหมวด เช่น อุบัติเหตุ หรือบริการบางส่วนตามแบบประกัน อาจเริ่มตามวันที่กรมธรรม์มีผล แต่ต้องตรวจจากข้อกำหนดของกรมธรรม์จริง
ค่ารักษาแบบผู้ป่วยใน IPD ต้องแยกว่าสาเหตุเกิดจากอุบัติเหตุหรือการเจ็บป่วย เป็นโรคใหม่หรือโรคเดิม และอยู่ในระยะรอคอยหรือไม่
เงื่อนไขก่อนเกิดความคุ้มครองโดยทั่วไป ได้แก่ บริษัทอนุมัติรับประกันแล้ว ชำระเบี้ยตามเงื่อนไข ข้อมูลสุขภาพที่แถลงเป็นจริง และเหตุที่เคลมไม่อยู่ในข้อยกเว้น
คำว่าไม่ต้องสำรองจ่ายในบางแผนต้องอ่านร่วมกับโรงพยาบาลในเครือ วงเงินที่มี สิทธิที่ได้รับอนุมัติ และขั้นตอนเคลมของบริษัทประกันภัย
ก่อนตีความว่าเริ่มคุ้มครองทันที ต้องดูวันที่กรมธรรม์มีผล หมวดความคุ้มครอง ระยะรอคอย ข้อยกเว้น และหลักฐานทางการแพทย์ประกอบกัน
ตัวอย่างจาก PLAN FACTS ระบุว่า FWD มีจุดเด่นเรื่องเคลมไม่ต้องสำรองจ่ายโรงพยาบาลในเครือ สิทธินี้ยังขึ้นกับเครือข่ายโรงพยาบาล วงเงิน ความคุ้มครองที่ซื้อไว้ เอกสารทางการแพทย์ และการอนุมัติตามเงื่อนไขกรมธรรม์
เทียบเงื่อนไขแผนสุขภาพจากข้อมูลอ้างอิงหลายบริษัท
| แผนหรือบริษัท | เบี้ยประมาณต่อปี | ความคุ้มครองที่ระบุ | ประเด็นที่ต้องดูเรื่องคุ้มครองทันที | ข้อจำกัดจาก PLAN FACTS |
|---|---|---|---|---|
| ประกันสุขภาพ เปรียบเทียบหลายบริษัท (FWD) | 3,000-50,000 บาท/ปี | ค่ารักษาพยาบาลผู้ป่วยใน IPD, ค่าห้อง ค่าอาหาร, ค่าผ่าตัด | ใช้เปรียบเทียบเงื่อนไขหลายบริษัทในที่เดียว แต่ต้องดูระยะรอคอยและข้อยกเว้นของแต่ละแบบประกัน | ต้องตอบคำถามสุขภาพ, โรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง |
| FWD ประกันสุขภาพ | 5,000-40,000 บาท/ปี | ผู้ป่วยใน IPD, ค่าห้องสูงสุด 4,000 บาท/คืน, ค่าผ่าตัด | มีจุดเด่นเรื่องสมัครผ่านแอป และเคลมไม่ต้องสำรองจ่ายโรงพยาบาลในเครือ แต่สิทธิขึ้นกับเงื่อนไขและการอนุมัติ | ไม่ครอบคลุม OPD ในแผนพื้นฐาน, ต้องตอบคำถามสุขภาพ |
| กรุงไทย AXA ประกันสุขภาพ | 8,000-60,000 บาท/ปี | ผู้ป่วยใน IPD สูงสุด 3 ล้านบาท/ปี, ค่าห้อง, ค่าผ่าตัด | มีข้อมูลว่าให้ความคุ้มครอง IPD+OPD และเครือข่ายโรงพยาบาลกว่า 300 แห่ง แต่ต้องดูเงื่อนไขระยะรอคอยของแผนจริง | เบี้ยสูงกว่าแผนพื้นฐาน, ต้องตรวจสุขภาพบางแผน |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ตารางนี้ใช้ข้อมูลจาก PLAN FACTS เท่านั้น จึงช่วยให้เห็นกรอบเบี้ยและความคุ้มครองที่ระบุ แต่ไม่ใช่ข้อสรุปว่าแผนใดดีที่สุดหรือแผนใดจ่ายง่ายกว่า รายละเอียดเรื่องระยะรอคอยและข้อยกเว้นต้องตรวจจากกรมธรรม์จริงของแต่ละแบบประกัน
จุดต่างที่เห็นชัดคือบางแผนเน้น IPD เป็นหลัก บางแผนมีข้อมูลว่าให้ IPD+OPD และบางแผนระบุว่าไม่ครอบคลุม OPD ในแผนพื้นฐาน ดังนั้นคำว่าเริ่มคุ้มครองเร็วอาจมีความหมายต่างกันตามหมวดค่ารักษาที่เคลม
เบี้ยประมาณต่อปีอาจเปลี่ยนตามอายุ เพศ สุขภาพ อาชีพ แผนที่เลือก และผลการพิจารณารับประกันของบริษัทประกันภัย หากมีประวัติสุขภาพบางอย่าง บริษัทอาจรับแบบมีข้อยกเว้น เพิ่มเบี้ย หรือกำหนดเงื่อนไขเฉพาะตามหลักเกณฑ์ของบริษัท
อะไรที่มักไม่คุ้มครอง แม้กรมธรรม์สุขภาพเริ่มแล้ว
โรคที่เป็นอยู่ก่อนทำประกัน หรืออาการที่มีมาก่อนวันเริ่มสัญญา อาจไม่คุ้มครองตามที่ PLAN FACTS ระบุไว้สำหรับแผนเปรียบเทียบหลายบริษัท
การไม่แถลงข้อมูลสุขภาพตามจริง อาจมีผลต่อการพิจารณาเคลม หรือมีผลต่อสถานะของกรมธรรม์ตามเงื่อนไขของบริษัทประกันภัย
ค่ารักษาผู้ป่วยนอก OPD อาจไม่อยู่ในแผนพื้นฐานบางแบบ เช่น FWD ที่ PLAN FACTS ระบุว่าไม่ครอบคลุม OPD ในแผนพื้นฐาน
การรักษาที่ไม่ได้เข้าเกณฑ์ทางการแพทย์ การรักษาเชิงป้องกัน ความสวยงาม หรือรายการที่กรมธรรม์กำหนดเป็นข้อยกเว้น ต้องตรวจจากเอกสารกรมธรรม์ของแต่ละบริษัท
ค่ารักษาที่เกินวงเงิน ค่าห้องเกินสิทธิ โรงพยาบาลนอกเครือ หรือเอกสารเคลมไม่ครบ อาจทำให้ต้องสำรองจ่ายบางส่วน หรือไม่ได้รับชดเชยเต็มตามค่าใช้จ่ายจริง
โรคเฉพาะ หัตถการบางประเภท หรือภาวะแทรกซ้อนบางกรณี อาจมีเงื่อนไขรอคอยเฉพาะ ขึ้นกับบริษัทและแบบประกัน
วงเงินสูงหรือค่าห้องสูงไม่ได้ทำให้ทุกค่ารักษาเข้าเงื่อนไขโดยอัตโนมัติ หากสาเหตุการรักษาเข้าข้อยกเว้น อยู่ในระยะรอคอย เกี่ยวข้องกับโรคเดิม หรือไม่ตรงนิยามผู้ป่วยในและผู้ป่วยนอก บริษัทประกันภัยอาจพิจารณาแตกต่างจากจำนวนเงินที่ระบุในตารางผลประโยชน์
วิธีอ่านเงื่อนไขก่อนเชื่อคำว่าเริ่มคุ้มครองเร็ว
จุดเริ่มต้นของการอ่านกรมธรรม์สุขภาพคือหน้าตารางผลประโยชน์ เพราะหน้านี้บอกว่าแผนครอบคลุม IPD, OPD, ค่าห้อง, ค่าอาหาร, ค่าผ่าตัด และวงเงินรายปีอย่างไร หากมีเพียง IPD การไปพบแพทย์แบบผู้ป่วยนอกอาจไม่อยู่ในขอบเขตของแผนนั้น
ถัดมาคือหน้าระยะรอคอย โดยดูทั้งการเจ็บป่วยทั่วไป โรคเฉพาะ และข้อกำหนดหลังเพิ่มสัญญาเพิ่มเติม หากเอกสารที่ได้รับยังไม่ชัดเจน ควรถามผู้เสนอขายที่มีใบอนุญาตเพื่อให้ชี้ไปยังข้อความในเอกสารจริง
อีกส่วนที่มักถูกมองข้ามคือนิยามคำว่า อุบัติเหตุ เจ็บป่วย โรคเดิม ผู้ป่วยใน ผู้ป่วยนอก และโรงพยาบาลในเครือ นิยามเหล่านี้มีผลโดยตรงต่อการแยกว่ากรณีใดเริ่มคุ้มครองเร็ว และกรณีใดต้องรอหรืออาจไม่เข้าเงื่อนไข
ดูเงื่อนไขการรับประกัน เช่น ต้องตอบคำถามสุขภาพ ต้องตรวจสุขภาพบางแผน หรือมีการเพิ่มเบี้ย ยกเว้นโรค หรือไม่รับประกันบางกรณี
เปรียบเทียบเบี้ยกับความคุ้มครองโดยไม่ดูแค่ราคาเริ่มต้น เช่น แผนเริ่มต้น 3,000 บาท/ปี อาจมีขอบเขตต่างจากแผนที่มี IPD+OPD หรือวงเงินสูงกว่า
ตรวจว่าเครือข่ายโรงพยาบาลที่ใช้สิทธิแบบไม่ต้องสำรองจ่ายครอบคลุมสถานพยาบาลที่เกี่ยวข้องหรือไม่ และมีขั้นตอนขออนุมัติสิทธิอย่างไร
เก็บเอกสารสำคัญ ได้แก่ ใบเสนอราคา ตารางผลประโยชน์ เงื่อนไขกรมธรรม์ ใบรับรองแพทย์ และประวัติการรักษา เพื่อใช้ตรวจสอบสิทธิในอนาคต
คำถามที่พบบ่อย
ไม่เสมอไป ต้องดูระยะรอคอย โรคเดิม ข้อยกเว้น วันที่กรมธรรม์มีผล และวันที่เข้ารับการรักษา คำว่าเริ่มคุ้มครองเร็วอาจหมายถึงบางหมวดความคุ้มครอง ไม่ใช่ทุกโรคหรือทุกค่ารักษา
ผลขึ้นกับสาเหตุการป่วย เอกสารแพทย์ ระยะรอคอย คำแถลงสุขภาพ และเงื่อนไขกรมธรรม์ ไม่สามารถสรุปล่วงหน้าได้ว่าทุกกรณีจะได้รับการชดเชย
อาจถูกยกเว้น เพิ่มเงื่อนไข หรือไม่คุ้มครอง ขึ้นกับการพิจารณารับประกันและเอกสารสุขภาพ PLAN FACTS ระบุว่าโรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง
จาก PLAN FACTS แผน FWD พื้นฐานไม่ครอบคลุม OPD ส่วนกรุงไทย AXA ระบุว่ามี IPD+OPD แต่ต้องดูแบบประกันจริง เพราะชื่อแผนและระดับความคุ้มครองอาจต่างกัน
บางแผนอาจต้องตอบคำถามสุขภาพ และบางแผนอาจต้องตรวจสุขภาพ เช่น กรุงไทย AXA ที่ PLAN FACTS ระบุว่าต้องตรวจสุขภาพบางแผน เงื่อนไขสุดท้ายขึ้นกับบริษัทและแบบประกัน
สรุปแนวทางเปรียบเทียบแบบไม่สับสนเรื่องระยะรอคอย
การดูแผนสุขภาพใน 2026 ควรแยกให้ชัดว่าอะไรเริ่มคุ้มครองตามวันกรมธรรม์มีผล และอะไรต้องผ่านระยะรอคอย ข้อมูล PLAN FACTS ช่วยให้เห็นกรอบเบี้ยและความคุ้มครอง เช่น IPD ค่าห้อง ค่าผ่าตัด OPD ในบางแผน และเครือข่ายโรงพยาบาล แต่รายละเอียดสุดท้ายต้องอิงกรมธรรม์จริง
ข้อจำกัดต้องอ่านควบคู่กับผลประโยชน์เสมอ ทั้งการตอบคำถามสุขภาพ โรคที่เป็นมาก่อน OPD ในแผนพื้นฐาน และการตรวจสุขภาพบางแผน InsureGuru ให้ข้อมูลเปรียบเทียบเพื่อการศึกษา ไม่ได้เสนอขายกรมธรรม์หรือทำหน้าที่นายหน้าประกันภัย การตัดสินใจทำประกันภัยควรอาศัยเอกสารทางการและผู้ได้รับใบอนุญาตจาก คปภ.
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูง จากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- อู่คุณภาพในเครือ
- ลูกค้าธนาคารกรุงเทพที่ต้องการความสะดวก
- ต้องการแบรนด์ที่มั่นคงและน่าเชื่อถือสูงสุด
- รถราคาสูงที่ต้องการบริการครบวงจร
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง