ประกันชั้น 3 ราคาเท่าไหร่ 2026 เบี้ยประหยัดแล้วได้อะไรบ้าง
สรุปให้เห็นว่าเบี้ยประหยัดแลกกับความคุ้มครองที่จำกัด โดยเฉพาะรถคันเอาประกันเอง ไฟไหม้ ลักทรัพย์ และภัยธรรมชาติ
สรุป ประกันชั้น 3 ราคาเท่าไหร่ใน 2026 และได้อะไรบ้าง
- ประกันรถยนต์ชั้น 3 เน้นคุ้มครองความรับผิดต่อบุคคลภายนอกเป็นหลัก โดยทั่วไปไม่ซ่อมรถคันเอาประกันเอง
- จาก PLAN FACTS ที่มี ยังไม่มีตัวเลขเบี้ยของประกันชั้น 3 พื้นฐานโดยตรง ราคาจึงขึ้นกับเงื่อนไขของแต่ละบริษัท รุ่นรถ อายุรถ พื้นที่ใช้งาน และทุนความคุ้มครอง
- ถ้าต้องการดูตัวเลขอ้างอิงจากแผนใกล้เคียง ประกันชั้น 3+ ในชุดข้อมูลอยู่ประมาณ 3000-9000 บาทต่อปี
- ชั้น 3 พื้นฐานโดยทั่วไปไม่รวมไฟไหม้ ลักทรัพย์ น้ำท่วม หรือภัยธรรมชาติ เว้นแต่กรมธรรม์ระบุความคุ้มครองเพิ่มเติม
- InsureGuru ให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น ไม่ใช่การเสนอขายกรมธรรม์
คำตอบสั้นของคำถาม “ประกันชั้น 3 ราคาเท่าไหร่” คือ ชุดข้อมูล PLAN FACTS ที่ใช้ในบทความนี้ยังไม่มีตัวเลขเบี้ยของชั้น 3 พื้นฐานโดยตรง จึงไม่สามารถสรุปเป็นราคาเดียวแทนทุกบริษัทได้ ราคาจริงต้องดูจากใบเสนอราคาตามรุ่นรถ อายุรถ พื้นที่ใช้งาน ประวัติการใช้รถ และทุนความคุ้มครองที่เลือก
เมื่อดูจากโครงสร้างความคุ้มครอง ประกันชั้น 3 มักมีเบี้ยประหยัดกว่าชั้น 3+ ชั้น 2+ และชั้น 1 เพราะเน้นรับผิดชอบความเสียหายของบุคคลภายนอกมากกว่ารถคันเอาประกันเอง โดยทั่วไปไม่คุ้มครองค่าซ่อมรถของผู้เอาประกันจากการชน และไม่รวมไฟไหม้ ลักทรัพย์ น้ำท่วม หรือภัยธรรมชาติ เว้นแต่มีข้อความระบุเพิ่มในกรมธรรม์
กรอบราคาใกล้เคียงที่อ้างอิงได้จากข้อมูลชุดนี้คือแผนชั้น 3+ ซึ่งมีช่วงเบี้ยประมาณ 3000-9000 บาทต่อปีตามบริษัท ส่วนชั้น 2 และ 2+ จะขยับตามความคุ้มครองที่เพิ่มขึ้น เช่น ไฟไหม้ ลักทรัพย์ น้ำท่วม หรือภัยธรรมชาติในบางแผน
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
เบี้ยประกันรถชั้น 3 ขึ้นกับปัจจัยอะไรบ้าง
ชื่อชั้นประกันเป็นเพียงส่วนหนึ่งของการคำนวณเบี้ย บริษัทประกันยังพิจารณาประเภทและยี่ห้อรถ อายุรถ ลักษณะการใช้งาน พื้นที่จดทะเบียน และวงเงินคุ้มครองบุคคลภายนอกที่ระบุในแผน
รถกระบะที่ใช้เชิงพาณิชย์กับรถเก๋งใช้ส่วนบุคคลอาจถูกประเมินความเสี่ยงต่างกัน แม้เลือกชั้น 3 เหมือนกัน รถที่ใช้งานบ่อยหรือวิ่งในพื้นที่จราจรหนาแน่นก็อาจมีเงื่อนไขรับประกันต่างจากรถที่จอดมากกว่าวิ่ง
ราคาที่เห็นในตลาดจึงควรแยกจากราคาสุดท้ายในใบเสนอราคา บางบริษัทอาจกำหนดอายุรถที่รับประกัน เงื่อนไขผู้ขับขี่ หรือเอกสารประกอบต่างกัน ทำให้เบี้ยสุดท้ายเปลี่ยนได้แม้ชื่อแผนดูใกล้เคียงกัน
เหตุผลที่ชั้น 3 มักมีเบี้ยต่ำกว่าชั้น 3+ ชั้น 2+ และชั้น 1 อยู่ที่ขอบเขตความคุ้มครองรถคันเอาประกันเอง ซึ่งมักมีน้อยหรือไม่มีเลย เมื่อบริษัทรับความเสี่ยงค่าซ่อมรถคันเอาประกันเองน้อยกว่า เบี้ยจึงมักต่ำกว่าในเชิงโครงสร้าง
ดูวงเงินความรับผิดต่อชีวิต ร่างกาย และทรัพย์สินของบุคคลภายนอก ไม่ใช่ดูเบี้ยอย่างเดียว
ตรวจว่ามีความรับผิดส่วนแรกหรือเงื่อนไขที่ต้องจ่ายเองเมื่อเกิดเหตุหรือไม่
เช็กว่ารถถูกใช้ตรงกับประเภทที่แจ้งไว้ เช่น ใช้ส่วนบุคคล รับจ้าง หรือใช้งานเชิงพาณิชย์
อ่านข้อยกเว้นเรื่องเมาแล้วขับ ไม่มีใบอนุญาตขับขี่ ใช้รถแข่ง หรือแจ้งข้อมูลไม่ตรงข้อเท็จจริง
เปรียบเทียบช่องทางบริการและเงื่อนไขเคลม เพราะเบี้ยถูกกว่าไม่ได้แปลว่าความคุ้มครองเพียงพอในทุกสถานการณ์
เปรียบเทียบราคากับแผนใกล้เคียงจากหลายบริษัท
| ประเภทแผน | บริษัท | เบี้ยประมาณต่อปี | ความคุ้มครองเด่น | ข้อจำกัดสำคัญ |
|---|---|---|---|---|
| ชั้น 3 พื้นฐาน | ขึ้นกับแต่ละบริษัท | ไม่มีตัวเลขใน PLAN FACTS นี้ | โดยทั่วไปเน้นคุ้มครองความรับผิดต่อบุคคลภายนอกตามเงื่อนไขกรมธรรม์ | มักไม่ซ่อมรถคันเอาประกันเอง และไม่รวมไฟไหม้ ลักทรัพย์ น้ำท่วม เว้นแต่ระบุเพิ่มเติม |
| ชั้น 3+ | Roojai | 3000-8000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ คุ้มครองบุคคลที่สาม และประกันอุบัติเหตุส่วนบุคคล | ไม่คุ้มครองไฟไหม้ ลักทรัพย์ และภัยธรรมชาติ |
| ชั้น 3+ | วิริยะ | 3500-8000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ คุ้มครองบุคคลที่สาม ประกันอุบัติเหตุส่วนบุคคล และมีอู่ในเครือกว่า 1,200 แห่ง | ต้องซื้อผ่าน agent และราคาสูงกว่า online insurer เล็กน้อย |
| ชั้น 3+ | AXA | 3500-9000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ คุ้มครองบุคคลที่สาม ประกันอุบัติเหตุส่วนบุคคล และเป็นแบรนด์ระดับโลก | ราคาสูงกว่า Roojai และต้องซื้อผ่าน agent |
| ชั้น 3+ | กรุงเทพประกันภัย | 4000-9000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ คุ้มครองบุคคลที่สาม ประกันอุบัติเหตุส่วนบุคคล และบริการครบวงจร | ราคาสูงกว่า online insurer และต้องซื้อผ่านสาขาหรือ agent |
| ชั้น 2 | Roojai | 3500-9000 บาท/ปี | ไฟไหม้และลักทรัพย์ คุ้มครองบุคคลที่สาม และประกันอุบัติเหตุส่วนบุคคล | ไม่คุ้มครองซ่อมรถตัวเองกรณีชน และไม่คุ้มครองน้ำท่วม |
| ชั้น 2+ | Roojai | 5000-13000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ ไฟไหม้และลักทรัพย์ น้ำท่วมและภัยธรรมชาติ | ไม่คุ้มครองรถตัวเองกรณีชนสิ่งของหรือชนกำแพง |
| ชั้น 1 | Roojai, วิริยะ, AXA, กรุงเทพประกันภัย | 8000-35000 บาท/ปี | คุ้มครองการซ่อมรถตัวเองได้กว้างกว่าชั้นอื่นตามเงื่อนไข คุ้มครองบุคคลที่สาม ไฟไหม้ และลักทรัพย์ | เบี้ยสูงกว่าแผนชั้น 3, 3+ และ 2+ โดยทั่วไป |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ชั้น 3 ได้ความคุ้มครองแบบไหน และต่างจาก 3+ อย่างไร
ความคุ้มครองหลักของชั้น 3 พื้นฐานมักอยู่ที่ความเสียหายต่อรถหรือทรัพย์สินของบุคคลภายนอก รวมถึงความรับผิดตามเงื่อนไขกรมธรรม์ หากรถเอาประกันไปชนรถคู่กรณี ความคุ้มครองหลักจึงมักไปที่ความเสียหายของคู่กรณี ไม่ใช่ค่าซ่อมรถคันเอาประกันเอง
จุดต่างสำคัญของชั้น 3+ อยู่ที่แผนใน PLAN FACTS ระบุการซ่อมรถตัวเองกรณีชนกับยานพาหนะ และมีประกันอุบัติเหตุส่วนบุคคลในหลายแผน เช่น Roojai วิริยะ AXA และกรุงเทพประกันภัย ต่างมีแผนชั้น 3+ ที่ระบุเงื่อนไขชนกับยานพาหนะ
ตัวอย่างที่เห็นภาพคือ หากรถเอาประกันชนท้ายรถอีกคัน ชั้น 3 พื้นฐานมักเน้นดูแลความเสียหายของรถคู่กรณี ส่วนรถตัวเองต้องรับผิดชอบเอง แต่ถ้าเป็นแผนชั้น 3+ ต้องตรวจว่าการชนครั้งนั้นเข้าเงื่อนไขชนกับยานพาหนะและเป็นไปตามกรมธรรม์หรือไม่
คำว่า “ชนกับยานพาหนะ” ไม่ได้เท่ากับชนทุกอย่างบนถนน การชนเสา ชนรั้ว ถอยชนกำแพง หรือครูดฟุตบาท อาจไม่เข้าเงื่อนไขของชั้น 3+ หากกรมธรรม์กำหนดไว้เฉพาะการชนกับยานพาหนะ
ชั้น 3 พื้นฐาน: เน้นบุคคลภายนอก รถตัวเองมักไม่ได้ค่าซ่อมจากอุบัติเหตุ
ชั้น 3+: เพิ่มโอกาสคุ้มครองรถตัวเองบางกรณี โดยเฉพาะชนกับยานพาหนะตามเงื่อนไข
ชั้น 2: มักเพิ่มไฟไหม้และลักทรัพย์ แต่ตัวอย่าง Roojai ชั้น 2 ไม่คุ้มครองซ่อมรถตัวเองกรณีชน
ชั้น 2+: มักรวมชนกับยานพาหนะ ไฟไหม้ ลักทรัพย์ และบางแผนมีน้ำท่วมหรือภัยธรรมชาติ
ชั้น 1: ความคุ้มครองกว้างกว่า แต่ยังต้องอยู่ภายใต้เงื่อนไขและข้อยกเว้น
อะไรที่มักไม่คุ้มครองในประกันรถยนต์ชั้น 3
ประกันชั้น 3 พื้นฐานโดยมากไม่คุ้มครองค่าซ่อมรถคันเอาประกันจากอุบัติเหตุ ไม่คุ้มครองไฟไหม้ ลักทรัพย์ น้ำท่วม และภัยธรรมชาติ เว้นแต่กรมธรรม์มีเงื่อนไขเพิ่มเติม ทุกความคุ้มครองมีเงื่อนไขและข้อยกเว้น จึงไม่ควรสรุปจากชื่อชั้นประกันเพียงอย่างเดียว
ค่าซ่อมรถคันเอาประกันเองจากการชนโดยทั่วไปไม่ใช่ความคุ้มครองหลักของชั้น 3 พื้นฐาน
ไฟไหม้ ลักทรัพย์ น้ำท่วม และภัยธรรมชาติ มักไม่อยู่ในชั้น 3 พื้นฐาน เว้นแต่มีการระบุเพิ่มเติมในกรมธรรม์
ชนเสา ชนรั้ว ถอยชนกำแพง หรือรถครูดสิ่งของ มักไม่ใช่ความคุ้มครองหลักของชั้น 3 และในชั้น 3+ ก็อาจไม่เข้าเงื่อนไขถ้าไม่ใช่การชนกับยานพาหนะ
รถเสียเอง เครื่องยนต์ขัดข้อง แบตเตอรี่เสื่อม หรือสึกหรอตามการใช้งาน ไม่ใช่ความเสียหายจากอุบัติเหตุที่ชั้น 3 มักรับผิดชอบ
การใช้รถผิดประเภทจากที่แจ้งไว้ เช่น แจ้งใช้ส่วนบุคคลแต่ใช้รับจ้าง อาจมีผลต่อการพิจารณาความคุ้มครอง
เมาแล้วขับ ไม่มีใบอนุญาตขับขี่ตามเงื่อนไข ใช้รถแข่ง ใช้รถลากจูงโดยไม่ได้แจ้ง หรือแจ้งข้อมูลไม่ตรงข้อเท็จจริง เป็นข้อยกเว้นที่พบได้ในประกันรถยนต์
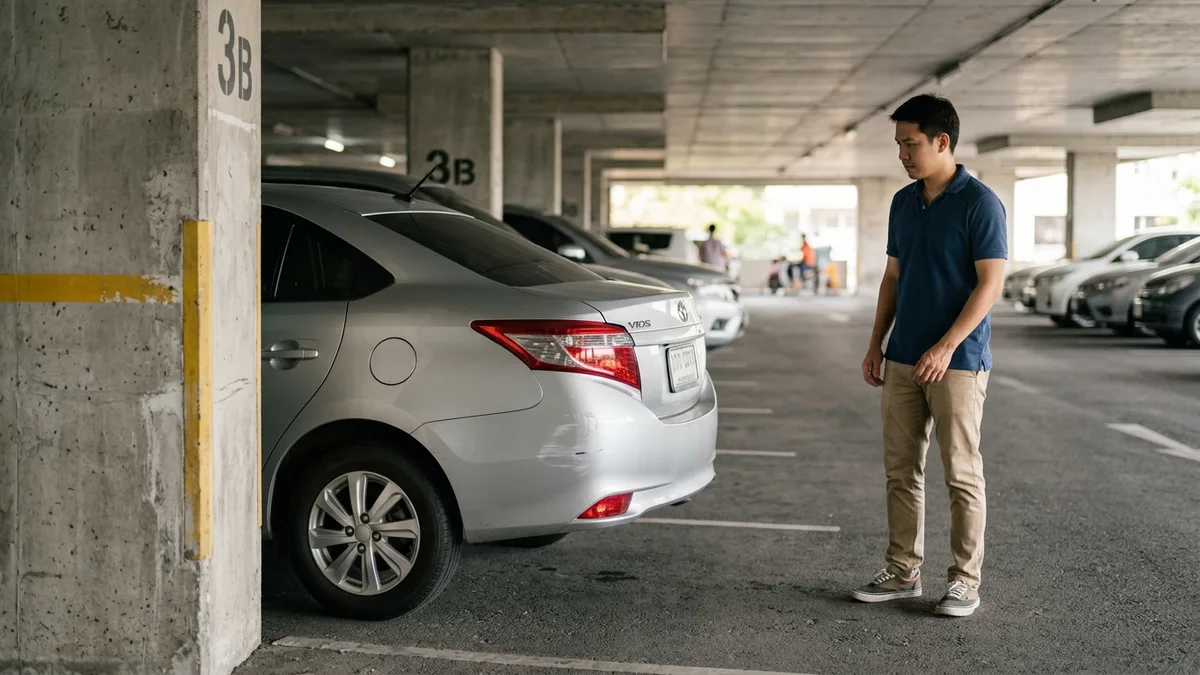
กรณีไหนที่มักพิจารณาชั้น 3 หรือขยับเป็น 3+ 2+ ชั้น 1
ชั้น 3 มักถูกพิจารณาในกรณีรถมีอายุมาก มูลค่ารถลดลง ใช้งานไม่มาก และเจ้าของรถรับความเสี่ยงค่าซ่อมรถตัวเองได้ ประเด็นสำคัญจึงอยู่ที่วงเงินรับผิดชอบต่อบุคคลภายนอกและข้อยกเว้น มากกว่าการดูเบี้ยต่ำสุดเพียงอย่างเดียว
หากยังต้องการวงเงินซ่อมรถตัวเองบางกรณี ชั้น 3+ จะเกี่ยวข้องกับเงื่อนไขชนกับยานพาหนะมากขึ้น ตาม PLAN FACTS เบี้ยของชั้น 3+ อยู่ประมาณ 3000-9000 บาทต่อปี ขึ้นกับบริษัทและเงื่อนไขรับประกัน
สำหรับกรณีที่ต้องการเพิ่มไฟไหม้ ลักทรัพย์ หรือภัยธรรมชาติ ชั้น 2 หรือ 2+ มักเป็นกลุ่มที่ถูกนำมาเปรียบเทียบ โดย Roojai ชั้น 2 ใน PLAN FACTS อยู่ประมาณ 3500-9000 บาทต่อปี ส่วนชั้น 2+ ของ Roojai อยู่ประมาณ 5000-13000 บาทต่อปีตามข้อมูลที่มี
ชั้น 1 มักมีขอบเขตความคุ้มครองกว้างกว่า เช่น คุ้มครองการซ่อมรถตัวเองตามเงื่อนไข ไฟไหม้ และลักทรัพย์ แต่เบี้ยใน PLAN FACTS อยู่ประมาณ 8000-35000 บาทต่อปีตามบริษัทและแผน การเปรียบเทียบจึงต้องดูความเสี่ยง งบประมาณ และความสามารถรับค่าซ่อมเองร่วมกัน
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ราคาโปร่งใส
- มีความคุ้มครองไฟไหม้ น้ำท่วม
- เคลมผ่านแอป 24 ชั่วโมง
- รถอายุ 5–8 ปีที่ยังมีมูลค่าพอสมควร
- คนกังวลเรื่องไฟไหม้และน้ำท่วม
- ต้องการความคุ้มครองกลางๆ ราคาไม่สูงมาก
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
คำถามที่พบบ่อยเกี่ยวกับราคาประกันรถชั้น 3
โดยโครงสร้างความคุ้มครอง ชั้น 3 มักมีเบี้ยต่ำกว่าเพราะคุ้มครองรถคันเอาประกันเองน้อยกว่าหรือไม่มีเลย แต่ราคาจริงขึ้นกับบริษัท รุ่นรถ อายุรถ พื้นที่ใช้งาน และเงื่อนไขรับประกัน
โดยทั่วไปชั้น 3 พื้นฐานไม่ซ่อมรถคันเอาประกันเองจากอุบัติเหตุ ความคุ้มครองหลักมักอยู่ที่บุคคลภายนอก ต้องตรวจข้อความในกรมธรรม์และเงื่อนไขเฉพาะของแผนนั้น
แผนชั้น 3+ ใน PLAN FACTS ระบุคุ้มครองซ่อมรถตัวเองกรณีชนกับยานพาหนะ แต่ไม่ได้หมายถึงทุกเหตุการณ์ ต้องดูนิยามคำว่า “ยานพาหนะ” วงเงินซ่อม และข้อยกเว้นในกรมธรรม์
โดยทั่วไปไฟไหม้และลักทรัพย์ไม่ใช่ความคุ้มครองหลักของชั้น 3 พื้นฐาน หากต้องการเงื่อนไขนี้ควรตรวจแผนชั้น 2 หรือ 2+ ที่ระบุไฟไหม้และลักทรัพย์ไว้ชัดเจน
บางบริษัทใน PLAN FACTS ระบุว่าสามารถซื้อออนไลน์ได้ เช่น Roojai บางบริษัทต้องผ่าน agent หรือ broker เช่น วิริยะ AXA บางส่วน และกรุงเทพประกันภัย เงื่อนไขบริการ ช่องทางเอกสาร และวิธีประสานงานเคลมอาจแตกต่างกัน
ตัวเลขในบทความเป็นช่วงประมาณจากข้อมูลแผนที่มีเท่านั้น และไม่มีตัวเลขของชั้น 3 พื้นฐานโดยตรงใน PLAN FACTS ราคาจริงต้องอ้างอิงใบเสนอราคาจากบริษัทประกัน ตัวแทน หรือนายหน้าที่ได้รับอนุญาต
สรุปวิธีอ่านราคาให้ไม่พลาดเงื่อนไขสำคัญ
การดูประกันชั้น 3 ราคาไม่ควรดูเบี้ยอย่างเดียว ต้องอ่านคู่กับวงเงินคุ้มครองบุคคลภายนอก ข้อยกเว้น ช่องทางบริการ เงื่อนไขการซ่อม และกรณีที่รถคันเอาประกันเองไม่ได้รับความคุ้มครอง
ในเชิงโครงสร้าง ชั้น 3 เป็นแผนเบี้ยประหยัดกว่ากลุ่มที่มีความคุ้มครองรถตัวเองมากขึ้น แต่ขอบเขตคุ้มครองจำกัดกว่า 3+ 2+ หรือชั้น 1 อย่างชัดเจน โดยเฉพาะค่าซ่อมรถตัวเอง ไฟไหม้ ลักทรัพย์ และภัยธรรมชาติ
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรสอบถามรายละเอียดจากตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.