ซื้อประกันโรคร้ายแรงเจอจ่ายจบออนไลน์ 2026 ต้องตอบคำถามสุขภาพอะไรบ้าง
ดูขั้นตอนสมัครออนไลน์ ประเด็นสุขภาพที่ต้องแถลง และวิธีอ่านเงื่อนไขเจอจ่ายจบให้ไม่เข้าใจผิดก่อนส่งใบคำขอ
สรุป ประกันโรคร้ายแรง เจอ จ่าย จบ ออนไลน์ 2026 ต้องตอบสุขภาพอะไรบ้าง
- การซื้อประกันโรคร้ายแรง เจอ จ่าย จบ ออนไลน์มักเริ่มจากเลือกทุนประกัน กรอกข้อมูลส่วนตัว ตอบคำถามสุขภาพ ยืนยันคำแถลง ชำระเบี้ย และรอผลพิจารณารับประกันตามเงื่อนไขของบริษัท
- คำถามสุขภาพที่พบบ่อยมักเกี่ยวกับประวัติมะเร็งหรือโรคร้ายแรงเดิม ก้อนเนื้อ ซีสต์ ผลตรวจผิดปกติ การผ่าตัดหรือการรักษาในอดีต ประวัติครอบครัว การสูบบุหรี่ และประวัติการถูกเลื่อนหรือปฏิเสธรับประกัน
- คำว่า เจอ จ่าย จบ โดยทั่วไปหมายถึงพบโรคตามนิยามในกรมธรรม์แล้วจ่ายเงินก้อนหรือเหมาจ่ายตามเงื่อนไข ไม่ได้หมายความว่าจ่ายทุกกรณี หรือไม่ต้องใช้เอกสารทางการแพทย์ประกอบการพิจารณา
- ตัวอย่างทุนประกันในข้อมูลอ้างอิงมีทุน 200,000 บาท เบี้ย 1,157 บาทต่อปี, ทุน 500,000 บาท เบี้ย 2,884 บาทต่อปี และทุน 1,000,000 บาท เบี้ย 5,387 บาทต่อปี
- ทุกแผนมีระยะเวลารอคอย เงื่อนไขการแถลงสุขภาพ นิยามโรค และข้อยกเว้น การเปรียบเทียบจึงต้องดูทั้งจำนวนเงินก้อน เบี้ยต่อปี อายุรับประกัน วิธีจ่าย และเอกสารที่ใช้ประกอบการเคลม
ซื้อแบบออนไลน์ต่างจากซื้อผ่านเอกสารอย่างไร
ช่องทางออนไลน์เปลี่ยนใบคำขอกระดาษให้เป็นแบบฟอร์มบนเว็บไซต์หรือแอปพลิเคชัน แต่สาระสำคัญของการพิจารณารับประกันยังอยู่ที่ข้อมูลในใบคำขอและคำแถลงสุขภาพเหมือนเดิม การซื้อประกันโรคร้ายแรง เจอ จ่าย จบ ออนไลน์จึงไม่ได้หมายถึงผ่านอนุมัติอัตโนมัติทุกกรณี
ลำดับทั่วไปคือเลือกแผนหรือทุนประกัน กรอกข้อมูลส่วนตัว ตอบแบบสอบถามสุขภาพ ยืนยันความถูกต้องของข้อมูล ชำระเบี้ย และรอกรมธรรม์หรือผลพิจารณา บางกรณีระบบอาจรับเรื่องไว้ก่อน จากนั้นบริษัทอาจขอเอกสารแพทย์ ผลตรวจเดิม หรือรายละเอียดการรักษาเพิ่มเติม
ประเด็นที่มักทำให้เข้าใจคลาดเคลื่อนคือคำว่าไม่ต้องตรวจสุขภาพ ในข้อมูลอ้างอิง AIA CI Plus ระบุว่าไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 50 ปี เมืองไทย Cancer Cover ระบุว่าไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 55 ปี FWD Easy E-CANCER ระบุว่าไม่ต้องตรวจสุขภาพ และ Allianz My Cancer Care ใช้การตอบแบบสอบถาม
อย่างไรก็ตาม ไม่ต้องตรวจสุขภาพไม่ได้เท่ากับไม่ต้องตอบคำถามสุขภาพ และไม่ได้ตัดสิทธิของบริษัทในการพิจารณาจากคำแถลงที่กรอก หากคำตอบเกี่ยวกับก้อนเนื้อ ผลตรวจผิดปกติ หรือการรักษาเดิมมีรายละเอียดมาก บริษัทอาจขอข้อมูลเพิ่ม ปรับเงื่อนไข หรือแจ้งผลพิจารณาตามหลักเกณฑ์ของแต่ละบริษัท
ข้อมูลสุขภาพยังมีผลต่อการพิจารณาค่าสินไหมในภายหลัง เช่น กรณีเคยตรวจแมมโมแกรมพบความผิดปกติและแพทย์นัดติดตามก่อนสมัคร แต่ตอบว่าไม่มีประวัติใด ๆ เมื่อเกิดการเคลม บริษัทอาจตรวจสอบเอกสารย้อนหลังตามเงื่อนไขการแถลงสุขภาพในกรมธรรม์
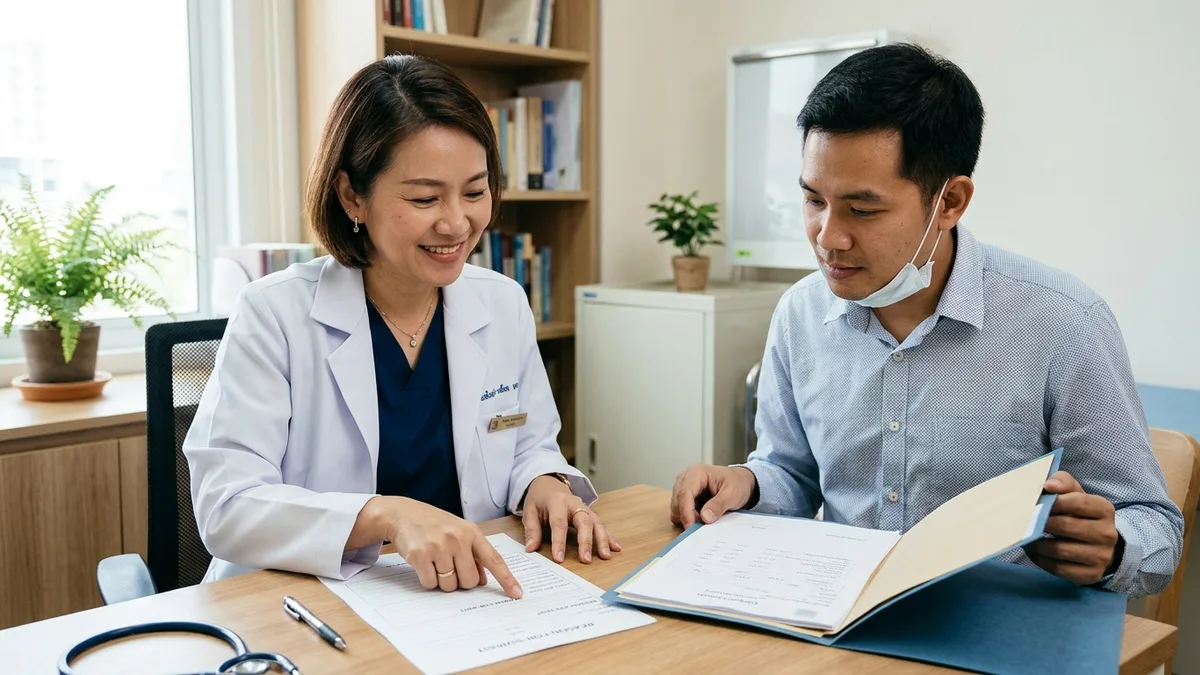
แบบออนไลน์ช่วยลดขั้นตอนเอกสาร แต่คำแถลงสุขภาพยังเป็นส่วนหนึ่งของสัญญาประกันภัย การตอบตามข้อเท็จจริง พร้อมเก็บผลตรวจหรือใบรับรองแพทย์ที่เกี่ยวข้องไว้ จะช่วยให้ข้อมูลในใบคำขอและเอกสารทางการแพทย์สอดคล้องกัน
คำถามสุขภาพที่มักเจอในแบบฟอร์มออนไลน์
เคยได้รับการวินิจฉัยว่าเป็นมะเร็ง เนื้องอก ซีสต์ ก้อนผิดปกติ โรคเลือด โรคหัวใจ โรคหลอดเลือดสมอง ไตวาย หรือโรคร้ายแรงอื่นมาก่อนหรือไม่ คำถามลักษณะนี้ใช้คัดกรองโรคเดิมและภาวะที่อาจเกี่ยวข้องกับนิยามโรคในกรมธรรม์
เคยมีผลตรวจผิดปกติหรือแพทย์แนะนำให้ติดตามเพิ่มเติมหรือไม่ เช่น ผลชิ้นเนื้อ เอกซเรย์ อัลตราซาวนด์ แมมโมแกรม ส่องกล้อง ซีทีสแกน เอ็มอาร์ไอ หรือผลเลือดบางรายการ แม้ยังไม่ถูกวินิจฉัยว่าเป็นมะเร็งก็อาจต้องแถลง หากแบบสอบถามถามถึงผลตรวจผิดปกติ
เคยผ่าตัด ฉายแสง เคมีบำบัด ใช้ยาต่อเนื่อง นอนโรงพยาบาล หรือมีนัดติดตามอาการหรือไม่ ตัวอย่างเช่น เคยผ่าตัดก้อนที่เต้านมและผลชิ้นเนื้อเป็นเนื้องอกไม่ร้าย บริษัทอาจต้องดูวันที่ผ่าตัด ผลพยาธิวิทยา และสถานะล่าสุด
มีประวัติครอบครัวเป็นมะเร็งหรือโรคทางพันธุกรรมหรือไม่ แบบสอบถามบางแห่งอาจถามความสัมพันธ์ เช่น บิดา มารดา พี่น้องร่วมสายเลือด รวมถึงอายุที่พบโรค เพราะข้อมูลนี้สะท้อนความเสี่ยงที่ต่างจากประวัติญาติห่าง ๆ
สูบบุหรี่ ดื่มแอลกอฮอล์ ทำงานในอาชีพเสี่ยง หรือมีน้ำหนักและส่วนสูงอยู่ในเกณฑ์ที่ต้องพิจารณาเพิ่มเติมหรือไม่ คำถามเหล่านี้ไม่ได้พบเฉพาะประกันชีวิต แต่พบในประกันโรคร้ายแรงบางแบบด้วย
เคยสมัครประกันแล้วถูกปฏิเสธ เลื่อนรับประกัน เพิ่มเบี้ย หรือยกเว้นความคุ้มครองหรือไม่ ประวัตินี้ช่วยให้บริษัทเห็นว่ามีประเด็นสุขภาพหรืออาชีพที่บริษัทอื่นเคยพิจารณาเป็นพิเศษ
แนวทางการตอบคือยึดตามเอกสารจริง ระบุวันที่ตรวจ ชื่อโรคหรือผลตรวจ วิธีรักษา โรงพยาบาล และสถานะล่าสุดเท่าที่มีข้อมูล เช่น หายแล้ว ไม่มีนัดติดตาม หรือยังอยู่ระหว่างติดตามผล โดยไม่ใช้การคาดเดาแทนคำวินิจฉัยแพทย์
เปรียบเทียบแผนมะเร็งออนไลน์จากหลายบริษัท
| บริษัทหรือแผน | ช่วงเบี้ยต่อปี | ทุนสูงสุด | ระยะเวลารอคอย | การตรวจสุขภาพ | รูปแบบการจ่าย | อายุรับประกันและต่ออายุ |
|---|---|---|---|---|---|---|
| AIA CI Plus | 3,200 ถึง 18,500 บาทต่อปี | 3,000,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 50 ปี | เหมาจ่ายตามระยะ | อายุ 20 ถึง 65 ปี ต่อได้ถึง 85 ปี |
| FWD Easy E-CANCER | 2,100 ถึง 13,800 บาทต่อปี | 2,000,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพ | จ่ายก้อนตามทุน | อายุ 20 ถึง 60 ปี ต่อได้ถึง 75 ปี |
| เมืองไทย Cancer Cover | 2,800 ถึง 16,200 บาทต่อปี | 2,500,000 บาท | 90 วัน | ไม่ต้องตรวจสุขภาพเมื่ออายุไม่เกิน 55 ปี | เหมาจ่ายตามระยะ | อายุ 20 ถึง 60 ปี ต่อได้ถึง 80 ปี |
| Allianz My Cancer Care | 3,100 ถึง 17,800 บาทต่อปี | 3,000,000 บาท | 90 วัน | ตอบแบบสอบถาม | เหมาจ่ายพร้อมค่ารักษา | อายุ 20 ถึง 65 ปี ต่อได้ถึง 85 ปี |
| หมายเหตุ | เบี้ยจริงขึ้นกับอายุ เพศ สุขภาพ ทุนประกัน และเงื่อนไขของแต่ละบริษัท | ขึ้นกับแบบประกัน | ต้องดูวันเริ่มคุ้มครองและเงื่อนไขรอคอย | ไม่ต้องตรวจสุขภาพยังต้องแถลงสุขภาพ | ต้องดูนิยามโรคและเอกสารประกอบ | การต่ออายุเป็นไปตามเงื่อนไขกรมธรรม์ |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
เลือกทุนประกันและเบี้ยจากข้อมูลที่มีอย่างไรให้เทียบกันง่าย
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ราคาโปร่งใส
- มีความคุ้มครองไฟไหม้ น้ำท่วม
- เคลมผ่านแอป 24 ชั่วโมง
- รถอายุ 5–8 ปีที่ยังมีมูลค่าพอสมควร
- คนกังวลเรื่องไฟไหม้และน้ำท่วม
- ต้องการความคุ้มครองกลางๆ ราคาไม่สูงมาก
ประกันรถยนต์ครบทุกประเภท บริการกว่า 80 ปี
- ราคาแข่งขันได้ดี
- บริการครบวงจรกว่า 80 ปี
- อู่ซ่อมในเครือทั่วประเทศ
- ต้องการแบรนด์เก่าแก่น่าเชื่อถือราคาไม่แพง
- รถอายุ 5–10 ปีงบกลาง
- คนต้องการ package คุ้มค่า
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูงจากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- เหมาะสำหรับลูกค้า BBL
- ลูกค้าธนาคารกรุงเทพที่ต้องการบริการครบวงจร
- รถอายุ 5–10 ปีที่ต้องการอู่มาตรฐาน
- คนที่ชอบติดต่อผ่านสาขา
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ
- อู่ในเครือกว้าง
- บริการหลังการขายดี
- รถจอดที่มีความเสี่ยงโจรกรรมสูง
- ต้องการแบรนด์น่าเชื่อถือในราคาประหยัด
- รถเก่าอายุ 10+ ปีที่ยังมีมูลค่า
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ
- อู่ในเครือกว่า 1,200 แห่ง
- ทีมสำรวจเชี่ยวชาญ
- ต้องซื้อผ่าน agent
- ราคาสูงกว่า online insurer เล็กน้อย
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
การมองทุนประกันเริ่มจากระดับเงินก้อนที่แบบประกันจะจ่ายเมื่อเข้าเงื่อนไข ไม่ใช่ตัดสินว่าแผนใดดีกว่าแผนอื่นจากเบี้ยเพียงอย่างเดียว แผนทุนสูงมักมีเบี้ยสูงกว่า แต่ต้องอ่านคู่กับนิยามโรค ระยะเวลารอคอย และวิธีจ่ายสินไหม
จากข้อมูลอ้างอิง ทุนประกัน 200,000 บาท เบี้ย 1,157 บาทต่อปี อยู่ในระดับคุ้มครองเบื้องต้น โดยระบุเงื่อนไขกลุ่มอายุวัยเริ่มทำงาน 20 ถึง 30 ปี งบประมาณน้อย และต้องการความคุ้มครองเริ่มต้น ส่วนทุนประกัน 500,000 บาท เบี้ย 2,884 บาทต่อปี ระบุเงื่อนไขกลุ่มวัยทำงาน 30 ถึง 45 ปี และต้องการความคุ้มครองระดับกลาง
ทุนประกัน 1,000,000 บาท เบี้ย 5,387 บาทต่อปี ระบุเงื่อนไขกลุ่มวัยกลางคน 40 ปีขึ้นไป มีความเสี่ยงสูงหรือมีประวัติครอบครัว หากต้องการดูทุนที่สูงกว่าตัวอย่าง ให้เทียบกับเพดานทุนสูงสุดในตาราง เช่น 2,000,000 บาท, 2,500,000 บาท หรือ 3,000,000 บาท ตามเงื่อนไขรับประกันของแต่ละบริษัท
ปัจจัยที่ใช้เทียบให้เห็นภาพคือจำนวนเงินก้อนที่ต้องการเมื่อพบโรค เบี้ยต่อปีที่รับภาระได้ ระยะเวลาต่ออายุ อายุรับประกัน และเงื่อนไขโรคที่เข้าเกณฑ์จ่าย เช่น บางแบบจ่ายก้อนตามทุน บางแบบเหมาจ่ายตามระยะ และบางแบบมีองค์ประกอบค่ารักษาตามเงื่อนไข
อะไรที่มักไม่คุ้มครองหรือทำให้เคลมไม่ได้ตามเงื่อนไข
โรคหรืออาการที่พบในช่วงระยะเวลารอคอยอาจไม่เข้าเงื่อนไขรับสินไหม ทุกแบรนด์ในข้อมูลอ้างอิงมีระยะเวลารอคอย 90 วัน จึงต้องดูทั้งวันที่เริ่มคุ้มครอง วันที่เริ่มมีอาการ วันที่ตรวจพบ และวันที่แพทย์วินิจฉัย
โรคหรืออาการที่มีมาก่อนทำประกันแต่ไม่ได้แถลง หรือบริษัทไม่ได้รับทราบ อาจถูกพิจารณาตามเงื่อนไขการแถลงสุขภาพ เช่น เคยตรวจพบก้อนผิดปกติและมีนัดติดตาม แต่ตอบว่าไม่เคยมีผลตรวจผิดปกติ
การวินิจฉัยที่ไม่ตรงกับนิยามโรคในกรมธรรม์อาจไม่เข้าเงื่อนไขการจ่าย เช่น ระยะของโรค ชนิดของมะเร็ง ตำแหน่งโรค หรือหลักฐานที่กรมธรรม์กำหนดไว้ไม่ครบ
ผลตรวจที่ยังไม่ใช่คำวินิจฉัยโดยแพทย์เฉพาะทาง หรือไม่มีรายงานทางพยาธิวิทยาตามที่กรมธรรม์กำหนด อาจต้องส่งเอกสารเพิ่มเติมก่อนพิจารณาค่าสินไหม
การให้ข้อมูลสุขภาพคลาดเคลื่อนอาจกระทบความคุ้มครองในภายหลัง โดยเฉพาะกรณีเคยตรวจพบความผิดปกติ เคยรักษา เคยผ่าตัด หรือเคยนอนโรงพยาบาลแล้วไม่ได้แจ้งในใบคำขอ
ความคุ้มครองแบบเจอจ่ายจบอาจจ่ายครั้งเดียวหรือจ่ายตามระยะ ขึ้นกับแบบประกัน ไม่ได้เท่ากับมีค่ารักษาทุกหมวดเสมอไป และไม่ได้แทนประกันสุขภาพแบบค่ารักษาพยาบาลทุกกรณี
ต้องดูนิยามโรค เงื่อนไขระยะรอคอย หลักฐานทางการแพทย์ที่ต้องใช้ และจำนวนครั้งที่จ่ายตามแบบประกัน เพราะคำว่าเจอจ่ายจบเป็นคำอธิบายรูปแบบการจ่าย ไม่ใช่การยกเว้นเงื่อนไขในกรมธรรม์
คำถามที่พบบ่อย
ขึ้นกับบริษัท อายุ และเงื่อนไขรับประกัน บางแผนในข้อมูลอ้างอิงระบุว่าไม่ต้องตรวจสุขภาพในบางช่วงอายุ บางแผนระบุว่าไม่ต้องตรวจสุขภาพ และบางแผนใช้แบบสอบถามสุขภาพแทน แต่ยังต้องตอบคำถามสุขภาพตามข้อเท็จจริง
บริษัทอาจพิจารณาจากข้อเท็จจริง เอกสารแพทย์ ลำดับวันที่ตรวจ และเงื่อนไขการแถลงสุขภาพในกรมธรรม์ หากผลตรวจเก่ามีความเกี่ยวข้องกับโรคที่เคลม อาจต้องส่งเอกสารเพิ่มเติมเพื่อประกอบการพิจารณา
เป็นช่วงเวลาหลังเริ่มคุ้มครองที่โรคหรืออาการบางอย่างยังไม่เข้าเงื่อนไขจ่ายสินไหมตามกรมธรรม์ หากพบโรคหรือมีอาการที่เกี่ยวข้องในช่วงนี้ บริษัทจะพิจารณาตามเงื่อนไขรอคอยที่ระบุไว้
เจอจ่ายจบมักเน้นเงินก้อนหรือเหมาจ่ายเมื่อเข้าเงื่อนไขนิยามโรค ส่วนค่ารักษาพยาบาลเน้นชดเชยค่าใช้จ่ายตามรายการและวงเงินที่ระบุ บางแบบอาจมีทั้งเงินก้อนและส่วนค่ารักษา แต่ต้องดูรายละเอียดของแผนนั้น
การมีผลคุ้มครองขึ้นกับการอนุมัติรับประกัน การชำระเบี้ย วันที่เริ่มคุ้มครอง และระยะเวลารอคอยของแต่ละบริษัท แม้ได้รับกรมธรรม์แล้ว โรคบางกลุ่มยังอาจอยู่ภายใต้เงื่อนไขรอคอย
ขึ้นกับแบบสอบถามสุขภาพ เกณฑ์พิจารณารับประกัน และข้อมูลประกอบที่บริษัทขอเพิ่มเติม ประวัติครอบครัวไม่ได้มีผลเหมือนกันทุกบริษัท เพราะแต่ละแห่งอาจถามความสัมพันธ์ อายุที่พบโรค และชนิดของมะเร็งแตกต่างกัน
ข้อสังเกตก่อนอ่านรายละเอียดกรมธรรม์
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ข้อมูลเบี้ยและทุนประกันในบทความนี้ใช้ตาม PLAN FACTS ที่ได้รับเท่านั้น รายละเอียดจริงอาจเปลี่ยนตามอายุ เพศ สุขภาพ ทุนประกัน และหลักเกณฑ์รับประกันของบริษัท
ก่อนส่งใบคำขอออนไลน์ ประเด็นที่ต้องตรวจให้ครบคือคำแถลงสุขภาพ นิยามโรค ระยะเวลารอคอย ข้อยกเว้น เอกสารเคลม และเงื่อนไขการต่ออายุ โดยเฉพาะคำถามที่เกี่ยวกับผลตรวจเก่า ก้อนผิดปกติ และประวัติการรักษาที่อาจเชื่อมโยงกับโรคร้ายแรง