ประกันสุขภาพไม่ต้องสำรองจ่าย 2026 ใช้ได้ที่โรงพยาบาลไหน
ทำความเข้าใจระบบเคลมเงินสด โรงพยาบาลคู่สัญญา เงื่อนไข IPD และ OPD พร้อมจุดที่ต้องตรวจสอบก่อนเข้ารักษา
ประกันสุขภาพ ไม่ต้องสำรองจ่าย คืออะไร ใช้ที่โรงพยาบาลไหนได้บ้างใน 2026
- ประกันสุขภาพแบบไม่ต้องสำรองจ่ายใช้ได้กับโรงพยาบาลในเครือหรือโรงพยาบาลคู่สัญญาของบริษัทประกันนั้น ๆ เท่านั้น
- โรงพยาบาลจะส่งข้อมูลการรักษาให้บริษัทประกันพิจารณาก่อนสรุปยอด ผู้เอาประกันอาจไม่ต้องจ่ายส่วนที่เข้าเงื่อนไขกรมธรรม์
- ยังอาจมีค่าใช้จ่ายที่ต้องชำระเอง เช่น ส่วนเกินวงเงิน ค่าห้องเกินสิทธิ รายการที่ไม่คุ้มครอง หรือยอดที่รอพิจารณา
- รายชื่อโรงพยาบาลคู่สัญญาเปลี่ยนได้ตามข้อตกลงของแต่ละบริษัท จึงต้องตรวจสอบรายชื่อปัจจุบันก่อนเข้ารับบริการ
- ข้อมูลในบทความมีทั้งแผนที่ระบุเครือข่ายชัดเจน เช่น กรุงไทย AXA กว่า 300 แห่ง และแผนที่ต้องตรวจสอบโรงพยาบาลในเครือของบริษัท เช่น FWD
ประกันสุขภาพ ไม่ต้องสำรองจ่าย หมายถึงการใช้สิทธิรักษาพยาบาลผ่านโรงพยาบาลคู่สัญญาหรือโรงพยาบาลในเครือของบริษัทประกัน โดยโรงพยาบาลจะประสานงานกับบริษัทประกันเพื่อพิจารณาความคุ้มครองก่อนออกจากโรงพยาบาล หากรายการรักษาอยู่ในเงื่อนไขกรมธรรม์และวงเงินเพียงพอ ยอดส่วนนั้นอาจชำระผ่านระบบระหว่างโรงพยาบาลกับบริษัทประกันโดยตรง
โรงพยาบาลที่ใช้สิทธิได้จึงไม่ใช่ทุกแห่งโดยอัตโนมัติ แต่ต้องเป็นโรงพยาบาลในเครือหรือโรงพยาบาลคู่สัญญาของบริษัทประกันตามกรมธรรม์ที่ถืออยู่ รายชื่ออาจเปลี่ยนตามรอบสัญญา สาขา พื้นที่ และประเภทบริการ การตรวจสอบรายชื่อปัจจุบันก่อนเข้ารักษาจึงช่วยลดความคลาดเคลื่อนเรื่องสิทธิ
จากข้อมูลแผนที่มีให้ กรุงไทย AXA ระบุเครือข่ายโรงพยาบาลกว่า 300 แห่ง และมีความคุ้มครอง IPD+OPD ส่วน FWD ระบุจุดเด่นเรื่องไม่ต้องสำรองจ่ายในโรงพยาบาลในเครือ แต่แผนพื้นฐานไม่ครอบคลุม OPD การพิจารณาใช้สิทธิจึงต้องดูทั้งเครือข่ายโรงพยาบาลและประเภทความคุ้มครองของแผนควบคู่กัน
ระบบเคลมแบบไม่สำรองจ่ายทำงานอย่างไร
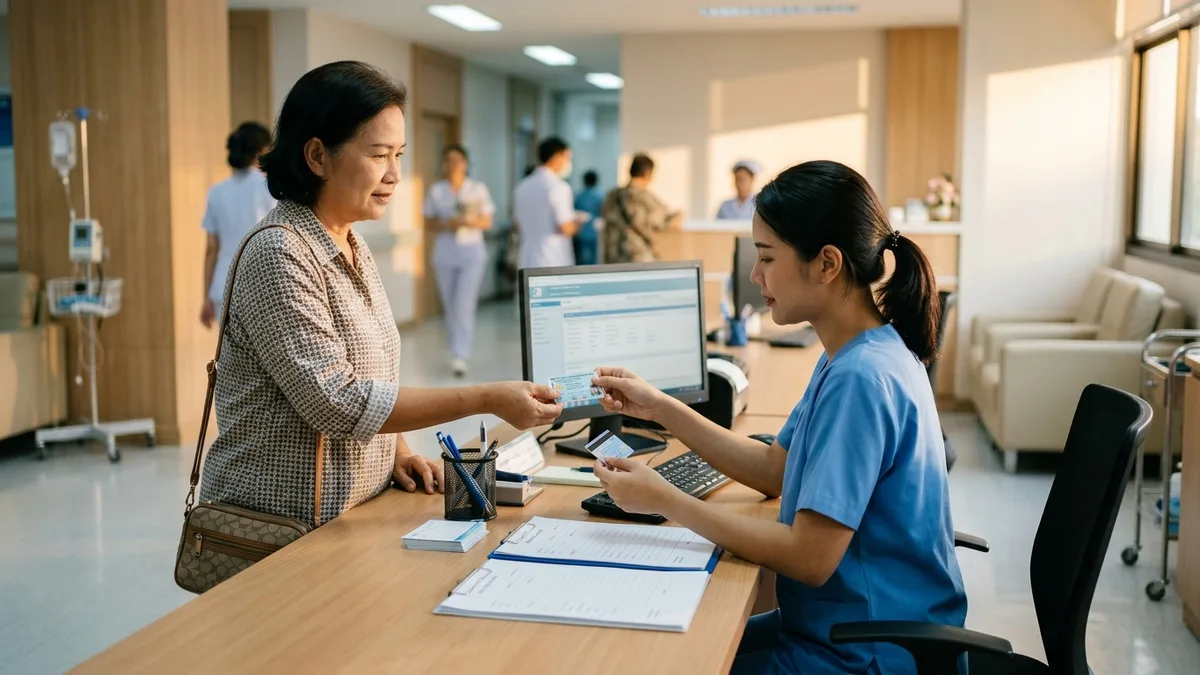
ขั้นตอนทั่วไปเริ่มตั้งแต่ลงทะเบียนเข้ารักษา โดยแจ้งโรงพยาบาลว่ามีประกันสุขภาพ พร้อมยื่นบัตรประชาชน ข้อมูลกรมธรรม์ หรือบัตรประกันในแอป จากนั้นโรงพยาบาลจะตรวจสอบสิทธิและส่งข้อมูลการรักษาให้บริษัทประกันพิจารณาตามเงื่อนไขของแผนที่ถืออยู่
หลังบริษัทประกันได้รับข้อมูล โรงพยาบาลมักแจ้งยอดโดยแยกเป็นส่วนที่อยู่ในความคุ้มครอง ส่วนที่เกินวงเงิน และส่วนที่ต้องรอพิจารณาเพิ่มเติม หากมีค่าใช้จ่ายนอกเงื่อนไข เช่น ค่าห้องเกินสิทธิหรือเวชภัณฑ์พิเศษ อาจต้องชำระเองก่อนออกจากโรงพยาบาล
บริบทที่พบระบบไม่สำรองจ่ายบ่อยคือผู้ป่วยในหรือ IPD เพราะมีการนอนโรงพยาบาล ค่าห้อง ค่าอาหาร ค่าผ่าตัด และเอกสารการรักษาชัดเจน เช่น FWD มีข้อมูลคุ้มครองผู้ป่วยใน IPD ค่าห้องสูงสุด 4,000 บาทต่อคืน และค่าผ่าตัด
สำหรับผู้ป่วยนอกหรือ OPD ต้องตรวจรายละเอียดแผนมากขึ้น เพราะบางแผนไม่ได้รวม OPD เช่น FWD แผนพื้นฐานไม่ครอบคลุม OPD ในขณะที่กรุงไทย AXA ระบุคุ้มครองครบ IPD+OPD แต่ยังต้องพิจารณาวงเงิน เงื่อนไข และข้อยกเว้นของแผนย่อยอีกครั้ง
แจ้งสิทธิประกันตั้งแต่ลงทะเบียน ไม่รอจนถึงเวลาชำระเงิน
ตรวจสอบว่าเป็น IPD หรือ OPD เพราะแผนพื้นฐานบางแผนอาจคุ้มครองเฉพาะ IPD
ให้โรงพยาบาลส่งรายละเอียดการวินิจฉัยและค่าใช้จ่ายให้บริษัทประกันพิจารณา
ดูยอดสรุปก่อนออกจากโรงพยาบาล โดยแยกยอดที่คุ้มครอง ยอดส่วนเกิน และยอดที่รอพิจารณา
ผลการเคลมขึ้นกับข้อเท็จจริงทางการแพทย์ ความจำเป็นในการรักษา ระยะเวลารอคอย โรคเดิม และเงื่อนไขกรมธรรม์
เปรียบเทียบเงื่อนไขการใช้สิทธิข้ามบริษัท
| บริษัทหรือแผนอ้างอิง | เบี้ยประมาณต่อปี | ความคุ้มครองเด่น | เงื่อนไขโรงพยาบาลหรือการไม่สำรองจ่าย | จุดที่ต้องตรวจสอบก่อนใช้สิทธิ | ข้อจำกัดสำคัญ |
|---|---|---|---|---|---|
| ประกันสุขภาพ เปรียบเทียบหลายบริษัท (FWD) | 3,000 ถึง 50,000 บาทต่อปี | ค่ารักษาพยาบาลผู้ป่วยใน IPD ค่าห้อง ค่าอาหาร และค่าผ่าตัด | เงื่อนไขโรงพยาบาลขึ้นกับบริษัทและแผนที่เลือก จุดเด่นคือเปรียบเทียบหลายบริษัทในที่เดียว | รายชื่อโรงพยาบาลในเครือของบริษัทที่เลือก ประเภทบริการที่รับสิทธิ และวงเงินของแผน | ต้องตอบคำถามสุขภาพ และโรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง |
| FWD ประกันสุขภาพ | 5,000 ถึง 40,000 บาทต่อปี | ผู้ป่วยใน IPD ค่าห้องสูงสุด 4,000 บาทต่อคืน และค่าผ่าตัด | ระบุบริการไม่ต้องสำรองจ่ายในโรงพยาบาลในเครือ | ต้องดูว่าโรงพยาบาลที่เข้ารักษาอยู่ในเครือหรือไม่ และรายการรักษาเป็น IPD หรือ OPD | ไม่ครอบคลุม OPD ในแผนพื้นฐาน และต้องตอบคำถามสุขภาพ |
| กรุงไทย AXA ประกันสุขภาพ | 8,000 ถึง 60,000 บาทต่อปี | ผู้ป่วยใน IPD สูงสุด 3 ล้านบาทต่อปี ค่าห้อง ค่าผ่าตัด และคุ้มครอง IPD+OPD | มีเครือข่ายโรงพยาบาลกว่า 300 แห่ง | รายชื่อโรงพยาบาล ณ วันที่เข้ารักษา วงเงิน OPD หรือ IPD และเงื่อนไขของแผนย่อย | เบี้ยสูงกว่าแผนพื้นฐาน และต้องตรวจสุขภาพบางแผน |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ตารางนี้ใช้เฉพาะข้อมูลจาก PLAN FACTS ที่มีให้ จึงแสดงตัวเลขเบี้ยและความคุ้มครองเท่าที่ระบุไว้เท่านั้น รายละเอียดเชิงลึก เช่น รายชื่อโรงพยาบาลรายจังหวัด วงเงินย่อย หรือขั้นตอนอนุมัติเฉพาะเคส ต้องตรวจสอบจากเอกสารกรมธรรม์และช่องทางบริการของบริษัทประกัน
เครือข่ายโรงพยาบาลที่กว้างช่วยเพิ่มทางเลือกในการเข้ารับบริการ เช่น กรุงไทย AXA ที่ระบุเครือข่ายกว่า 300 แห่ง อย่างไรก็ตาม ความสะดวกในการไม่สำรองจ่ายยังขึ้นกับรายชื่อโรงพยาบาลจริง ณ วันที่เข้ารักษา ประเภทบริการ และเงื่อนไขของแผนที่ถืออยู่
การเปรียบเทียบข้ามบริษัทไม่ได้ดูเฉพาะเบี้ยต่อปี แต่ต้องพิจารณา OPD มีหรือไม่ วงเงินค่าห้องเพียงพอกับโรงพยาบาลที่ใช้บริการหรือเปล่า ต้องตรวจสุขภาพหรือไม่ และโรคเดิมถูกพิจารณาอย่างไร เงื่อนไขเหล่านี้เป็นจุดที่ทำให้ยอดรักษาบางส่วนอาจกลายเป็นยอดที่ต้องชำระเอง
เช็กโรงพยาบาลในเครืออย่างไรให้ข้อมูลไม่คลาดเคลื่อน
รายชื่อโรงพยาบาลคู่สัญญาอาจเปลี่ยนตามรอบสัญญา พื้นที่ สาขา และประเภทบริการ โรงพยาบาลเดียวกันอาจรับสิทธิ IPD แต่มีเงื่อนไขเฉพาะสำหรับ OPD ห้องฉุกเฉิน หรือการผ่าตัดเฉพาะทางบางรายการ
แหล่งตรวจสอบที่มักใช้ได้แก่ เอกสารกรมธรรม์ แอปหรือศูนย์บริการของบริษัทประกัน รายชื่อโรงพยาบาลคู่สัญญาล่าสุด และการโทรสอบถามโรงพยาบาลก่อนเข้ารับบริการในกรณีไม่ฉุกเฉิน การตรวจสอบทั้งจากบริษัทประกันและโรงพยาบาลช่วยลดความคลาดเคลื่อนระหว่างรายชื่อกับการรับสิทธิจริง
แม้โรงพยาบาลมีชื่ออยู่ในเครือ รายการรักษาก็ยังต้องอยู่ภายใต้วงเงินและข้อยกเว้นของกรมธรรม์ ตัวอย่างเช่น หากแผน FWD ระบุค่าห้องสูงสุด 4,000 บาทต่อคืน ส่วนที่เกินจากวงเงินนี้อาจต้องชำระเองตามเงื่อนไขของกรมธรรม์
ตรวจชื่อโรงพยาบาลและสาขาให้ตรงกับสถานที่ที่จะเข้ารับบริการ
ตรวจประเภทบริการว่าใช้ได้กับ IPD, OPD, ห้องฉุกเฉิน หรือการผ่าตัดเฉพาะทางหรือไม่
สอบถามว่ายังเป็นคู่สัญญากับบริษัทประกัน ณ วันที่เข้ารักษาหรือไม่
ตรวจวงเงินค่าห้อง ค่าผ่าตัด และวงเงินต่อปี ก่อนประเมินว่าจะมีส่วนเกินหรือไม่
เก็บหลักฐานการติดต่อหรือเลขอ้างอิง หากมีการประสานงานกับศูนย์บริการ
ค่าใช้จ่ายส่วนเกินอาจเกิดจากค่าห้องสูงกว่าวงเงิน แพทย์เฉพาะทางบางรายการ ยานอกบัญชี เวชภัณฑ์พิเศษ บริการเสริม หรือรายการที่กรมธรรม์ไม่คุ้มครอง การอ่านใบแจ้งค่าใช้จ่ายแยกหมวดช่วยให้เห็นว่าส่วนใดอยู่ในสิทธิและส่วนใดต้องรับผิดชอบเอง
กรณีที่มักไม่คุ้มครองหรืออาจต้องสำรองจ่ายเอง
คำว่าไม่สำรองจ่ายไม่ได้หมายความว่าค่าใช้จ่ายทุกส่วนจะถูกชำระโดยบริษัทประกันทั้งหมด ทุกกรมธรรม์มีเงื่อนไข ข้อยกเว้น วงเงิน และกระบวนการพิจารณา ซึ่งอาจทำให้บางรายการต้องชำระเองหรือรอผลพิจารณาเพิ่มเติม
โรคที่เป็นอยู่ก่อนทำประกันเป็นประเด็นสำคัญในประกันสุขภาพ จากข้อมูลแผนเปรียบเทียบหลายบริษัทระบุว่าโรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง และทั้ง FWD กับแผนเปรียบเทียบหลายบริษัทมีข้อจำกัดเรื่องต้องตอบคำถามสุขภาพ
ในกรณี OPD ต้องอ่านแผนให้ชัดเจน เพราะ FWD แผนพื้นฐานไม่ครอบคลุม OPD ดังนั้นการพบแพทย์แบบผู้ป่วยนอกอาจไม่เข้าเงื่อนไขของแผนพื้นฐาน ส่วนกรุงไทย AXA ระบุ IPD+OPD แต่ยังต้องดูวงเงินย่อย เงื่อนไขการใช้บริการ และข้อยกเว้นของแผนที่เลือก
กรณีฉุกเฉินหรือต่างพื้นที่อาจพบขั้นตอนสำรองจ่ายก่อนแล้วขอเคลมภายหลัง ขึ้นกับนโยบายของบริษัทประกัน โรงพยาบาลที่เข้ารักษา และเอกสารประกอบการเคลม เช่น ใบรับรองแพทย์ ใบเสร็จ และรายละเอียดการวินิจฉัย
โรคที่เป็นอยู่ก่อนทำประกัน ซึ่งอาจไม่คุ้มครองหรือมีเงื่อนไขเฉพาะ
การไม่เปิดเผยประวัติสุขภาพ หรือให้ข้อมูลสุขภาพไม่ครบถ้วนในขั้นตอนรับประกัน
โรคหรือการรักษาที่ยังอยู่ในระยะเวลารอคอยตามกรมธรรม์
การรักษาที่ไม่เข้าเกณฑ์ความจำเป็นทางการแพทย์ตามการพิจารณา
การรักษานอกเครือข่ายโรงพยาบาลคู่สัญญา
ค่าห้องเกินวงเงิน ค่ารักษาเกินวงเงินต่อปี ยาหรือเวชภัณฑ์บางประเภท และบริการพิเศษ
การเลือกแพทย์หรือห้องพักระดับสูงกว่าสิทธิ รวมถึงค่าใช้จ่ายที่อยู่นอกขอบเขตกรมธรรม์
ยอดที่ต้องจ่ายเองไม่ได้เกิดจากการอยู่นอกเครือข่ายเท่านั้น แต่อาจเกิดจากวงเงินไม่พอ เงื่อนไข OPD ไม่ครอบคลุม โรคเดิม ระยะเวลารอคอย หรือเอกสารทางการแพทย์ยังไม่เพียงพอสำหรับการพิจารณา
เอกสารและขั้นตอนก่อนออกจากโรงพยาบาล
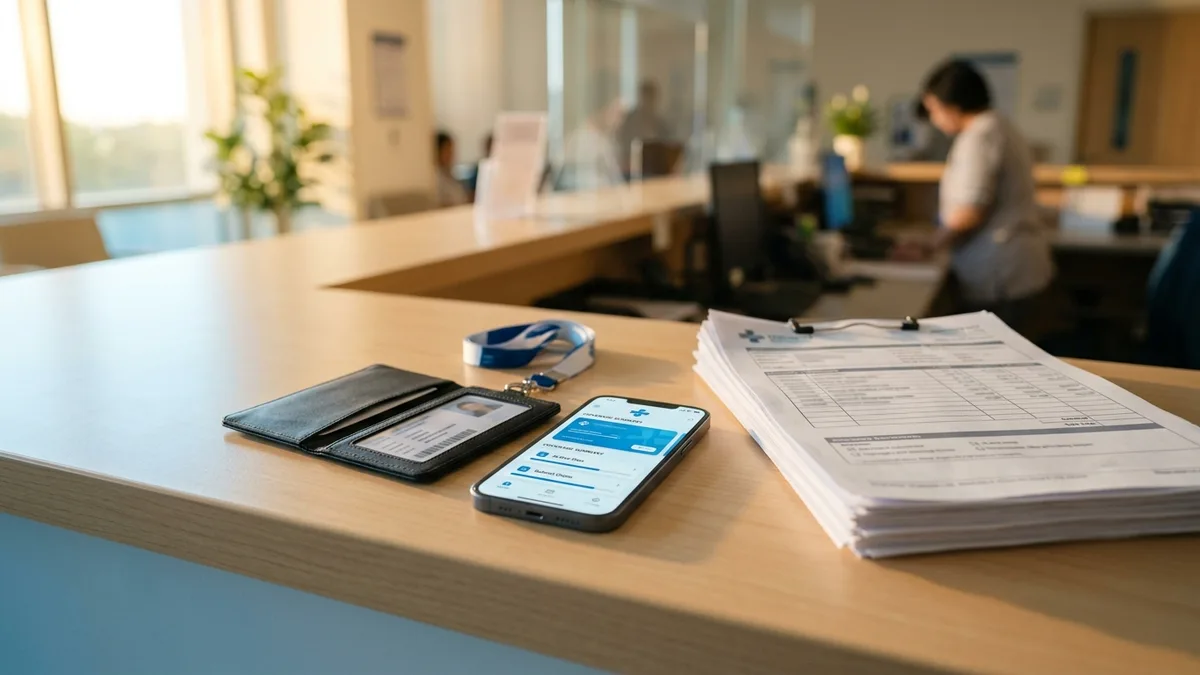
เอกสารที่มักใช้ในการตรวจสอบสิทธิ ได้แก่ บัตรประชาชน ข้อมูลกรมธรรม์ เลขที่กรมธรรม์ บัตรประกันหรือข้อมูลในแอป เอกสารการวินิจฉัย ใบสั่งยา ใบรับรองแพทย์ และใบแจ้งค่าใช้จ่ายของโรงพยาบาล
การอนุมัติสิทธิอาจเกิดได้หลายช่วง เช่น อนุมัติก่อนรักษา อนุมัติระหว่างนอนโรงพยาบาล และอนุมัติก่อนจำหน่ายออกจากโรงพยาบาล แต่ละขั้นตอนใช้เวลาต่างกัน และบางกรณีบริษัทประกันอาจขอข้อมูลเพิ่มจากแพทย์หรือโรงพยาบาล
เมื่อการพิจารณายังไม่เสร็จ โรงพยาบาลบางแห่งอาจให้ชำระบางส่วนก่อน หรือวางเงินประกันตามนโยบายของโรงพยาบาล แล้วปรับยอดภายหลังตามผลพิจารณา กรณีนี้พบได้เมื่อเอกสารยังไม่ครบ รายการรักษามีความซับซ้อน หรือมีข้อสงสัยเรื่องเงื่อนไขกรมธรรม์
ดูยอดที่อยู่ในสิทธิ ว่าเป็นรายการที่บริษัทประกันพิจารณาให้อยู่ในความคุ้มครอง
ดูยอดส่วนเกิน เช่น ค่าห้องเกินวงเงิน หรือรายการที่สูงกว่าสิทธิของแผน
ดูยอดที่รอพิจารณา ซึ่งอาจต้องใช้เอกสารเพิ่มหรือรอความเห็นทางการแพทย์
ดูยอดที่ไม่เข้าเงื่อนไข เช่น บริการเสริม รายการนอกความคุ้มครอง หรือค่าใช้จ่ายที่กรมธรรม์ยกเว้น
เก็บใบเสร็จ ใบแจ้งยอด และเอกสารแพทย์ไว้ หากต้องยื่นเคลมหรือขอปรับยอดภายหลัง
คำถามที่พบบ่อยเกี่ยวกับประกันสุขภาพแบบไม่สำรองจ่าย
ไม่จำเป็นเสมอไป ต้องเป็นโรงพยาบาลในเครือหรือโรงพยาบาลคู่สัญญาของบริษัทประกัน และต้องเป็นรายการรักษาที่เข้าเงื่อนไขกรมธรรม์ หากมีส่วนเกินวงเงิน รายการที่ไม่คุ้มครอง หรือยอดที่ต้องรอพิจารณา อาจต้องชำระเอง
อาจต้องสำรองจ่ายก่อนแล้วรวบรวมเอกสารเพื่อยื่นเคลมภายหลัง ทั้งนี้ขึ้นกับเงื่อนไขของแต่ละบริษัท เอกสารที่มักใช้ ได้แก่ ใบเสร็จ ใบรับรองแพทย์ รายละเอียดการวินิจฉัย และใบแจ้งค่าใช้จ่าย
มีผลโดยตรง เพราะแผนบางแบบคุ้มครองเฉพาะ IPD เช่น FWD แผนพื้นฐานไม่ครอบคลุม OPD ส่วนแผนที่มี OPD เช่น กรุงไทย AXA ที่ระบุ IPD+OPD ยังต้องดูวงเงิน เงื่อนไขบริการ และข้อยกเว้นเพิ่มเติม
โรคที่เป็นอยู่ก่อนทำประกันอาจไม่คุ้มครอง หรืออาจมีเงื่อนไขเฉพาะตามการพิจารณารับประกัน การตอบคำถามสุขภาพให้ครบถ้วนเป็นส่วนหนึ่งของการพิจารณาสิทธิและความคุ้มครอง
ดูได้จากเอกสารกรมธรรม์ ช่องทางบริการของบริษัทประกัน แอปของบริษัท หรือสอบถามโรงพยาบาลและบริษัทประกันก่อนเข้ารักษา เพราะรายชื่อโรงพยาบาลคู่สัญญาอาจเปลี่ยนแปลงได้
ข้อควรตรวจสอบก่อนเปรียบเทียบแผนสุขภาพ
รายชื่อโรงพยาบาลในเครือและสาขาที่ใช้บริการได้จริง
ประเภทความคุ้มครองว่าเป็น IPD เท่านั้น หรือรวม OPD
วงเงินค่าห้อง วงเงินค่าผ่าตัด และวงเงินต่อปี
ข้อยกเว้นเกี่ยวกับโรคเดิมและการตอบคำถามสุขภาพ
ระยะเวลารอคอยของโรคหรือการรักษาบางประเภท
ขั้นตอนอนุมัติสิทธิ เอกสารที่ต้องใช้ และวิธีจัดการกรณีต้องสำรองจ่ายก่อน
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
เบี้ยและเงื่อนไขอาจแตกต่างตามอายุ สุขภาพ แผนที่เลือก และการพิจารณาของบริษัทประกัน ตัวเลขในบทความใช้เฉพาะข้อมูลจาก PLAN FACTS ที่มีให้เท่านั้น และรายละเอียดที่ไม่มีข้อมูลต้องยึดตามเงื่อนไขของแต่ละบริษัท
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง