ประกันรถยนต์ชั้น 1 ผ่อนได้ 2026 เงื่อนไขการผ่อนเป็นอย่างไร
สรุปสิ่งที่ต้องตรวจเมื่อแบ่งจ่ายเบี้ยประกันชั้น 1 ตั้งแต่ยอดผ่อน วันคุ้มครอง เงื่อนไขผิดนัด ไปจนถึงข้อยกเว้นในกรมธรรม์
สรุป: ประกันรถยนต์ ชั้น 1 ผ่อนได้ 2026 เงื่อนไขหลักที่ต้องดู
- ประกันรถยนต์ ชั้น 1 ผ่อนได้ คือการแบ่งชำระเบี้ยประกันรายปีผ่านช่องทางที่บริษัทประกัน ตัวแทน นายหน้า หรือผู้ให้บริการชำระเงินกำหนด ส่วนขอบเขตความคุ้มครองยังอ้างอิงกรมธรรม์และเงื่อนไขการชำระเงินของแต่ละแห่ง
- จำนวนงวด ดอกเบี้ย ค่าธรรมเนียม วันเริ่มคุ้มครอง และผลกรณีผิดนัดชำระ ไม่มีเงื่อนไขกลางที่ใช้เหมือนกันทุกบริษัท จึงต้องอ่านเอกสารผ่อนชำระควบคู่กับกรมธรรม์
- จาก PLAN FACTS ที่ใช้ในบทความนี้ เบี้ยชั้น 1 โดยประมาณอยู่ที่ Roojai 8,000 ถึง 25,000 บาทต่อปี วิริยะ 9,000 ถึง 30,000 บาทต่อปี AXA 9,000 ถึง 28,000 บาทต่อปี และกรุงเทพประกันภัย 10,000 ถึง 35,000 บาทต่อปี
- การผ่อนช่วยกระจายภาระเงินสดได้ แต่การดูเฉพาะยอดต่องวดอาจทำให้ประเมินต้นทุนคลาดเคลื่อน เพราะค่าธรรมเนียม ดอกเบี้ย และเงื่อนไขผิดนัดอาจทำให้ต้นทุนรวมต่างจากเบี้ยรายปี
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ประกันชั้น 1 แบบผ่อนจ่าย ทำงานอย่างไร
การเลือกผ่อนเบี้ยไม่ได้เปลี่ยนสาระหลักของกรมธรรม์ชั้น 1 แต่เปลี่ยนวิธีชำระจากการจ่ายเบี้ยรายปีครั้งเดียวเป็นการแบ่งชำระตามเงื่อนไขของช่องทางที่ใช้ เช่น บริษัทประกัน ตัวแทน นายหน้า บัตรเครดิต หรือแพลตฟอร์มชำระเงิน
ขั้นตอนที่มักพบเริ่มจากเลือกแผน ตรวจรายละเอียดรถ แจ้งข้อมูลผู้เอาประกันภัยและผู้ขับขี่ ตรวจเงื่อนไขการผ่อน เลือกช่องทางชำระเงิน แล้วรอเอกสารยืนยันความคุ้มครองจากบริษัทประกัน ข้อมูลแต่ละจุดมีผลต่อเบี้ยและสถานะคุ้มครอง
เบี้ยประกันรายปีและยอดผ่อนต่อเดือนเป็นคนละตัวเลข เบี้ยรายปีคือราคาประกันตามแผน ส่วนยอดผ่อนอาจรวมค่าธรรมเนียม ดอกเบี้ย หรือเงื่อนไขส่งเสริมการชำระเงินจากผู้ให้บริการภายนอก
วันเริ่มคุ้มครองอาจขึ้นกับการอนุมัติ การชำระงวดแรก และการออกกรมธรรม์ จึงไม่ควรตีความว่าเลือกผ่อนแล้วคุ้มครองทันทีในทุกกรณี ตัวอย่างเช่น หากระบบยังไม่ยืนยันการรับชำระงวดแรก หรือเอกสารกรมธรรม์ยังไม่ออก สถานะคุ้มครองต้องตรวจจากเอกสารจริง
รูปแบบผ่อนเหมาะกับกรณีที่ต้องการบริหารกระแสเงินสด แต่การเปรียบเทียบควรดูต้นทุนรวมทั้งสัญญาผ่อน เงื่อนไขการขาดชำระ และช่องทางติดต่อเมื่อเกิดเคลมควบคู่กัน
ตรวจรายละเอียดรถ เช่น เลขทะเบียน เลขตัวถัง รุ่นรถ ปีรถ และการใช้งานที่ระบุในเอกสาร
ตรวจชื่อผู้เอาประกันภัย ผู้ขับขี่ที่ระบุ และผู้รับผลประโยชน์ หากมีไฟแนนซ์หรือสถาบันการเงินเกี่ยวข้อง
ตรวจเงื่อนไขซ่อมห้างหรือซ่อมอู่ เพราะมีผลต่อเบี้ยและประสบการณ์เคลม
ตรวจค่าเสียหายส่วนแรก หากมี เพราะอาจทำให้ผู้เอาประกันภัยต้องร่วมรับผิดบางกรณี
ตรวจหลักฐานการชำระเงินงวดแรกและเอกสารยืนยันวันเริ่มคุ้มครองก่อนใช้อ้างอิง
เทียบประกันชั้น 1 ที่มักถูกนำมาเปรียบเทียบเมื่อมองหาแบบผ่อน
| บริษัท/แผน | เบี้ยประมาณต่อปี | ความคุ้มครองหลัก | จุดเด่น | ข้อจำกัด | หมายเหตุเรื่องการผ่อน |
|---|---|---|---|---|---|
| Roojai ประกันชั้น 1 | 8,000 ถึง 25,000 บาทต่อปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม 10 ล้าน ไฟไหม้ ลักทรัพย์ | มีช่องทางออนไลน์ ราคาแสดงให้เปรียบเทียบได้ | ไม่มีสาขา walk-in และอู่ในเครืออาจน้อยกว่าบริษัทดั้งเดิม | เงื่อนไขผ่อนขึ้นกับช่องทางชำระเงินและเอกสารที่เกี่ยวข้อง |
| วิริยะ ประกันชั้น 1 | 9,000 ถึง 30,000 บาทต่อปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | เป็นแบรนด์ที่เป็นที่รู้จัก และมีอู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ | ราคาสูงกว่าออนไลน์ insurer และต้องซื้อผ่าน agent หรือ broker | เงื่อนไขผ่อนขึ้นกับตัวแทน นายหน้า หรือช่องทางชำระเงินที่ใช้ |
| AXA ประกันชั้น 1 | 9,000 ถึง 28,000 บาทต่อปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | เป็นแบรนด์ระดับโลก มี MyAXA app สำหรับบริการเคลมออนไลน์ตามเงื่อนไข | ราคาสูงกว่า online insurtech และต้องซื้อผ่าน agent หรือ broker บางส่วน | เงื่อนไขผ่อนต้องตรวจจากช่องทางจำหน่ายและผู้ให้บริการชำระเงิน |
| กรุงเทพประกันภัย ชั้น 1 | 10,000 ถึง 35,000 บาทต่อปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์ คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | เป็นบริษัทในกลุ่มธนาคารกรุงเทพและมีบริการประกันภัยหลายประเภท | ราคาค่อนข้างสูงและต้องซื้อผ่านสาขาหรือ agent | เงื่อนไขผ่อนจริงขึ้นกับสาขา ตัวแทน หรือช่องทางชำระเงิน |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ตารางนี้เป็นข้อมูลเปรียบเทียบเพื่อการศึกษา ไม่ใช่การเสนอขายกรมธรรม์ เงื่อนไขผ่อนชำระจริงต้องตรวจจากเอกสารของบริษัทประกัน ตัวแทน นายหน้า หรือผู้ให้บริการที่ได้รับอนุญาตและเกี่ยวข้องกับการชำระเงิน
เงื่อนไขการผ่อนที่ควรอ่านก่อนดูราคาเบี้ย
ก่อนนำเบี้ยรายปีไปหารเป็นยอดต่อเดือน ต้องแยกให้ชัดว่าในยอดผ่อนมีอะไรบ้าง เงื่อนไขที่มีผลต่อต้นทุนรวม ได้แก่ จำนวนงวด ยอดชำระงวดแรก ค่าธรรมเนียม ดอกเบี้ย เงื่อนไขบัตรเครดิตหรือแพลตฟอร์มชำระเงิน และภาษีหรือค่าอากรที่รวมอยู่ในยอดเรียกเก็บ
การผิดนัดชำระอาจทำให้เกิดค่าปรับ การระงับบริการผ่อนชำระ การยกเลิกสิทธิผ่อน หรือกระทบสถานะกรมธรรม์ตามเงื่อนไขของบริษัทประกันและผู้ให้บริการชำระเงิน ผลที่เกิดขึ้นไม่เหมือนกันทุกช่องทาง
ประเด็นวันคุ้มครองต้องตรวจแยกจากวันที่ทำรายการชำระเงิน บางกรณีกรมธรรม์เริ่มเมื่อระบบรับชำระงวดแรกและบริษัทออกเอกสารยืนยันแล้ว รายละเอียดจริงขึ้นกับเงื่อนไขของแต่ละบริษัท
การผ่อนกับบริษัทประกันโดยตรง การผ่อนผ่านตัวแทนหรือนายหน้า และการผ่อนผ่านบัตรเครดิตหรือแพลตฟอร์มภายนอก อาจมีผู้รับผิดชอบคนละส่วน เช่น บริษัทประกันดูแลกรมธรรม์ ส่วนผู้ให้บริการชำระเงินดูแลตารางผ่อนและค่าธรรมเนียม
ดูยอดรวมที่ต้องจ่ายตลอดสัญญาผ่อน ไม่ใช่เฉพาะยอดต่อเดือน
ตรวจว่าค่าธรรมเนียมและดอกเบี้ยรวมอยู่ในยอดที่เห็นแล้วหรือยัง
ตรวจวันตัดยอด วันครบกำหนด และวิธีชำระเมื่อระบบอัตโนมัติไม่สำเร็จ
เก็บหลักฐานการชำระเงินและเอกสารยืนยันกรมธรรม์ไว้คู่กัน
สอบถามช่องทางติดต่อเมื่อเกิดเหตุ ระหว่างบริษัทประกันกับผู้ให้บริการผ่อนชำระอาจไม่ใช่หน่วยงานเดียวกัน
หากมีค่าธรรมเนียมหรือดอกเบี้ย ยอดผ่อนรวมตลอดสัญญาอาจสูงกว่าเบี้ยรายปีที่เห็นในหน้าเปรียบเทียบ การเปรียบเทียบแบบเป็นกลางจึงควรดูยอดรวม เงื่อนไขผิดนัด และวันเริ่มคุ้มครองพร้อมกัน
ชั้น 1 ไม่คุ้มครองอะไรบ้าง คำตอบที่มักถูกมองข้าม
แม้ประกันชั้น 1 จะให้ความคุ้มครองกว้างกว่าชั้นอื่นในหลายกรณี แต่ไม่ได้หมายถึงคุ้มครองทุกเหตุการณ์ ทุกความคุ้มครองยังอยู่ภายใต้เงื่อนไข ข้อยกเว้น และเอกสารแนบท้ายของกรมธรรม์
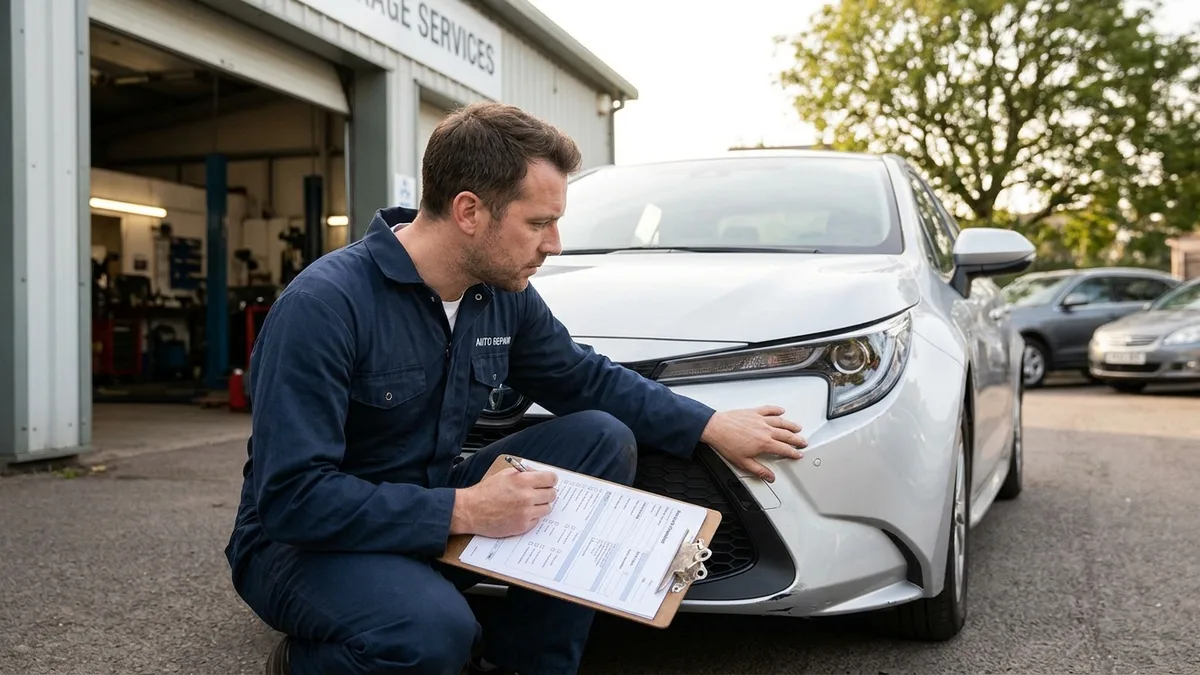
ตัวอย่างที่ต้องตรวจคือการใช้รถผิดประเภทจากที่ระบุ เช่น ทำประกันในลักษณะรถใช้ส่วนบุคคล แต่เกิดเหตุระหว่างนำไปใช้งานที่มีความเสี่ยงต่างจากข้อมูลรับประกันภัย กรณีลักษณะนี้อาจมีผลต่อการพิจารณาความรับผิด
ประเด็นผู้ขับขี่ก็สำคัญ เช่น ไม่มีใบอนุญาตขับขี่ เมาแล้วขับ หรือฝ่าฝืนกฎหมายจราจร อาจกระทบการพิจารณาความคุ้มครองตามเงื่อนไขกรมธรรม์ จึงไม่ควรดูเพียงว่ากรมธรรม์เป็นชั้น 1 แล้วสรุปผลเคลมล่วงหน้า
ค่าเสื่อมสภาพ อะไหล่บางประเภท ของใช้ส่วนตัวในรถ และความเสียหายที่ไม่ได้เกิดจากเหตุที่กรมธรรม์รับผิด อาจไม่อยู่ในความคุ้มครองหรือมีเงื่อนไขเฉพาะที่ต้องอ่านในรายละเอียด
การนำรถไปแข่งขันหรือใช้งานในกิจกรรมที่กรมธรรม์ยกเว้น
การบรรทุกเกินเงื่อนไขหรือใช้งานผิดจากประเภทที่แจ้งไว้
การดัดแปลงรถโดยไม่ได้แจ้งบริษัทประกันตามเงื่อนไขที่เกี่ยวข้อง
ความเสียหายในพื้นที่หรือสถานการณ์ที่กรมธรรม์ระบุเป็นข้อยกเว้น
ทรัพย์สินส่วนตัวในรถ หากไม่ได้อยู่ในรายการคุ้มครองหรือไม่มีเงื่อนไขรองรับ
ข้อยกเว้นคือกรณีที่กรมธรรม์อาจไม่รับผิดตามเงื่อนไข ส่วนค่าเสียหายส่วนแรกคือบางเหตุการณ์ยังอาจอยู่ในความคุ้มครอง แต่ผู้เอาประกันภัยต้องร่วมรับผิดตามจำนวนหรือเงื่อนไขที่ระบุ รายการนี้เป็นตัวอย่างเพื่อการศึกษา ไม่ใช่รายการข้อยกเว้นครบถ้วน
ถ้าเบี้ยชั้น 1 สูงเกินงบ มีแบบใดให้เปรียบเทียบ
เมื่อเทียบเฉพาะกลุ่มประกันรถยนต์ภาคสมัครใจ ชั้น 1 มักให้ขอบเขตคุ้มครองรถตัวเองกว้างกว่าชั้น 2+ และ 3+ แต่หากต้องการลดเบี้ย อาจนำชั้น 2+ หรือ 3+ มาเปรียบเทียบ โดยต้องยอมรับขอบเขตคุ้มครองที่แคบลง
ชั้น 2+ โดยทั่วไปในข้อมูลที่ใช้เปรียบเทียบนี้คุ้มครองซ่อมรถตัวเองกรณีชนกับยานพาหนะ และมีไฟไหม้ ลักทรัพย์ น้ำท่วมและภัยธรรมชาติตามรายละเอียดของแต่ละแผน ส่วนชั้น 3+ เน้นซ่อมรถตัวเองกรณีชนกับยานพาหนะและมีความคุ้มครองบุคคลที่สาม
การเปรียบเทียบไม่ควรดูจากยอดผ่อนรายเดือนอย่างเดียว ปัจจัยที่มีผลต่อความเหมาะสมของชั้นประกัน ได้แก่ อายุรถ มูลค่ารถ ลักษณะการใช้งาน ความเสี่ยงพื้นที่จอด เครือข่ายอู่ และเงื่อนไขซ่อมห้างหรือซ่อมอู่
| กลุ่มประกัน | แผนที่พบใน PLAN FACTS | เบี้ยประมาณต่อปี | ขอบเขตคุ้มครองที่ต้องสังเกต |
|---|---|---|---|
| ชั้น 1 | Roojai, วิริยะ, AXA, กรุงเทพประกันภัย | 8,000 ถึง 35,000 บาทต่อปี ตามช่วงของแต่ละบริษัท | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์ พร้อมบุคคลที่สาม ไฟไหม้ และลักทรัพย์ |
| ชั้น 2+ | Roojai ประกันชั้น 2+, วิริยะ ประกันชั้น 2+, เมืองไทย ประกันชั้น 2+ | 5,000 ถึง 14,000 บาทต่อปี ตามช่วงของแต่ละบริษัท | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ มีไฟไหม้ ลักทรัพย์ น้ำท่วมและภัยธรรมชาติตามข้อมูลแผน |
| ชั้น 3+ | Roojai, วิริยะ, AXA, กรุงเทพประกันภัย | 3,000 ถึง 9,000 บาทต่อปี ตามช่วงของแต่ละบริษัท | ซ่อมรถตัวเองกรณีชนกับยานพาหนะและคุ้มครองบุคคลที่สาม ขอบเขตแคบกว่าชั้น 1 |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูง จากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- อู่คุณภาพในเครือ
- ลูกค้าธนาคารกรุงเทพที่ต้องการความสะดวก
- ต้องการแบรนด์ที่มั่นคงและน่าเชื่อถือสูงสุด
- รถราคาสูงที่ต้องการบริการครบวงจร
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูง จากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- อู่คุณภาพในเครือ
- ลูกค้าธนาคารกรุงเทพที่ต้องการความสะดวก
- ต้องการแบรนด์ที่มั่นคงและน่าเชื่อถือสูงสุด
- รถราคาสูงที่ต้องการบริการครบวงจร
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ราคาโปร่งใส
- มีความคุ้มครองไฟไหม้ น้ำท่วม
- เคลมผ่านแอป 24 ชั่วโมง
- รถอายุ 5–8 ปีที่ยังมีมูลค่าพอสมควร
- คนกังวลเรื่องไฟไหม้และน้ำท่วม
- ต้องการความคุ้มครองกลางๆ ราคาไม่สูงมาก
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
คำถามที่พบบ่อยเกี่ยวกับการผ่อนเบี้ยประกันรถ
ความคุ้มครองอ้างอิงตามกรมธรรม์เดียวกัน แต่สถานะคุ้มครองและการชำระเงินต้องเป็นไปตามเงื่อนไขที่บริษัทประกันและผู้ให้บริการชำระเงินกำหนด จึงต้องตรวจเอกสารยืนยันวันเริ่มคุ้มครองและสถานะการชำระเงิน
ขึ้นกับแต่ละบริษัท ช่องทางชำระเงิน บัตรเครดิต ตัวแทน นายหน้า หรือแพลตฟอร์มที่ใช้ ข้อมูล PLAN FACTS ในบทความนี้ไม่ได้ระบุตัวเลขงวดกลางที่ใช้เหมือนกันทุกบริษัท
ไม่สามารถสรุปผลล่วงหน้าได้ ต้องตรวจสถานะกรมธรรม์ เงื่อนไขการชำระเงิน ประวัติการรับชำระ และเอกสารยืนยันจากบริษัทประกัน รวมถึงเงื่อนไขของผู้ให้บริการผ่อนชำระ
อาจมีค่าธรรมเนียมหรือดอกเบี้ยตามผู้ให้บริการชำระเงิน จึงควรดูยอดรวมตลอดสัญญาผ่อน ไม่ใช่ดูเฉพาะยอดต่องวดหรือข้อความโปรโมชันของช่องทางชำระเงิน
ขึ้นกับเกณฑ์รับประกันภัยของแต่ละบริษัท เช่น อายุรถ สภาพรถ ประวัติเคลม รุ่นรถ ทุนประกัน และการตรวจสภาพ หากมี ช่องทางผ่อนเป็นอีกเงื่อนไขหนึ่งที่ต้องตรวจแยกจากการรับประกันภัย
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
เช็กลิสต์ก่อนตัดสินใจจากข้อมูลเปรียบเทียบ
ตรวจเบี้ยรายปีของแผนก่อนแปลงเป็นยอดผ่อน
ตรวจยอดรวมหลังผ่อน รวมค่าธรรมเนียมและดอกเบี้ย หากมี
ตรวจวันเริ่มคุ้มครองและเอกสารยืนยันกรมธรรม์
ตรวจเงื่อนไขผิดนัดชำระและผลต่อสถานะกรมธรรม์
ตรวจข้อยกเว้น ค่าเสียหายส่วนแรก และเงื่อนไขผู้ขับขี่
ตรวจเครือข่ายอู่ ศูนย์ซ่อม และช่องทางติดต่อเคลม
ข้อมูลเบี้ยในบทความเป็นช่วงประมาณตาม PLAN FACTS เท่านั้น ราคาเฉพาะรายขึ้นกับรุ่นรถ ปีรถ ทุนประกัน ประวัติผู้ขับขี่ พื้นที่ใช้งาน แผนซ่อม และเงื่อนไขของแต่ละบริษัท บทความนี้เป็นข้อมูลเพื่อการศึกษา ไม่ใช่คำเสนอขายหรือการชี้นำให้ซื้อผลิตภัณฑ์ใดผลิตภัณฑ์หนึ่ง ประกันแบบผ่อนช่วยกระจายภาระค่าใช้จ่ายได้ แต่ความคุ้มค่าต้องวัดจากความคุ้มครอง ข้อยกเว้น ต้นทุนรวม และความสามารถในการชำระตามกำหนด