ประกันรถไฟฟ้าชั้น 1 2026 คุ้มครองแบตเตอรี่ไหม
คู่มืออ่านเงื่อนไข EV แบบไม่สรุปจากชื่อชั้นประกันเพียงอย่างเดียว พร้อมตารางเทียบแผนและข้อยกเว้นที่มักทำให้เคลมไม่เป็นไปตามคาด
สรุป ประกันรถไฟฟ้า ชั้น 1 2026 คุ้มครองแบตเตอรี่ไหม
- ประกันรถไฟฟ้า ชั้น 1 โดยทั่วไปเน้นคุ้มครองความเสียหายของตัวรถจากอุบัติเหตุ ความรับผิดต่อบุคคลภายนอก ไฟไหม้ และลักทรัพย์ ตามเงื่อนไขกรมธรรม์ของแต่ละบริษัท
- ประเด็นแบตเตอรี่ไม่ควรสรุปจากคำว่า ชั้น 1 เพียงอย่างเดียว เพราะต้องอ่านถ้อยคำในกรมธรรม์ เอกสารแนบท้าย ทุนประกัน อายุรถ เงื่อนไขซ่อม และข้อยกเว้นของบริษัทนั้นๆ ประกอบกัน
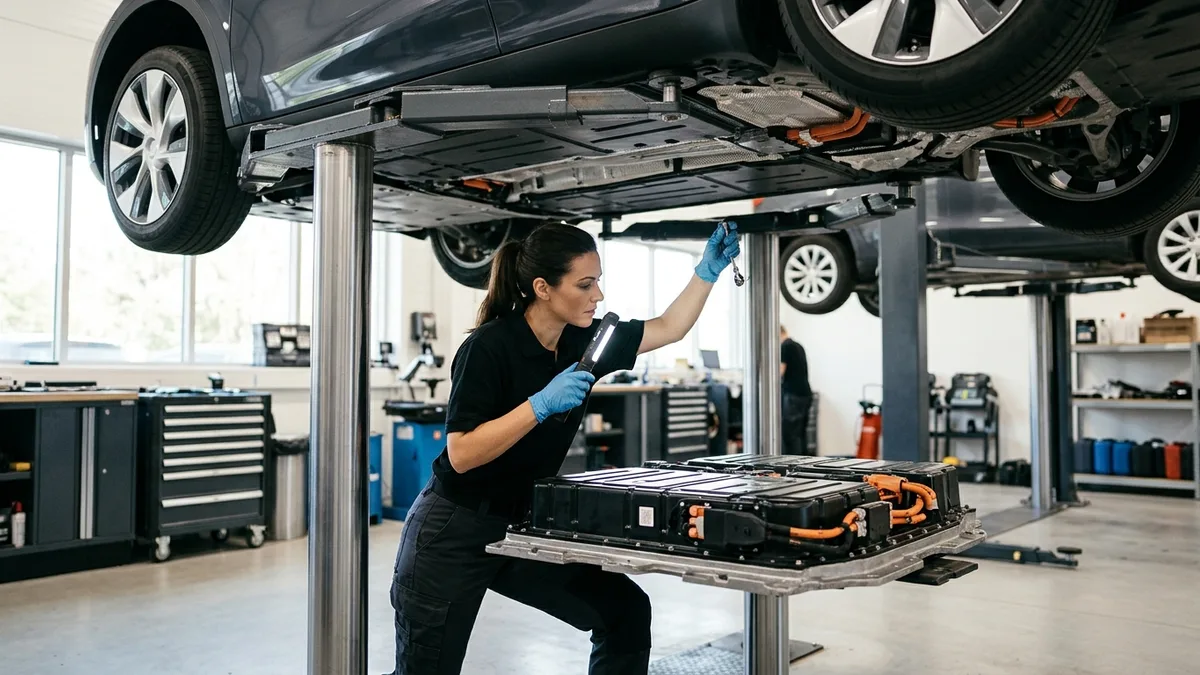
- หากแบตเตอรี่แรงดันสูงเสียหายจากอุบัติเหตุที่เข้าเงื่อนไข เช่น รถชนจนแพ็กแบตเตอรี่ได้รับแรงกระแทก อาจอยู่ในขอบเขตการพิจารณาค่าสินไหม แต่ต้องผ่านการตรวจสอบสาเหตุ ความเสียหายจริง และเงื่อนไขกรมธรรม์
- กรณีเสื่อมสภาพตามอายุ ความจุแบตเตอรี่ลดลงจากการใช้งาน การชาร์จผิดเงื่อนไข การดัดแปลงระบบไฟฟ้า หรือความเสียหายที่ระบุเป็นข้อยกเว้น อาจไม่อยู่ในความคุ้มครองของประกันรถยนต์
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ประกันรถไฟฟ้า ชั้น 1 ต่างจากรถน้ำมันตรงไหน
ความต่างของประกันรถไฟฟ้า ชั้น 1 เริ่มจากตัวรถ EV มีชิ้นส่วนมูลค่าสูงและต้องใช้ความชำนาญเฉพาะ เช่น แบตเตอรี่แรงดันสูง มอเตอร์ไฟฟ้า อินเวอร์เตอร์ ระบบจัดการแบตเตอรี่ และอุปกรณ์ชาร์จบางประเภท เงื่อนไขการรับประกันภัยและการซ่อมจึงมักละเอียดกว่ารถเครื่องยนต์สันดาปทั่วไป
แกนหลักของชั้น 1 ยังคล้ายประกันรถยนต์ทั่วไป คือคุ้มครองความเสียหายต่อรถเอาประกันตามเงื่อนไข คุ้มครองบุคคลภายนอก ไฟไหม้ และลักทรัพย์ จุดที่ต้องแยกให้ชัดคือกรมธรรม์ระบุชิ้นส่วนไฟฟ้าแรงดันสูงและแบตเตอรี่เป็นส่วนหนึ่งของรถที่เอาประกัน หรือมีเงื่อนไขแนบท้ายเฉพาะ EV หรือไม่
ตัวอย่างเช่น รถ EV ชนขอบฟุตบาทจนใต้ท้องรถกระแทก แผงแบตเตอรี่มีรอยบุบ และระบบแจ้งเตือนแรงดันผิดปกติ กรณีนี้ไม่ได้ตัดสินจากคำว่า ชั้น 1 เท่านั้น แต่ต้องดูว่าความเสียหายเกิดจากอุบัติเหตุที่เข้าเงื่อนไข มีการตรวจประเมินโดยศูนย์หรือผู้เชี่ยวชาญ และไม่มีข้อยกเว้นเรื่องการใช้งานผิดวิธี
ประเด็นสำคัญในใบเสนอราคาและกรมธรรม์ ได้แก่ ทุนประกันของรถไฟฟ้า วิธีประเมินมูลค่าแบตเตอรี่ อู่หรือศูนย์ซ่อมที่รองรับ EV อะไหล่ทดแทน ระยะเวลารออะไหล่ และเงื่อนไขรถดัดแปลงหรือเปลี่ยนอุปกรณ์ ระบบซ่อมของแต่ละบริษัทอาจต่างกันมาก แม้ชื่อแผนจะเป็นชั้น 1 เหมือนกัน
อีกส่วนที่ต้องแยกออกจากกันคือความคุ้มครองของประกันภัยรถยนต์กับการรับประกันคุณภาพจากผู้ผลิตรถ ประกันรถยนต์พิจารณาเหตุความเสียหายตามกรมธรรม์ ส่วนการรับประกันจากผู้ผลิตมักเกี่ยวกับข้อบกพร่องของสินค้า ประสิทธิภาพแบตเตอรี่ และเงื่อนไขทางเทคนิคที่ผู้ผลิตกำหนด
เปรียบเทียบแผนชั้น 1 สำหรับรถ EV จากบริษัทหลัก
ตารางนี้ใช้ข้อมูล PLAN FACTS เป็นกรอบอ้างอิงเฉพาะเบี้ยโดยประมาณ ความคุ้มครองหลัก จุดเด่น และข้อจำกัดที่มีข้อมูลให้ไว้ ส่วนรายละเอียดว่า EV รุ่นใดรับประกัน หรือแบตเตอรี่แรงดันสูงครอบคลุมอย่างไร ขึ้นกับเงื่อนไขของแต่ละบริษัท
เบี้ยประกันจริงอาจเปลี่ยนตามรุ่นรถไฟฟ้า ปีรถ ทุนประกัน ประวัติการเคลม พื้นที่ใช้งาน รายชื่อผู้ขับขี่ และเงื่อนไขซ่อมอู่หรือซ่อมห้าง การเทียบตารางจึงใช้เพื่อคัดประเด็นตรวจสอบ ไม่ใช่การสรุปผลการรับประกันภัยแทนบริษัท
ในทางปฏิบัติ ความต่างมักอยู่ที่ช่องทางบริการ เครือข่ายซ่อม และขั้นตอนเคลม EV เช่น บางบริษัทเด่นเรื่องช่องทางออนไลน์และการเห็นราคาเร็ว ขณะที่บางบริษัทมีเครือข่ายอู่จำนวนมากกว่า อย่างไรก็ตาม รายละเอียดการซ่อมแบตเตอรี่ยังต้องตรวจจากเอกสารจริงของแผนนั้น
| แผน | เบี้ยประมาณต่อปี | ความคุ้มครองหลักตามข้อมูลที่มี | จุดเด่น | ข้อจำกัดที่ควรตรวจสอบ |
|---|---|---|---|---|
| Roojai ประกันชั้น 1 | 8,000-25,000 บาท | ซ่อมรถตัวเองตามเงื่อนไขชั้น 1 คุ้มครองบุคคลที่สาม 10 ล้าน ไฟไหม้ ลักทรัพย์ | ซื้อผ่านช่องทางออนไลน์ได้ ไม่ต้องผ่าน agent ราคาโปร่งใส เปรียบเทียบได้ทันที | ไม่มีสาขา walk-in อู่ในเครือน้อยกว่าบริษัทดั้งเดิม และรายละเอียด EV ต้องตรวจจากเงื่อนไขบริษัท |
| วิริยะ ประกันชั้น 1 | 9,000-30,000 บาท | ซ่อมรถตัวเองตามเงื่อนไขชั้น 1 คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | ตามข้อมูลที่มี ระบุจุดเด่นเรื่องแบรนด์ที่เป็นที่รู้จักในไทย และอู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ | ราคาสูงกว่า online insurer ต้องซื้อผ่าน agent หรือ broker และต้องตรวจศูนย์หรืออู่ที่รองรับ EV |
| กรุงเทพประกันภัย ชั้น 1 | 10,000-35,000 บาท | ซ่อมรถตัวเองตามเงื่อนไขชั้น 1 คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | ตามข้อมูลที่มี ระบุจุดเด่นเรื่องความน่าเชื่อถือจากกลุ่มธนาคารกรุงเทพ และบริการครบวงจร | ราคาค่อนข้างสูง ต้องซื้อผ่านสาขาหรือ agent และเงื่อนไขแบตเตอรี่ขึ้นกับกรมธรรม์ |
| AXA ประกันชั้น 1 | 9,000-28,000 บาท | ซ่อมรถตัวเองตามเงื่อนไขชั้น 1 คุ้มครองบุคคลที่สาม ไฟไหม้ ลักทรัพย์ | แบรนด์ระดับโลก มาตรฐานสูง มี MyAXA app สำหรับเคลมออนไลน์ | ราคาสูงกว่า online insurtech ต้องซื้อผ่าน agent หรือ broker บางส่วน และต้องตรวจเงื่อนไขซ่อม EV |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
แบตเตอรี่รถไฟฟ้าอยู่ในความคุ้มครองเมื่อใด
แบตเตอรี่รถไฟฟ้าอาจอยู่ในขอบเขตการพิจารณาความคุ้มครองเมื่อความเสียหายเกิดจากเหตุที่กรมธรรม์รับประกัน และกรมธรรม์ระบุแบตเตอรี่แรงดันสูงเป็นส่วนหนึ่งของรถที่เอาประกัน หรือมีเงื่อนไขแนบท้ายเฉพาะ EV ที่ครอบคลุมเหตุลักษณะนั้น ดังนั้นคำว่า ชั้น 1 บนใบเสนอราคาเพียงอย่างเดียวยังไม่เพียงพอ
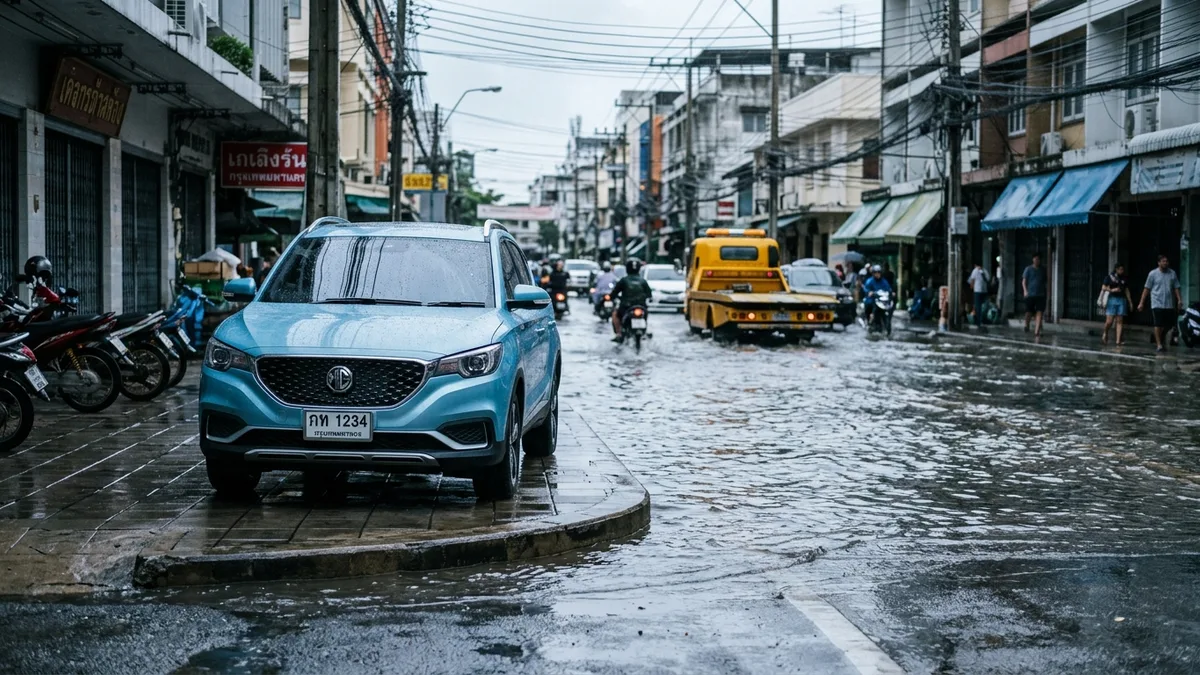
กรณีที่มักต้องตรวจละเอียด ได้แก่ รถชนจนโครงสร้างใต้ท้องกระแทกแพ็กแบตเตอรี่ ไฟไหม้หลังเกิดเหตุอุบัติเหตุ น้ำเข้าระบบไฟฟ้าหลังขับผ่านพื้นที่น้ำสูง ความเสียหายระหว่างลากรถ และความเสียหายที่เกี่ยวข้องกับการชาร์จ แต่ละกรณีมีจุดพิสูจน์ต่างกัน เช่น สาเหตุไฟไหม้เกิดจากอุบัติเหตุ ระบบรถ หรืออุปกรณ์ชาร์จภายนอก
หากใบเสนอราคาหรือกรมธรรม์ไม่ได้ระบุว่าแบตเตอรี่คุ้มครองอย่างไร คำตอบที่รอบคอบคือขึ้นกับเงื่อนไขของแต่ละบริษัท ไม่ควรตีความเองจากคำว่า ชั้น 1 เพราะบางบริษัทอาจมีข้อกำหนดเรื่องอายุรถ ทุนประกัน วิธีซ่อม วิธีเปลี่ยนแบตเตอรี่ หรือการตรวจสภาพก่อนรับประกัน
เอกสารที่ช่วยลดความคลุมเครือ ได้แก่ ใบเสนอราคา หน้าตารางกรมธรรม์ เงื่อนไขเฉพาะรถ EV รายการอุปกรณ์มาตรฐานและอุปกรณ์ตกแต่ง เงื่อนไขซ่อมเปลี่ยนอะไหล่ และรายการศูนย์หรืออู่ที่ได้รับอนุญาตให้ซ่อมระบบไฟฟ้าแรงดันสูง
สำหรับรถ EV มือสอง ประเด็นจะซับซ้อนขึ้นเพราะอายุรถ ระยะทาง สภาพแบตเตอรี่ และประวัติอุบัติเหตุเดิมอาจมีผลต่อทุนประกัน การรับประกันภัย และการพิจารณาค่าสินไหม หากมีร่องรอยเสียหายก่อนเริ่มกรมธรรม์ ความเสียหายนั้นอาจไม่ถูกนับเป็นเหตุใหม่ในกรมธรรม์ปัจจุบัน
การตรวจแบตเตอรี่ EV ไม่ควรดูเฉพาะใบเสนอราคา ควรเทียบหน้าตารางกรมธรรม์ เงื่อนไขแนบท้ายรถไฟฟ้า รายการอุปกรณ์ที่เอาประกัน และเงื่อนไขซ่อม เพราะคำตอบเรื่องแบตเตอรี่จะอยู่ในรายละเอียดเหล่านี้มากกว่าชื่อชั้นประกัน
กรณีที่อาจไม่คุ้มครอง หรือมักมีข้อยกเว้นของรถไฟฟ้า
การเสื่อมสภาพตามอายุแบตเตอรี่ ความจุแบตเตอรี่ลดลงตามการใช้งาน หรือปัญหาที่จัดเป็น wear and tear โดยทั่วไปไม่ใช่ความเสียหายจากอุบัติเหตุที่ประกันรถยนต์รับผิดชอบ
การใช้งานผิดวิธี เช่น ดัดแปลงระบบไฟฟ้า ติดตั้งอุปกรณ์ชาร์จที่ไม่เป็นไปตามมาตรฐาน ใช้อุปกรณ์ไม่ตรงสเปก หรือซ่อมระบบไฟฟ้ากับผู้ที่ไม่ได้รับอนุญาต อาจถูกพิจารณาตามข้อยกเว้นของกรมธรรม์
ความเสียหายที่เกิดก่อนเริ่มความคุ้มครอง หรือมีร่องรอยเดิมก่อนทำประกัน อาจไม่อยู่ในความคุ้มครองของกรมธรรม์ใหม่ แม้พบอาการระหว่างระยะเวลาประกัน
อุปกรณ์เสริม เช่น สายชาร์จ กล่องชาร์จติดผนัง ฟิล์ม ล้อแต่ง หรืออุปกรณ์ตกแต่ง ต้องดูว่าระบุไว้ในกรมธรรม์หรือไม่ หากไม่ได้แจ้งหรือไม่ได้รวมเป็นอุปกรณ์ที่เอาประกัน อาจไม่ได้รับความคุ้มครองตามที่คาด
เหตุจากน้ำท่วม ไฟไหม้ หรือการลากจูงรถ EV ต้องอ่านเงื่อนไขเฉพาะ เพราะวิธีจัดการรถไฟฟ้าหลังเกิดเหตุมีความเสี่ยงต่อระบบแบตเตอรี่และไฟฟ้าแรงดันสูง เช่น การลากแบบล้อขับเคลื่อนหมุนบนพื้นอาจทำให้เกิดความเสียหายเพิ่มเติม
ความเสียหายของรถไฟฟ้าไม่ได้ดูจากชิ้นส่วนที่เสียอย่างเดียว แต่ดูสาเหตุ วิธีใช้งาน การซ่อมก่อนหน้า และการปฏิบัติหลังเกิดเหตุด้วย หากสาเหตุเชื่อมโยงกับการดัดแปลง การชาร์จผิดมาตรฐาน หรือความเสียหายเดิม บริษัทอาจพิจารณาแตกต่างจากอุบัติเหตุทั่วไป
ตัวเลือกความคุ้มครองใกล้เคียง หากไม่ได้เลือกชั้น 1
ประกันรถยนต์จากธนาคารกรุงเทพ มั่นใจได้
- ความน่าเชื่อถือสูง จากกลุ่มธนาคารกรุงเทพ
- บริการครบวงจร
- อู่คุณภาพในเครือ
- ลูกค้าธนาคารกรุงเทพที่ต้องการความสะดวก
- ต้องการแบรนด์ที่มั่นคงและน่าเชื่อถือสูงสุด
- รถราคาสูงที่ต้องการบริการครบวงจร
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
แผน 2+ มักลดเบี้ยลงจากชั้น 1 แต่ตามข้อมูลที่มีจะคุ้มครองการซ่อมรถตัวเองเฉพาะกรณีชนกับยานพาหนะ รวมถึงไฟไหม้ ลักทรัพย์ และน้ำท่วมหรือภัยธรรมชาติในบางแผน จึงต้องเทียบกับความเสี่ยงหลักของรถ EV เช่น ชนกำแพงเอง น้ำเข้าระบบไฟฟ้า หรือเหตุจากการชาร์จ
Roojai ประกันชั้น 2+ มีเบี้ยประมาณ 5,000-13,000 บาทต่อปี คุ้มครองชนกับยานพาหนะ ไฟไหม้และลักทรัพย์ น้ำท่วมและภัยธรรมชาติ จุดจำกัดคือไม่คุ้มครองรถตัวเองกรณีชนสิ่งของหรือชนกำแพง
วิริยะ ประกันชั้น 2+ มีเบี้ยประมาณ 5,500-14,000 บาทต่อปี คุ้มครองชนกับยานพาหนะ ไฟไหม้และลักทรัพย์ทุน 100,000 บาท น้ำท่วมและภัยธรรมชาติ มีอู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
เมืองไทย ประกันชั้น 2+ มีเบี้ยประมาณ 5,000-12,000 บาทต่อปี คุ้มครองชนกับยานพาหนะ ไฟไหม้และลักทรัพย์ น้ำท่วมและภัยธรรมชาติ ตามข้อมูลที่มีระบุจุดเด่นเรื่องราคาแข่งขันได้และบริการครบวงจรกว่า 80 ปี
แผน 3+ และชั้น 2 มีข้อจำกัดมากกว่า โดยเฉพาะความเสียหายต่อรถตัวเอง แผน 3+ ตามข้อมูลที่มีคุ้มครองซ่อมรถตัวเองกรณีชนกับยานพาหนะ ส่วนชั้น 2 ของ Roojai มีไฟไหม้ ลักทรัพย์ บุคคลที่สาม และอุบัติเหตุส่วนบุคคล แต่ไม่คุ้มครองซ่อมรถตัวเองกรณีชน
คำถามที่พบบ่อยเกี่ยวกับประกันรถไฟฟ้าชั้น 1
ไม่ควรสรุปอัตโนมัติ ต้องดูกรมธรรม์และเงื่อนไขเฉพาะรถไฟฟ้าของแต่ละบริษัท โดยเฉพาะถ้อยคำเกี่ยวกับแบตเตอรี่แรงดันสูง อุปกรณ์มาตรฐาน ทุนประกัน และข้อยกเว้น
ขึ้นกับสาเหตุ ความเสียหายจริง และเงื่อนไขกรมธรรม์ หากเป็นเหตุที่เข้าเงื่อนไขความคุ้มครอง บริษัทจะพิจารณาตามเอกสาร การตรวจสอบรถ และรายงานจากศูนย์หรือผู้ประเมินที่เกี่ยวข้อง
ขึ้นกับแผนและเงื่อนไขซ่อมของบริษัท บางแผนอาจมีศูนย์หรืออู่ที่รองรับรถไฟฟ้าแตกต่างกัน โดยเฉพาะงานที่เกี่ยวข้องกับระบบไฟฟ้าแรงดันสูงและแบตเตอรี่
ไม่สามารถสรุปแบบเดียวกันทุกกรณี เบี้ยขึ้นกับรุ่นรถ มูลค่าซ่อม ราคาอะไหล่ ทุนประกัน ประวัติการขับขี่ พื้นที่ใช้งาน และนโยบายรับประกันภัยของแต่ละบริษัท
ต้องดูว่าถูกระบุเป็นอุปกรณ์ที่เอาประกันหรือไม่ หากไม่ระบุในกรมธรรม์หรือไม่ได้แจ้งเป็นอุปกรณ์เพิ่มเติม อาจอยู่นอกความคุ้มครองหรือไม่ได้รับความคุ้มครองตามมูลค่าที่คาดไว้
ประกันรถยนต์คุ้มครองความเสียหายตามเหตุในกรมธรรม์ เช่น อุบัติเหตุ ไฟไหม้ หรือลักทรัพย์ตามเงื่อนไข ส่วนการรับประกันจากผู้ผลิตมักเกี่ยวกับคุณภาพสินค้า ความบกพร่องทางเทคนิค และเกณฑ์ประสิทธิภาพแบตเตอรี่
สรุปวิธีอ่านใบเสนอราคาก่อนตัดสินใจ
ก่อนเทียบราคา จุดแรกที่ต้องตรวจคือกรมธรรม์ระบุรถไฟฟ้า แบตเตอรี่แรงดันสูง ระบบชาร์จ อุปกรณ์มาตรฐาน และเงื่อนไขซ่อมไว้อย่างไร หากคำตอบเรื่องแบตเตอรี่อยู่แค่คำพูดในขั้นเสนอราคา แต่ไม่ปรากฏในเอกสาร เงื่อนไขจริงอาจตีความต่างกันเมื่อเกิดเหตุ
ตัวเลขเบี้ยในบทความเป็นช่วงราคาจากข้อมูลที่มีเท่านั้น เบี้ยจริงและทุนประกันขึ้นกับเงื่อนไขของแต่ละบริษัท รวมถึงรุ่นรถ ปีรถ ประวัติเคลม ผู้ขับขี่ และตัวเลือกซ่อมอู่หรือซ่อมห้าง
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
อย่าดูแค่ชื่อชั้น 1 ให้เปิดดู 4 จุดพร้อมกัน ได้แก่ ทุนประกัน รายการชิ้นส่วน EV ที่ระบุ เงื่อนไขซ่อมแบตเตอรี่ และข้อยกเว้นเรื่องการใช้งานหรือการดัดแปลง