ประกันรถจักรยานยนต์สาธารณะ 2026 วินมอเตอร์ไซค์ต้องทำอะไรบ้าง
อ่านเงื่อนไขสำคัญของรถมอเตอร์ไซค์รับจ้างก่อนเทียบประกันภาคสมัครใจ ทั้งสถานะรถ เอกสารที่ใช้พิจารณา และข้อจำกัดที่มักกระทบการเคลม
ประกันรถจักรยานยนต์ สาธารณะ 2026 สรุปสิ่งที่วินมอเตอร์ไซค์ต้องรู้
- รถมอเตอร์ไซค์รับจ้างต้องเริ่มจากความถูกต้องของรถและผู้ขับ ได้แก่ การจดทะเบียนให้ตรงการใช้งาน ใบอนุญาตขับรถจักรยานยนต์สาธารณะ และ พ.ร.บ. ภาคบังคับ
- ประกันภาคสมัครใจ เช่น ชั้น 1, 2+, 3+ หรือชั้น 2 ต้องตรวจสอบก่อนว่าบริษัทรับประกันรถที่ใช้งานรับส่งผู้โดยสารเป็นอาชีพหรือไม่
- พ.ร.บ. เน้นความเสียหายต่อชีวิตและร่างกายตามกฎหมาย ส่วนภาคสมัครใจเพิ่มความคุ้มครองตามชั้นประกัน เช่น รถตัวเอง บุคคลภายนอก ไฟไหม้ ลักทรัพย์ หรือน้ำท่วม
- เบี้ย ความคุ้มครอง และผลการรับประกันภัยของรถจักรยานยนต์สาธารณะขึ้นกับเงื่อนไขของแต่ละบริษัท ไม่ใช่ทุกแผนทั่วไปจะใช้กับรถรับจ้างได้
- InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.
ประกันรถจักรยานยนต์ สาธารณะต้องแยกภาคบังคับกับภาคสมัครใจตั้งแต่ต้น พ.ร.บ. เป็นความคุ้มครองตามกฎหมายที่เกี่ยวกับชีวิตและร่างกาย ส่วนประกันชั้น 1, 2+, 3+ หรือชั้น 2 เป็นความคุ้มครองเพิ่มเติมที่บริษัทประกันพิจารณาตามความเสี่ยงของรถแต่ละคัน
ความต่างจากรถบ้านอยู่ที่ลักษณะใช้งาน รถรับจ้างมักวิ่งถี่ รับผู้โดยสารเป็นประจำ และจอดตามจุดวินมากกว่าการใช้ส่วนบุคคล บริษัทจึงมักดูทั้งประเภททะเบียน การใช้งานจริง พื้นที่วิ่ง ผู้ขับประจำ และประวัติอุบัติเหตุ
เมื่อหยิบแผนประกันทั่วไปมาเปรียบเทียบ ต้องอ่านเงื่อนไขว่าใช้กับรถจักรยานยนต์สาธารณะได้หรือไม่ เช่น แผนชั้น 3+ อาจมีเบี้ยต่ำกว่าชั้น 1 แต่ถ้าบริษัทไม่รับรถรับจ้าง หรือมีข้อยกเว้นเรื่องการใช้งานผิดประเภท ความคุ้มครองอาจไม่สอดคล้องกับการใช้งานจริง
เริ่มจากสถานะรถรับจ้าง: เอกสารและข้อมูลที่บริษัทมักใช้พิจารณา
สำเนาทะเบียนรถ และประเภทป้ายทะเบียนว่าเป็นรถส่วนบุคคลหรือรถสาธารณะ
ลักษณะการใช้งานจริง เช่น วิ่งรับส่งผู้โดยสารเป็นประจำ วิ่งเฉพาะพื้นที่ หรือใช้ร่วมกับงานส่วนตัว
พื้นที่วิ่งประจำ เช่น เขตเมือง ถนนหลัก จุดวิน หน้าอาคารสำนักงาน ตลาด หรือสถานีขนส่ง
อายุรถ รุ่นรถ ขนาดเครื่องยนต์ และสภาพรถที่เกี่ยวข้องกับการรับประกันภัย
ประวัติอุบัติเหตุ ประวัติการเคลม และข้อมูลผู้ขับประจำ
ใบอนุญาตขับรถจักรยานยนต์สาธารณะหรือเอกสารผู้ขับที่กฎหมายกำหนด
ก่อนดูราคา บริษัทมักตรวจสถานะรถและผู้ขับ เพราะประกันสำหรับรถรับจ้างไม่ได้พิจารณาแค่ยี่ห้อ รุ่น หรืออายุรถ รถส่วนบุคคลกับรถสาธารณะมีรูปแบบความเสี่ยงต่างกัน โดยรถที่รับผู้โดยสารเป็นอาชีพมักมีระยะทางต่อวันสูงกว่า และมีบุคคลอื่นโดยสารอยู่บนรถบ่อยกว่า
การจดทะเบียนและใบอนุญาตขับขี่จึงเป็นจุดตั้งต้นของการพิจารณา หากรถใช้รับจ้างแต่เอกสารยังเป็นรถส่วนบุคคล หรือผู้ขับไม่มีใบอนุญาตตรงประเภท อาจกระทบทั้งการรับประกันภัยและการพิจารณาค่าสินไหมตามเงื่อนไขกรมธรรม์
ตัวอย่างที่พบได้คือรถคันหนึ่งแจ้งใช้งานส่วนบุคคลตอนทำประกัน แต่ใช้งานจริงรับส่งผู้โดยสารทุกวัน หากเกิดอุบัติเหตุระหว่างรับผู้โดยสาร บริษัทอาจตรวจสอบว่าการใช้งานตรงกับข้อมูลที่แจ้งไว้หรือไม่ โดยผลพิจารณาจะขึ้นกับเงื่อนไขกรมธรรม์และกฎหมายที่เกี่ยวข้อง
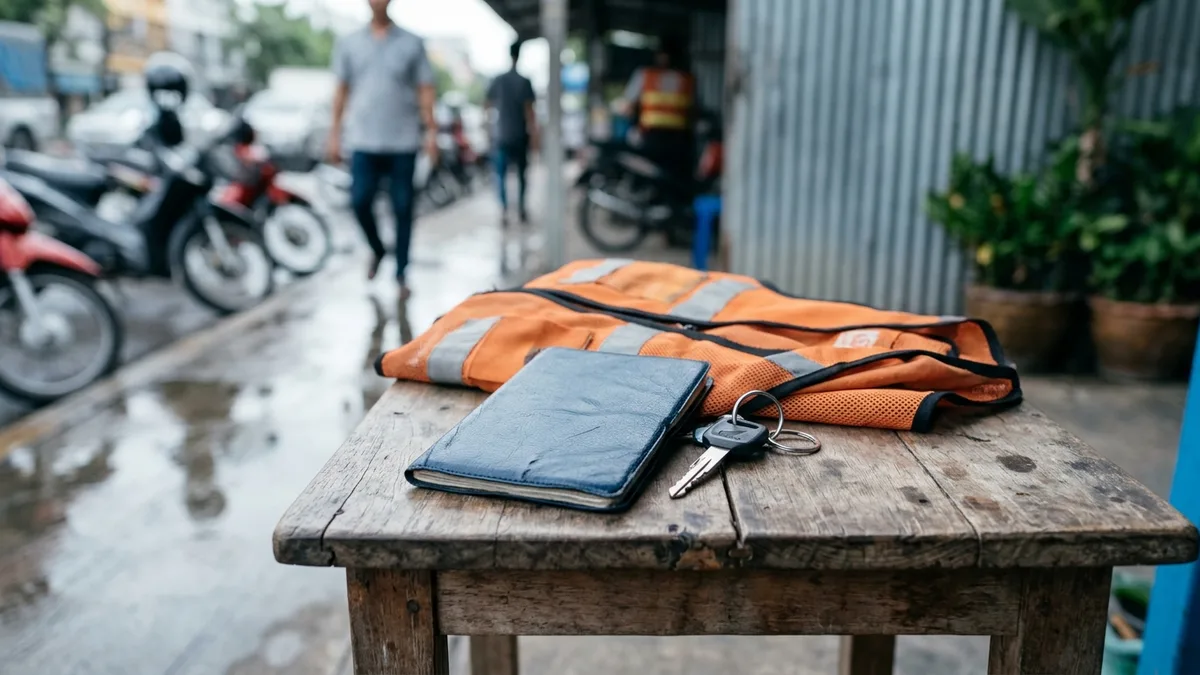
ภาคบังคับกับภาคสมัครใจต่างกันอย่างไรสำหรับรถมอเตอร์ไซค์รับจ้าง
พ.ร.บ. รถจักรยานยนต์เป็นประกันภาคบังคับที่เกี่ยวข้องกับความเสียหายต่อชีวิตและร่างกายตามกฎหมาย รายละเอียดวงเงินและเงื่อนไขต้องตรวจสอบตามประกาศและข้อกำหนดที่ใช้ในขณะนั้น เพราะตัวเลขอาจปรับเปลี่ยนตามกฎหมายหรือเงื่อนไขที่เกี่ยวข้อง
ส่วนประกันภาคสมัครใจเป็นความคุ้มครองเพิ่มเติมที่พิจารณาตามชั้นประกันและเงื่อนไขของบริษัท เช่น ความเสียหายต่อตัวรถ ความรับผิดต่อบุคคลภายนอก ไฟไหม้ ลักทรัพย์ น้ำท่วม ภัยธรรมชาติ หรืออุบัติเหตุส่วนบุคคล แต่ไม่ได้หมายความว่าทุกชั้นจะมีครบทุกหัวข้อ
โดยภาพรวม ชั้น 1 มักให้ขอบเขตเกี่ยวกับตัวรถกว้างกว่าชั้นอื่นตามเงื่อนไขกรมธรรม์ ชั้น 2+ และ 3+ มักผูกการซ่อมรถตัวเองกับกรณีชนกับยานพาหนะ ส่วนชั้น 2 ตามข้อมูลแผนที่มีเน้นไฟไหม้ ลักทรัพย์ บุคคลที่สาม และอุบัติเหตุส่วนบุคคล แต่ไม่คุ้มครองซ่อมรถตัวเองกรณีชน
สำหรับรถมอเตอร์ไซค์รับจ้าง ชื่อชั้นประกันเป็นเพียงจุดเริ่มต้น ต้องดูต่อว่าบริษัทรับความเสี่ยงรถสาธารณะหรือไม่ เช่น แผนชั้น 1 ของรถใช้ส่วนบุคคลอาจระบุขอบเขตคุ้มครองตัวรถไว้กว้าง แต่รถที่ใช้งานรับส่งผู้โดยสารยังต้องผ่านเงื่อนไขรับประกันภัยของบริษัท
รถที่ใช้งานรับจ้างมีเงื่อนไขรับประกันต่างจากรถใช้ส่วนบุคคล การอ้างอิงแผนทั่วไปจึงต้องตรวจสอบว่าใช้กับรถจักรยานยนต์สาธารณะได้หรือไม่ รวมถึงต้องดูข้อยกเว้นเรื่องการใช้งานผิดประเภท ใบอนุญาต และเอกสารรถ
เปรียบเทียบชั้นคุ้มครองและเงื่อนไขจากหลายบริษัท
ข้อมูลในตารางเป็นข้อมูลอ้างอิงจาก PLAN FACTS สำหรับประกันภาคสมัครใจทั่วไป การรับรถจักรยานยนต์สาธารณะหรือรถที่ใช้งานรับจ้างต้องตรวจสอบเงื่อนไขของบริษัทก่อนเสมอ โดยเฉพาะกรณีใช้รับส่งผู้โดยสารเป็นอาชีพ
ตัวเลขเบี้ยเป็นช่วงประมาณต่อปีจากข้อมูลแผนที่มี ไม่ใช่ผลเสนอราคาเฉพาะราย และไม่ได้บอกผลการรับประกันภัยหรือผลการเคลมล่วงหน้า ปัจจัยจริงอาจรวมถึงอายุรถ รุ่นรถ พื้นที่ใช้งาน ประวัติเคลม ผู้ขับ และเอกสารรถ
| บริษัทและแผน | เบี้ยประมาณต่อปี | คุ้มครองเด่นตามข้อมูลแผน | ข้อจำกัดที่ต้องเช็กเมื่อเป็นรถสาธารณะ |
|---|---|---|---|
| Roojai ประกันชั้น 1 | 8000-25000 บาท/ปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์, คุ้มครองบุคคลที่สาม 10 ล้าน, ไฟไหม้ ลักทรัพย์ | ไม่มีสาขา walk-in, อู่ในเครือน้อยกว่าบริษัทดั้งเดิม, รถใช้งานรับจ้างต้องเช็กการรับประกันภัย |
| วิริยะ ประกันชั้น 1 | 9000-30000 บาท/ปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์, คุ้มครองบุคคลที่สาม, ไฟไหม้ ลักทรัพย์ | ราคาสูงกว่าออนไลน์ insurer, ต้องซื้อผ่าน agent หรือ broker, รถสาธารณะต้องตรวจสอบเงื่อนไขเฉพาะ |
| กรุงเทพประกันภัย ชั้น 1 | 10000-35000 บาท/ปี | ซ่อมรถตัวเองตามเงื่อนไขกรมธรรม์, คุ้มครองบุคคลที่สาม, ไฟไหม้ ลักทรัพย์ | ราคาค่อนข้างสูง, ต้องซื้อผ่านสาขาหรือ agent, การรับรถใช้งานสาธารณะขึ้นกับบริษัท |
| Roojai ประกันชั้น 2+ | 5000-13000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ, ไฟไหม้และลักทรัพย์, น้ำท่วมและภัยธรรมชาติ | ไม่คุ้มครองรถตัวเองกรณีชนสิ่งของหรือชนกำแพง, อู่ในเครือน้อยกว่าบริษัทดั้งเดิม, ต้องเช็กการใช้งานรับจ้าง |
| วิริยะ ประกันชั้น 2+ | 5500-14000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ, ไฟไหม้และลักทรัพย์ ทุน 100,000 บาท, น้ำท่วมและภัยธรรมชาติ | ราคาสูงกว่า online insurer, ต้องซื้อผ่าน agent หรือ broker, เงื่อนไขรถสาธารณะต้องตรวจสอบรายกรณี |
| เมืองไทย ประกันชั้น 2+ | 5000-12000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ, ไฟไหม้และลักทรัพย์, น้ำท่วมและภัยธรรมชาติ | ต้องซื้อผ่าน broker หรือตัวแทน, แอปยังไม่ครบฟีเจอร์เทียบออนไลน์ insurer, การรับรถรับจ้างขึ้นกับบริษัท |
| Roojai ประกันชั้น 3+ | 3000-8000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ, คุ้มครองบุคคลที่สาม, ประกันอุบัติเหตุส่วนบุคคล | ไม่คุ้มครองไฟไหม้ ลักทรัพย์, ไม่คุ้มครองภัยธรรมชาติ, รถใช้งานรับจ้างต้องตรวจสอบก่อน |
| AXA ประกันชั้น 3+ | 3500-9000 บาท/ปี | ซ่อมรถตัวเองกรณีชนกับยานพาหนะ, คุ้มครองบุคคลที่สาม, ประกันอุบัติเหตุส่วนบุคคล | ราคาสูงกว่า Roojai, ต้องซื้อผ่าน agent, เงื่อนไขรถจักรยานยนต์สาธารณะขึ้นกับการพิจารณาของบริษัท |
ราคาอ้างอิงปี 2026 อาจแตกต่างตามรุ่นรถ จังหวัด และประวัติการเคลม
จากข้อมูลที่มี ชั้น 3+ อยู่ในช่วงประมาณ 3000-9000 บาท/ปี ขณะที่ชั้น 1 อยู่ในช่วงประมาณ 8000-35000 บาท/ปี ความต่างของราคาไม่ได้สะท้อนแค่ชื่อชั้นประกัน แต่เกี่ยวข้องกับขอบเขตซ่อมรถตัวเอง ไฟไหม้ ลักทรัพย์ น้ำท่วม ช่องทางซื้อ และเครือข่ายอู่
เมื่อดูช่องทางบริการ Roojai มีจุดเด่นด้านการซื้อออนไลน์ แต่ไม่มีสาขา walk-in และอู่ในเครือน้อยกว่าบริษัทดั้งเดิม ส่วนวิริยะมีอู่ในเครือจำนวนมากตามข้อมูลแผน แต่ต้องซื้อผ่าน agent หรือ broker และราคาสูงกว่า online insurer ในบางชั้น
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- แบรนด์น่าเชื่อถือ อันดับ 1 ของไทย
- อู่ซ่อมในเครือกว่า 1,200 แห่งทั่วประเทศ
- ทีมสำรวจอุบัติเหตุรวดเร็ว
- ต้องการอู่ซ่อมในเครือกว้างที่สุดในไทย
- อยากคุยกับผู้เชี่ยวชาญก่อนตัดสินใจ
- รถหรูหรือรถที่ต้องดูแลพิเศษ
ประกันรถยนต์จากแบรนด์ระดับโลก คุ้มครองครบถ้วน
- แบรนด์ระดับโลก มาตรฐานสูง
- MyAXA app เคลมออนไลน์ได้
- อู่คุณภาพในเครือทั่วประเทศ
- ต้องการแบรนด์ระดับโลกมาตรฐานสากล
- ชอบเคลมผ่านแอปได้บางส่วน
- รถนำเข้าหรือรถยุโรปที่อู่ต้องมีมาตรฐานสูง
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ไม่ต้องผ่าน agent
- ราคาโปร่งใส เปรียบเทียบได้ทันที
- เคลมผ่านแอป 24 ชั่วโมง
- คนสะดวกซื้อและเคลมออนไลน์
- ต้องการราคาโปร่งใสเปรียบเทียบได้ทันที
- รถใหม่อายุไม่เกิน 7 ปี
ประกันรถยนต์ชั้นนำของไทย เน้นบริการเคลมรวดเร็ว
- อู่ในเครือกว่า 1,200 แห่งทั่วประเทศ
- แบรนด์อันดับ 1 ของไทย
- ไม่มีค่าเสียหายส่วนแรก (บางแผน)
- รถอายุ 5–10 ปีที่ต้องการอู่ในเครือกว้าง
- ต้องการแบรนด์น่าเชื่อถือราคากลาง
- คนที่เคยใช้วิริยะและพอใจบริการ
ซื้อออนไลน์ ราคาถูก เคลมง่าย 24 ชั่วโมง
- ซื้อออนไลน์ได้เลย ราคาโปร่งใส
- มีความคุ้มครองไฟไหม้ น้ำท่วม
- เคลมผ่านแอป 24 ชั่วโมง
- รถอายุ 5–8 ปีที่ยังมีมูลค่าพอสมควร
- คนกังวลเรื่องไฟไหม้และน้ำท่วม
- ต้องการความคุ้มครองกลางๆ ราคาไม่สูงมาก
ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
จุดที่ไม่คุ้มครองหรือมักมีเงื่อนไขซ่อนอยู่
รถจดทะเบียนส่วนบุคคลแต่นำไปใช้งานรับจ้าง อาจถูกพิจารณาว่าใช้งานไม่ตรงกับข้อมูลที่แจ้งไว้ในกรมธรรม์ ผลขึ้นกับเงื่อนไขกรมธรรม์และกฎหมายที่เกี่ยวข้อง
ผู้ขับไม่มีใบอนุญาตขับขี่ที่ถูกต้อง หรือใบอนุญาตไม่ตรงกับประเภทการใช้งาน อาจมีผลต่อการพิจารณาความคุ้มครอง
เมาแล้วขับ ใช้รถแข่งขัน ใช้รถในทางผิดกฎหมาย หรือขับขี่โดยฝ่าฝืนเงื่อนไขสำคัญ อาจอยู่ในข้อยกเว้นหรือมีผลต่อสินไหม
การดัดแปลงรถโดยไม่แจ้งบริษัท เช่น เปลี่ยนโครงสร้าง เพิ่มอุปกรณ์รับผู้โดยสาร หรือดัดแปลงเครื่องยนต์ อาจกระทบการประเมินความเสี่ยงและการเคลม
ชั้น 2+ และ 3+ มักคุ้มครองซ่อมรถตัวเองเมื่อชนกับยานพาหนะ ไม่ใช่การชนสิ่งของ ชนเสา หรือชนกำแพง โดย Roojai ชั้น 2+ ระบุข้อจำกัดเรื่องชนสิ่งของหรือชนกำแพงไว้ในข้อมูลแผน
ชั้น 3+ หลายแผนในข้อมูล เช่น Roojai ชั้น 3+ ระบุว่าไม่คุ้มครองไฟไหม้ ลักทรัพย์ และไม่คุ้มครองภัยธรรมชาติ จึงไม่ควรเข้าใจว่าคุ้มครองเท่าชั้น 2+ หรือชั้น 1
ไฟไหม้ ลักทรัพย์ น้ำท่วม และภัยธรรมชาติ ต้องดูเป็นรายชั้นและรายบริษัท เพราะบางแผนมี บางแผนไม่มี และวงเงินอาจต่างกัน
รถวินมอเตอร์ไซค์มีความเสี่ยงจากการรับผู้โดยสารและการใช้งานถี่กว่ารถส่วนบุคคล เงื่อนไขเรื่องประเภททะเบียน ใบอนุญาต ผู้ขับประจำ และการใช้งานจริงจึงควรถูกตรวจสอบก่อนสรุปว่าแผนใดใช้ได้ เพราะทุกความคุ้มครองมีเงื่อนไขและข้อยกเว้น
วิธีอ่านราคาและขอบเขตคุ้มครองแบบไม่พึ่งคำโฆษณา
เบี้ยประกันไม่ได้เกิดจากชื่อบริษัทหรือชื่อชั้นประกันเพียงอย่างเดียว ปัจจัยที่มักเกี่ยวข้อง ได้แก่ ชั้นประกัน ประเภทการใช้งาน อายุรถ รุ่นรถ ทุนประกัน ประวัติเคลม พื้นที่ใช้งาน และเอกสารของผู้ขับ
ช่วงราคาจากข้อมูลแผนที่มีช่วยให้เห็นภาพรวม โดยชั้น 3+ อยู่ประมาณ 3000-9000 บาท/ปี ส่วนชั้น 1 อยู่ประมาณ 8000-35000 บาท/ปี ผลจริงของรถจักรยานยนต์สาธารณะยังขึ้นกับเงื่อนไขของแต่ละบริษัท
การเปรียบเทียบแบบเป็นกลางเริ่มจากเหตุการณ์ที่ต้องการให้คุ้มครอง เช่น ชนกับรถคันอื่น ชนสิ่งของ รถหาย ไฟไหม้ น้ำท่วม หรือความเสียหายต่อบุคคลภายนอก จากนั้นจึงดูว่าชั้นประกันและบริษัทใดระบุไว้ในกรมธรรม์
ดูว่าซ่อมรถตัวเองได้เมื่อใด เช่น ชั้น 2+ และ 3+ ในข้อมูลผูกกับกรณีชนกับยานพาหนะ
ดูความรับผิดต่อบุคคลภายนอก ทั้งชีวิต ร่างกาย และทรัพย์สินตามเงื่อนไขกรมธรรม์
ดูไฟไหม้ ลักทรัพย์ น้ำท่วม และภัยธรรมชาติ เพราะบางชั้นมีบางหัวข้อและบางชั้นไม่มี
ดูช่องทางเคลมและบริการ เช่น แอป ออนไลน์ สาขา agent หรือ broker
ดูอู่ในเครือและพื้นที่ซ่อมที่สอดคล้องกับเส้นทางวิ่งประจำ
อ่านข้อยกเว้นเรื่องรถสาธารณะ ใบอนุญาต และการใช้งานรับจ้างก่อนดูราคาเพียงอย่างเดียว
แผนที่มีไฟไหม้ ลักทรัพย์ และน้ำท่วมจะรองรับความเสี่ยงคนละแบบกับแผนที่เน้นบุคคลภายนอกและชนกับยานพาหนะ ตัวอย่างเช่น รถที่จอดในพื้นที่น้ำท่วมบ่อยกับรถที่วิ่งระยะสั้นในชุมชนมีประเด็นความเสี่ยงต่างกัน การอ่านเงื่อนไขจึงสำคัญกว่าการดูเบี้ยต่ำสุดเพียงรายการเดียว
คำถามที่พบบ่อยเกี่ยวกับประกันรถวินมอเตอร์ไซค์
ต้องพิจารณา พ.ร.บ. ภาคบังคับตามกฎหมายก่อน เพราะเกี่ยวข้องกับความเสียหายต่อชีวิตและร่างกาย ส่วนประกันภาคสมัครใจ เช่น ชั้น 1, 2+, 3+ หรือชั้น 2 ขึ้นกับความคุ้มครองที่ต้องการและเงื่อนไขรับประกันของบริษัท
อาจมีผลหากการใช้งานจริงไม่ตรงกับที่แจ้งไว้ในกรมธรรม์ หรือไม่ตรงกับกฎหมายที่เกี่ยวข้อง บริษัทอาจตรวจสอบประเภททะเบียน ลักษณะการใช้งาน และเอกสารผู้ขับก่อนพิจารณาสินไหม
ไม่สามารถสรุปได้ ต้องตรวจสอบเป็นรายบริษัท รายรุ่นรถ อายุรถ พื้นที่ใช้งาน และเงื่อนไขการใช้งานรับจ้าง แม้ข้อมูลแผนชั้น 1 จะระบุคุ้มครองตัวรถกว้างกว่าชั้นอื่น แต่การรับรถสาธารณะขึ้นกับการพิจารณาของบริษัท
จากข้อมูลแผนที่มี ชั้น 2+ หลายแผนมีไฟไหม้ ลักทรัพย์ และน้ำท่วมหรือภัยธรรมชาติ ส่วน 3+ เน้นซ่อมรถตัวเองกรณีชนกับยานพาหนะ คุ้มครองบุคคลที่สาม และประกันอุบัติเหตุส่วนบุคคล
ต้องดูชั้นประกันและเงื่อนไขกรมธรรม์ โดย 2+ และ 3+ ในข้อมูลแผนระบุการซ่อมรถตัวเองกรณีชนกับยานพาหนะ หากเป็นการล้มเอง ชนกำแพง ชนเสา หรือไม่มีลักษณะเป็นการชนกับยานพาหนะ อาจไม่อยู่ในเงื่อนไขคุ้มครองของบางแผน
สรุปก่อนขอใบเสนอราคา
รถมอเตอร์ไซค์รับจ้างควรเริ่มจากความถูกต้องของทะเบียน ใบอนุญาตผู้ขับ และ พ.ร.บ. จากนั้นจึงพิจารณาประกันภาคสมัครใจตามความเสี่ยงของการใช้งานจริง
ก่อนขอใบเสนอราคา ประกันรถจักรยานยนต์ สาธารณะควรถูกเทียบมากกว่าเรื่องเบี้ย โดยดูเงื่อนไขรถสาธารณะ ข้อยกเว้น ชั้นประกัน อู่ซ่อม ช่องทางบริการ และเอกสารเคลมร่วมกัน
InsureGuru ไม่ใช่นายหน้าประกันภัยและไม่ได้เป็นผู้เสนอขายกรมธรรม์ เราให้ข้อมูลเปรียบเทียบเพื่อการศึกษาเท่านั้น การตัดสินใจทำประกันภัยควรปรึกษาตัวแทนหรือนายหน้าที่ได้รับใบอนุญาตจาก คปภ.